
Cómo comparar planes de salud familiares más allá de la prima
Para comparar planes de salud familiares, suma las primas anuales de cada plan a lo que tu familia debería a los proveedores por las mismas visitas, pruebas y recetas con los deducibles, copagos, coseguro y máximos de bolsillo de ese plan — y repítelo para un año tranquilo y otro caro. El plan con la prima más baja no siempre es el de menor total, y la respuesta puede cambiar según cuánta atención uséis. En el ejemplo de abajo, el plan con la prima más baja cuesta $150 menos en un año con una factura de hospital de $5,000, y $1,800 menos en un año sin ninguna atención.
Esta guía trata de planes de salud de EE. UU., de empresa o individuales, en dólares estadounidenses. Compara costes con los términos del plan que introduces; no recomienda tratamientos, no confirma coberturas ni decide la elegibilidad.
Por qué la prima sola engaña
Un plan tiene dos precios: lo que pagas por estar cubierto y lo que pagas cuando lo usas:
- Los deducibles cargan el coste en las primeras facturas del año. Una prima baja suele venir con un deducible alto.
- El coseguro y los copagos siguen después del deducible. Hasta que se llega al máximo de bolsillo.
- Los deducibles familiares funcionan de dos maneras. Los integrados y los agregados dan facturas distintas por la misma atención.
- Los periodos de pago importan. Las primas descontadas cada dos semanas salen 26 veces al año, no 24.
- El dinero de la HSA no es lo mismo que el coste. Tus propios depósitos mueven dinero entre tus cuentas; el dinero de la empresa reduce el coste.
La fórmula
- Primas anuales = prima por descuento × número de descuentos en el año del plan.
- Lo que debes por un servicio = el importe permitido hasta el deducible restante, después copago o coseguro sobre el resto, hasta llegar al máximo de bolsillo.
- Coste de seguro y atención = primas anuales + todo lo que se debe a los proveedores.
- Salida de caja del hogar = primas + facturas pagadas de tu bolsillo + tus propios depósitos en la HSA.
- Resultado económico = coste de seguro y atención − dinero de la empresa en la HSA o HRA − los efectos fiscales que confirmes.
Un ejemplo con números
Los números de abajo siguen los ejemplos de control con los que se prueba el Comparador de planes de salud familiares. Una persona necesita un servicio hospitalario con un importe permitido de $5,000.
| Plan A | Plan B | |
|---|---|---|
| Prima mensual | $300 | $450 |
| Deducible | $2,000 | $500 |
| Coseguro | 20% | 10% |
| Máximo de bolsillo | $4,000 | $2,500 |
| Primas anuales | $3,600 | $5,400 |
| Debido por el servicio de $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Coste de seguro y atención | $6,200 | $6,350 |
El plan A cuesta $150 menos este año. En un año sin atención, la diferencia sube a $1,800, la diferencia de primas. En el peor caso, cuando se alcanza el máximo de bolsillo, el plan A suma $3,600 + $4,000 = $7,600 y el plan B $5,400 + $2,500 = $7,900.
¿Deducible integrado o agregado? Un plan familiar tiene un deducible individual de $1,000 y uno familiar de $2,000, con 20% de coseguro. Un miembro de la familia tiene $3,000 de atención permitida. Con deducible integrado, esa persona paga $1,000 y luego el 20% de $2,000: $1,400. Con deducible agregado, primero hay que cubrir los $2,000 completos: $2,000 más el 20% de $1,000, $2,200.
Tres totales con una HSA. Los $6,200 del plan A se pagan en parte desde una HSA. La empresa ingresa $1,000, el hogar deposita $2,000 y se pagan $2,600 de facturas desde la cuenta. La HSA termina el año con $400, la salida de caja del hogar es de $5,600 y el resultado económico tras el dinero de la empresa es de $5,200, sin efecto fiscal introducido.
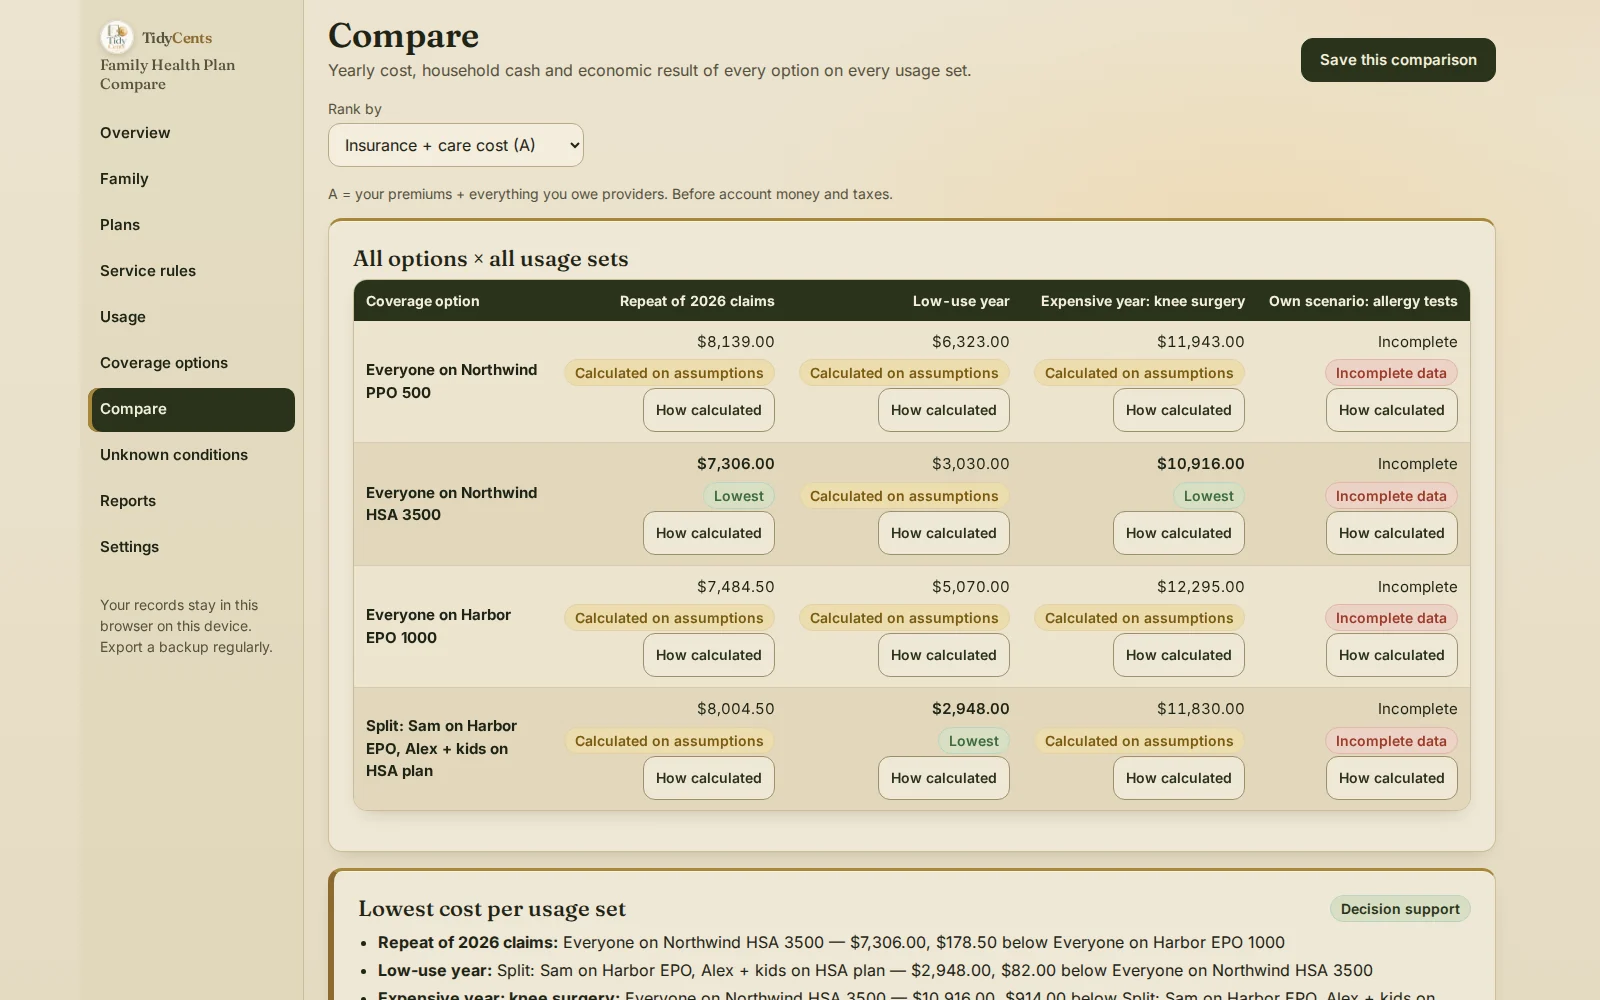
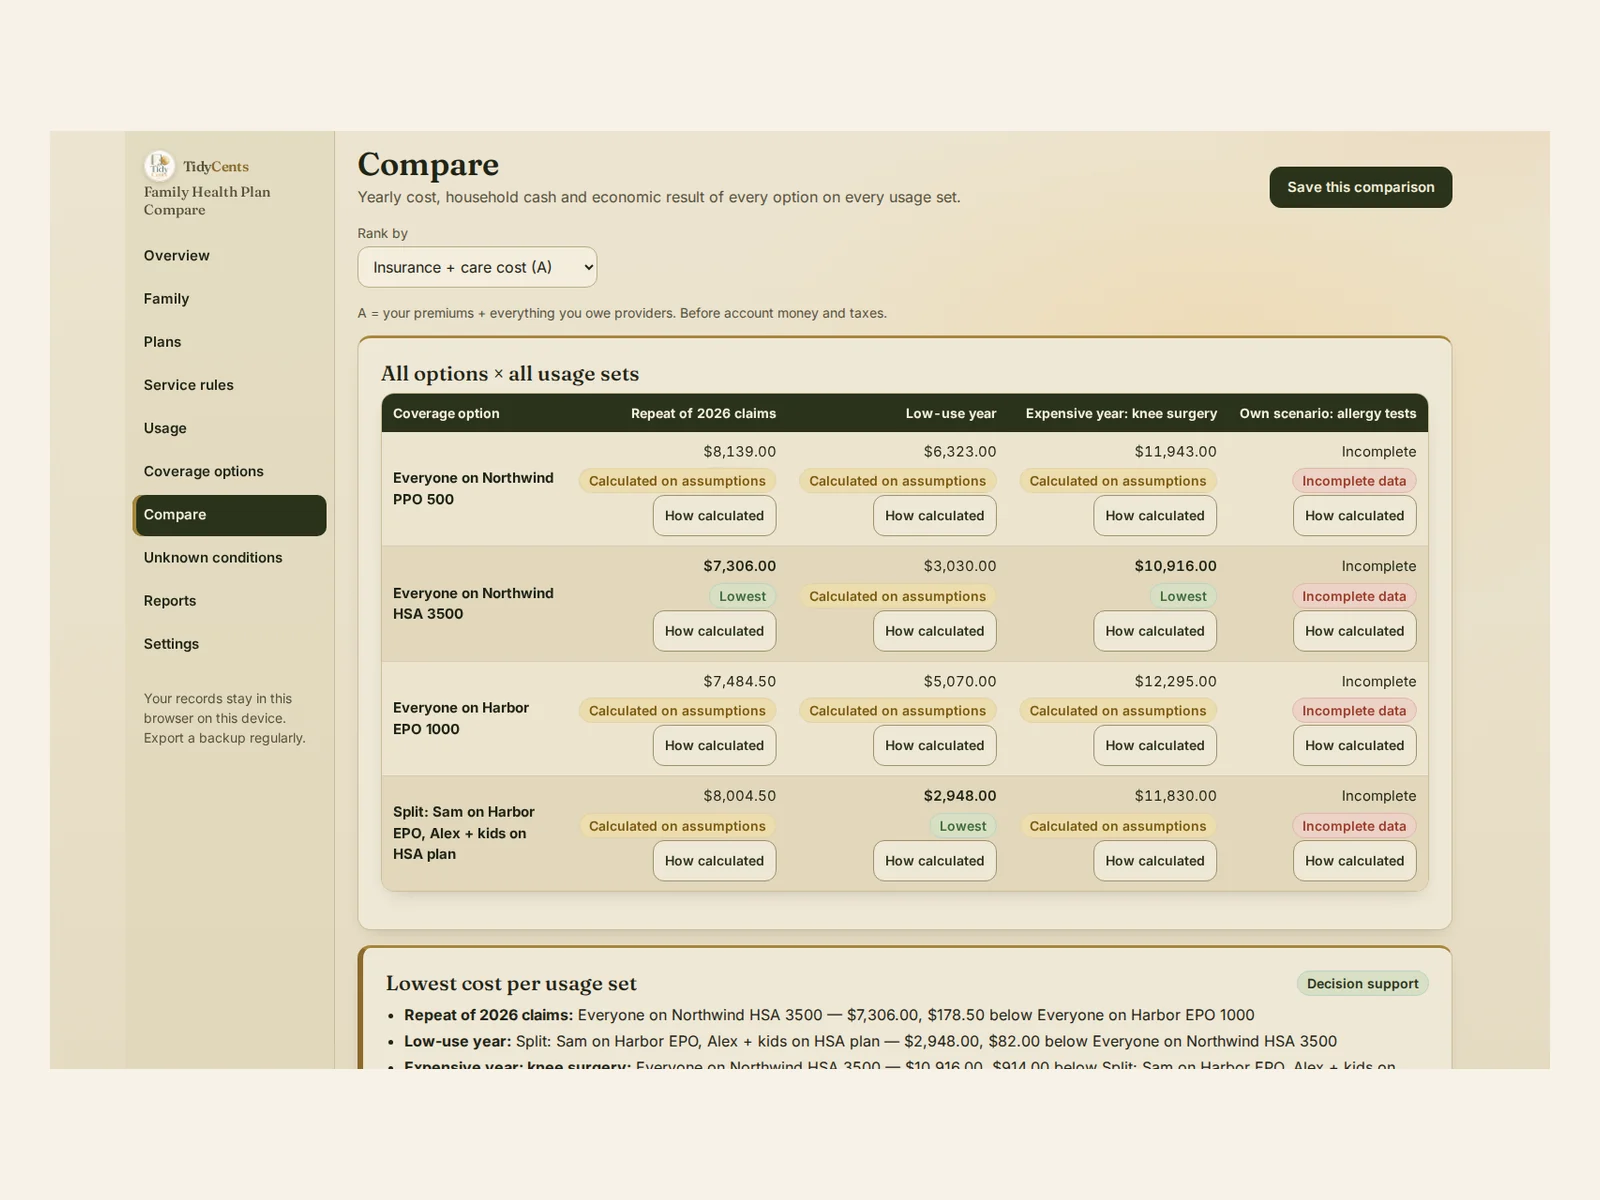
Lo que muestra la demo. Una familia ficticia de 4 compara 3 planes, incluida la opción de repartir a la familia entre los planes de dos empresas. Repitiendo las facturas del año anterior, toda la familia en un plan HSA de deducible alto cuesta $7,306, $178.50 menos que todos en una EPO. En un año de poco uso, un reparto — un adulto en la EPO, el otro adulto y los hijos en el plan HSA — cuesta $2,948, $82 menos que todos en el plan HSA. En un año caro con una cirugía de rodilla, toda la familia en el plan HSA cuesta $10,916, $914 menos que el reparto. Un cuarto escenario con pruebas de alergia no se clasifica hasta que se introducen sus precios que faltan.
Paso a paso: comparar los planes de tu familia
- Enumera a la familia por alias y rol, y marca los planes a los que puede unirse cada persona.
- Copia los términos de cada plan de su resumen de beneficios: primas por periodo de pago y nivel, deducibles, máximos de bolsillo y dinero de cuentas.
- Introduce una regla por tipo de atención: copago, coseguro y si cuenta para el deducible y para el máximo.
- Introduce vuestras atenciones con fechas e importes permitidos: el año anterior repetido, un año de poco uso y un año caro.
- Configura las opciones de cobertura, incluido repartir a la familia entre planes.
- Compara cada opción en cada escenario y mira por qué cambia la opción más barata.
- Revisa la necesidad de caja mensual, no solo el total del año.
- Cierra los desconocidos: un importe permitido que falta es una pregunta para el plan, no una suposición.
Errores comunes
- Elegir solo por la prima. Las facturas al usar el plan pueden superarla.
- Usar el importe facturado en vez del permitido. El reparto de costes se basa en el importe permitido.
- Suponer que el deducible es por persona. Un deducible familiar agregado puede costar más por la atención de una sola persona.
- Contar tus propios depósitos en la HSA como coste. Siguen siendo tu dinero; lo que baja el coste es el dinero de la empresa.
- Contar 24 periodos de pago en vez de 26. Los descuentos cada dos semanas ocurren 26 veces al año.
- Comparar solo un tipo de año. La opción más barata puede cambiar entre un año tranquilo y uno caro.
Cuándo ayuda una herramienta
Una hoja de cálculo puede sumar primas. Rara vez hace pasar cada visita con fecha por deducibles, coseguro y máximos en el orden correcto, maneja deducibles familiares integrados y agregados, separa el dinero de HSA, FSA y HRA del coste y prueba una familia repartida entre planes. El Comparador de planes de salud familiares lo hace, y cada resultado abre "Cómo se calculó". Aplica solo los términos y tipos que introduces; no calcula subsidios ni elegibilidad. Aritmética exacta, sin conjeturas de IA. Para revisar una factura que ya recibiste, mira Medical Bill & EOB Checker.
Abre la demo con la familia de arriba — todas las pantallas, sin registro — y luego introduce los planes que te ofrecen.
Abrir la demoComparador de planes de salud familiares — $9.90
Guías relacionadas: cómo revisar una factura médica en busca de errores, de qué tamaño debe ser un fondo de emergencia y fondos de amortización.
Preguntas frecuentes
¿Cómo comparo el coste total de dos planes de salud?
Suma las primas anuales de cada plan a lo que deberías por la misma atención con su deducible, coseguro y máximo de bolsillo. En el ejemplo, el plan A suma $6,200 y el plan B $6,350 por un servicio de $5,000.
¿Qué diferencia hay entre un deducible integrado y uno agregado?
Con deducible integrado, cada persona tiene su propio deducible dentro del familiar. Con deducible agregado, hay que cubrir todo el deducible familiar antes de que empiece el reparto de costes para nadie. En el ejemplo, los mismos $3,000 de atención cuestan $1,400 o $2,200.
¿Es más barato un plan de deducible alto con HSA?
Depende de cuánta atención use tu familia y de cuánto ingrese la empresa en la HSA. En la demo, el plan HSA es el más barato en dos de tres escenarios, y una familia repartida lo es en el año de poco uso.
¿Debo contar mis depósitos en la HSA como coste?
No. Tus propios depósitos son una transferencia entre tus cuentas y el saldo sigue siendo tuyo. Lo que reduce el coste son las aportaciones de la empresa.
Esto es apoyo para decidir, no asesoramiento de seguros, fiscal ni médico.
Herramientas mencionadas en esta guía
 EE. UU.Herramienta interactiva
Comparador de planes de salud familiares
Compara planes de salud con las mismas consultas, recetas y reglas financieras de tu familia, no solo con las primas.

