
Como comparar planos de saúde da família além da mensalidade
Para comparar planos de saúde da família, some as mensalidades anuais de cada plano ao que a sua família deveria aos prestadores pelas mesmas consultas, exames e receitas com as franquias, copagamentos, coparticipação e limites de gastos daquele plano — e repita para um ano tranquilo e outro caro. O plano com a menor mensalidade nem sempre é o de menor total, e a resposta pode mudar conforme o quanto vocês usam. No exemplo abaixo, o plano com a mensalidade menor custa $150 a menos num ano com uma conta hospitalar de $5,000, e $1,800 a menos num ano sem nenhum atendimento.
Este guia trata de planos de saúde dos EUA, de empresa ou individuais, em dólares americanos. Ele compara custos pelas condições do plano que você cadastra; não recomenda tratamento, não confirma cobertura nem decide elegibilidade.
Por que só a mensalidade engana
Um plano tem dois preços: o que você paga para estar coberto e o que você paga quando usa:
- A franquia joga o custo nas primeiras contas do ano. Uma mensalidade baixa costuma vir com franquia alta.
- Coparticipação e copagamentos continuam depois da franquia. Até atingir o limite de gastos do próprio bolso.
- Franquias familiares funcionam de dois jeitos. Franquias embutidas e agregadas geram contas diferentes para o mesmo atendimento.
- O período de pagamento importa. Mensalidades descontadas a cada duas semanas saem 26 vezes por ano, não 24.
- Dinheiro da HSA não é o mesmo que custo. Seus depósitos movem dinheiro entre as suas contas; o dinheiro da empresa reduz o custo.
A fórmula
- Mensalidades anuais = valor por desconto × número de descontos no ano do plano.
- O que você deve por um serviço = o valor permitido até a franquia restante, depois copagamento ou coparticipação sobre o resto, até atingir o limite de gastos.
- Custo de seguro e atendimento = mensalidades anuais + tudo o que se deve aos prestadores.
- Saída de caixa da família = mensalidades + contas pagas do próprio bolso + seus depósitos na HSA.
- Resultado econômico = custo de seguro e atendimento − dinheiro da empresa na HSA ou HRA − os efeitos fiscais que você confirmar.
Um exemplo com números
Os números abaixo seguem os exemplos de controle usados para testar o Comparador de planos de saúde da família. Uma pessoa precisa de um serviço hospitalar com valor permitido de $5,000.
| Plano A | Plano B | |
|---|---|---|
| Mensalidade | $300 | $450 |
| Franquia | $2,000 | $500 |
| Coparticipação | 20% | 10% |
| Limite de gastos | $4,000 | $2,500 |
| Mensalidades no ano | $3,600 | $5,400 |
| Devido pelo serviço de $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Custo de seguro e atendimento | $6,200 | $6,350 |
O plano A custa $150 a menos neste ano. Num ano sem atendimento, a diferença sobe para $1,800, a diferença das mensalidades. No pior caso, quando o limite de gastos é atingido, o plano A soma $3,600 + $4,000 = $7,600 e o plano B $5,400 + $2,500 = $7,900.
Franquia embutida ou agregada? Um plano familiar tem franquia individual de $1,000 e familiar de $2,000, com 20% de coparticipação. Um membro da família tem $3,000 de atendimento permitido. Com franquia embutida, essa pessoa paga $1,000 e depois 20% de $2,000: $1,400. Com franquia agregada, primeiro é preciso cumprir os $2,000 inteiros: $2,000 mais 20% de $1,000, $2,200.
Três totais com uma HSA. Os $6,200 do plano A são pagos em parte por uma HSA. A empresa deposita $1,000, a família deposita $2,000 e $2,600 de contas são pagas pela conta. A HSA termina o ano com $400, a saída de caixa da família é de $5,600 e o resultado econômico depois do dinheiro da empresa é de $5,200, sem efeito fiscal informado.
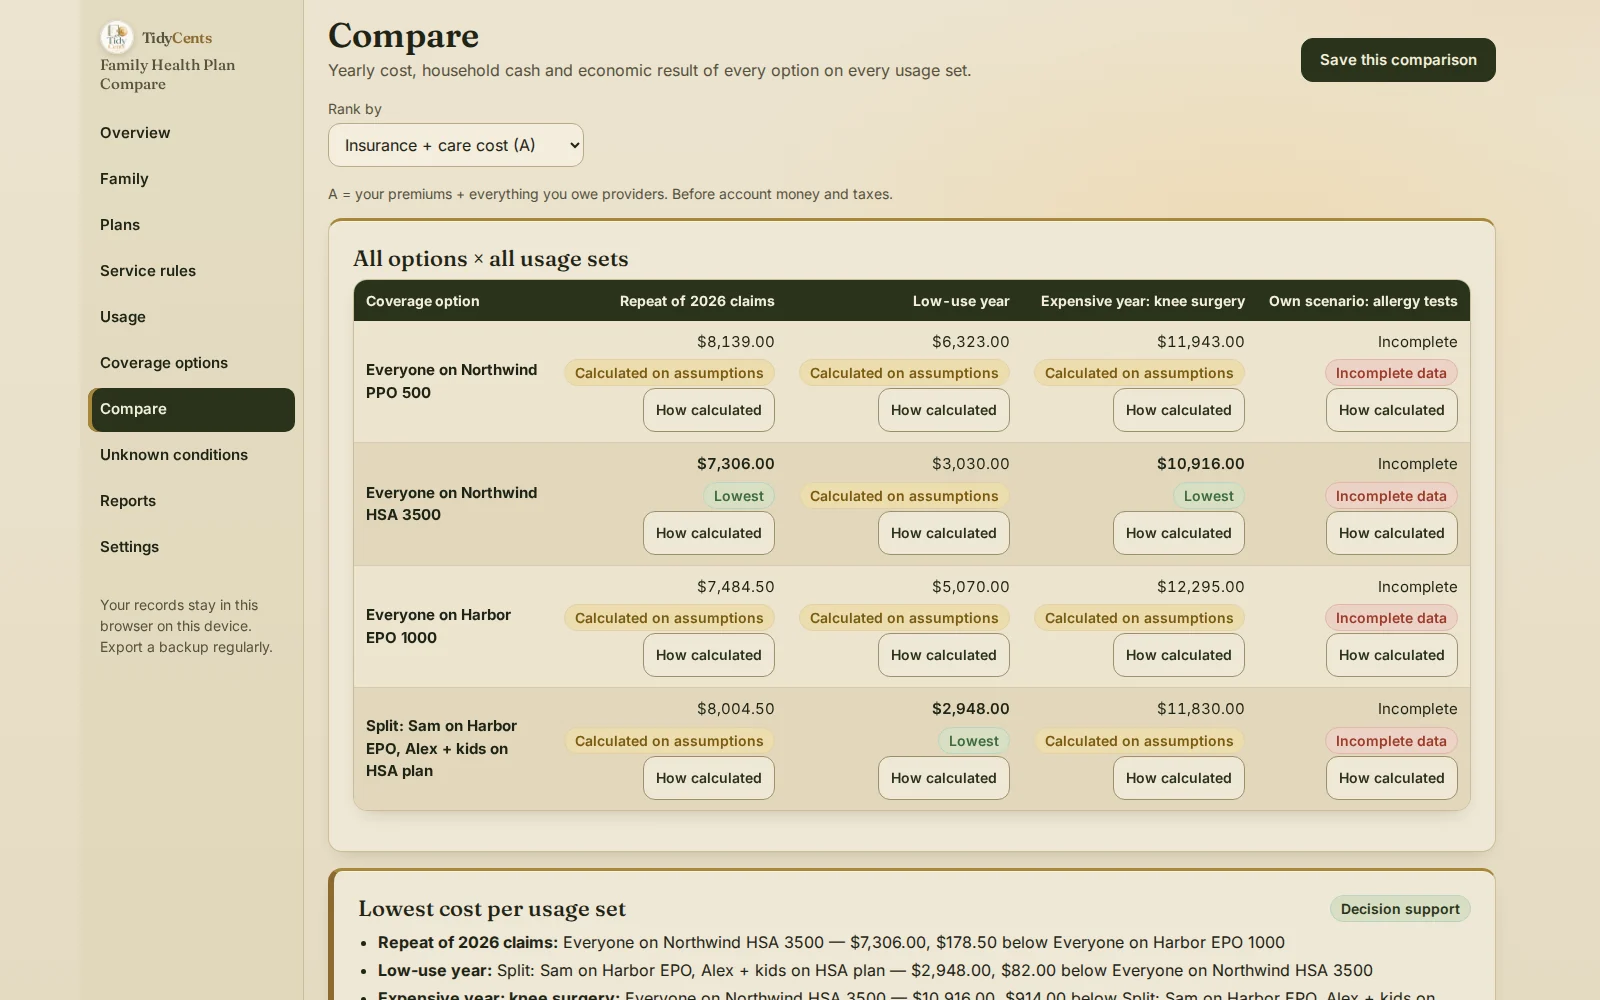
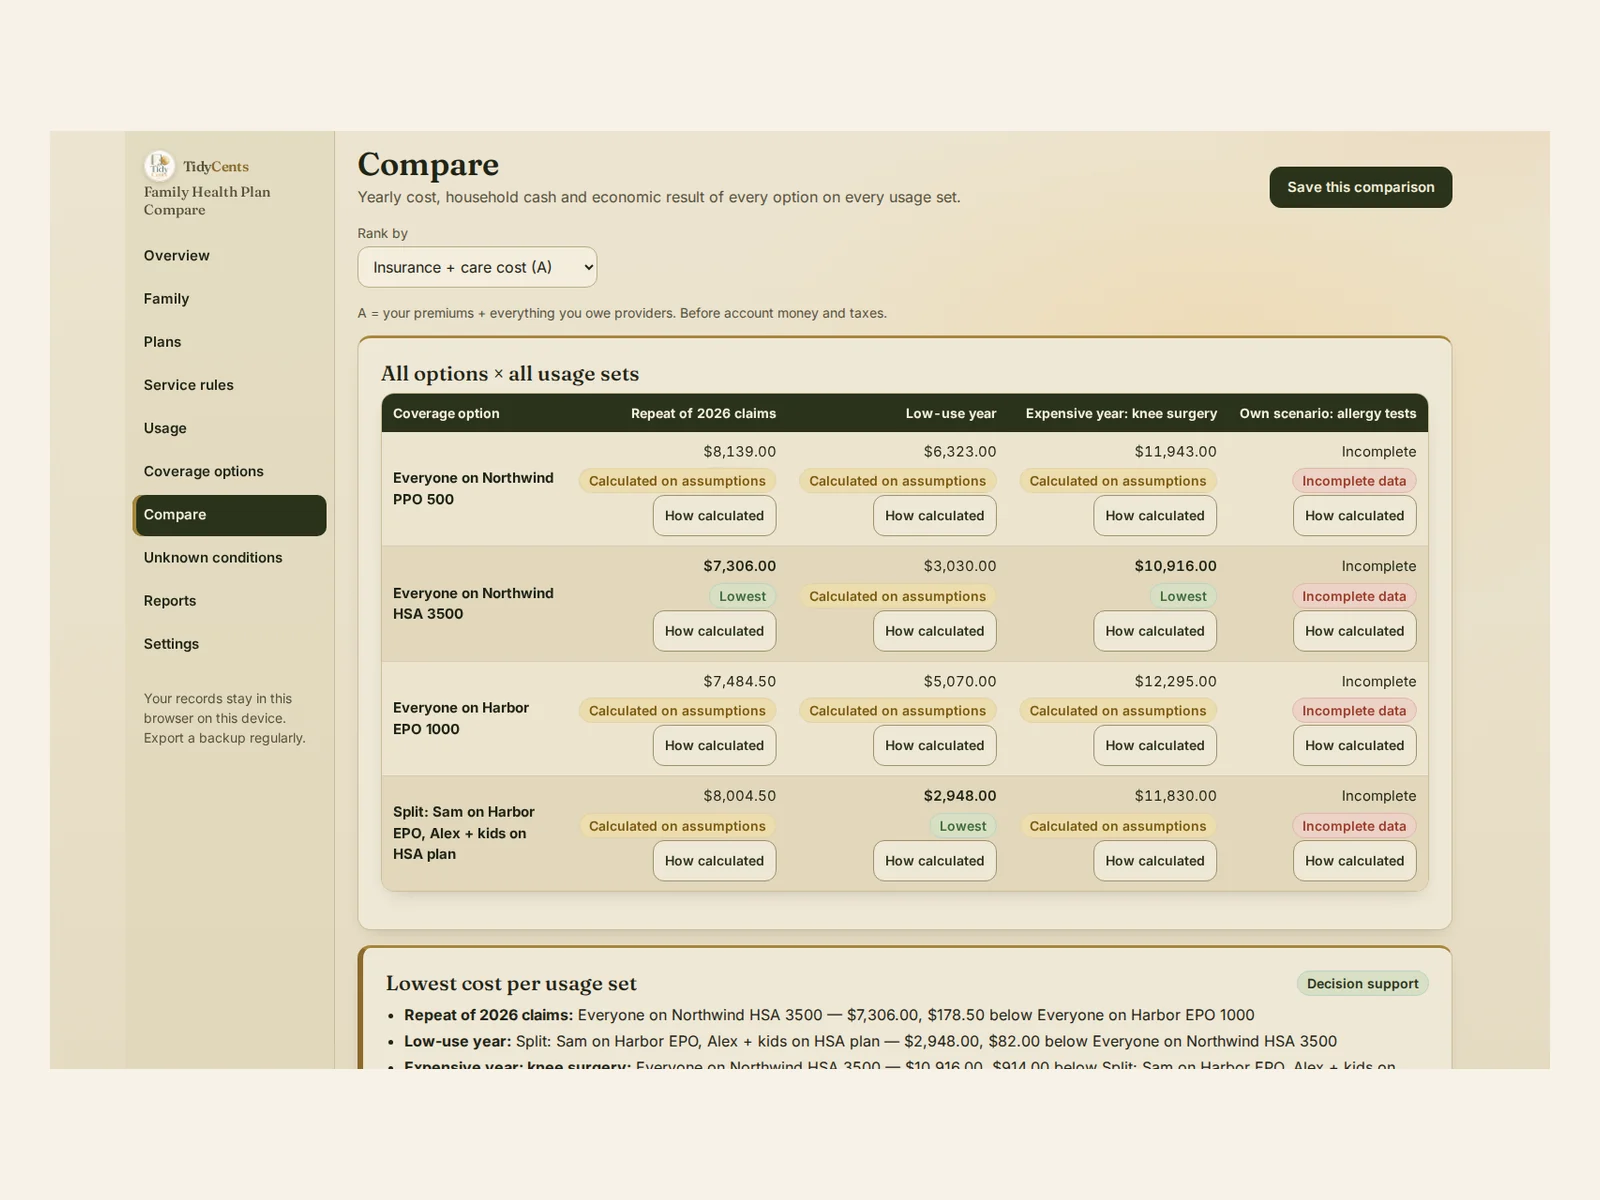
O que a demo mostra. Uma família fictícia de 4 pessoas compara 3 planos, incluindo dividir a família entre os planos de duas empresas. Repetindo os atendimentos do ano anterior, a família toda num plano HSA de franquia alta custa $7,306, $178.50 a menos que todos numa EPO. Num ano de pouco uso, uma divisão — um adulto na EPO, o outro adulto e os filhos no plano HSA — custa $2,948, $82 a menos que todos no plano HSA. Num ano caro com uma cirurgia no joelho, a família toda no plano HSA custa $10,916, $914 a menos que a divisão. Um quarto cenário com testes de alergia não é classificado até que os preços que faltam sejam informados.
Passo a passo: comparar os planos da sua família
- Liste a família por apelido e papel e marque os planos em que cada pessoa pode entrar.
- Copie as condições de cada plano do resumo de benefícios: mensalidades por período de pagamento e faixa, franquias, limites e dinheiro das contas.
- Cadastre uma regra por tipo de atendimento: copagamento, coparticipação e se conta para a franquia e para o limite.
- Lance os atendimentos com datas e valores permitidos: o ano anterior repetido, um ano de pouco uso e um ano caro.
- Monte as opções de cobertura, inclusive a família dividida entre planos.
- Compare cada opção em cada cenário e veja por que a opção mais barata muda.
- Confira a necessidade de caixa mensal, não só o total do ano.
- Resolva as incógnitas: um valor permitido que falta é uma pergunta para o plano, não um palpite.
Erros comuns
- Escolher só pela mensalidade. As contas ao usar o plano podem passar dela.
- Usar o valor cobrado em vez do permitido. A coparticipação se baseia no valor permitido.
- Supor que a franquia é por pessoa. Uma franquia familiar agregada pode custar mais para o atendimento de uma só pessoa.
- Contar seus depósitos na HSA como custo. Eles continuam sendo seu dinheiro; o que reduz o custo é o dinheiro da empresa.
- Contar 24 períodos de pagamento em vez de 26. Descontos a cada duas semanas acontecem 26 vezes por ano.
- Comparar só um tipo de ano. A opção mais barata pode mudar entre um ano tranquilo e um caro.
Quando uma ferramenta ajuda
Uma planilha consegue somar mensalidades. Raramente passa cada atendimento com data por franquias, coparticipação e limites na ordem certa, lida com franquias familiares embutidas e agregadas, separa o dinheiro de HSA, FSA e HRA do custo e testa uma família dividida entre planos. O Comparador de planos de saúde da família faz isso, e cada resultado abre "Como foi calculado". Ele aplica só as condições e alíquotas que você cadastra; não calcula subsídios nem elegibilidade. Aritmética exata, sem palpites de IA. Para conferir uma conta que você já recebeu, veja o Medical Bill & EOB Checker.
Abra a demo com a família acima — todas as telas, sem cadastro — e depois inclua os planos oferecidos a você.
Abrir a demoComparador de planos de saúde da família — $9.90
Guias relacionados: como conferir uma conta médica, de que tamanho deve ser a reserva de emergência e reservas para gastos previstos.
Perguntas frequentes
Como comparo o custo total de dois planos de saúde?
Some as mensalidades anuais de cada plano ao que você deveria pelo mesmo atendimento com a franquia, a coparticipação e o limite de gastos dele. No exemplo, o plano A soma $6,200 e o plano B $6,350 para um serviço de $5,000.
Qual a diferença entre franquia embutida e agregada?
Na embutida, cada pessoa tem a própria franquia dentro da familiar. Na agregada, a franquia familiar inteira precisa ser cumprida antes que a coparticipação comece para qualquer um. No exemplo, os mesmos $3,000 de atendimento custam $1,400 ou $2,200.
Um plano de franquia alta com HSA é mais barato?
Depende de quanto atendimento a sua família usa e de quanto a empresa deposita na HSA. Na demo, o plano HSA é o mais barato em dois de três cenários, e a família dividida é a mais barata no ano de pouco uso.
Devo contar meus depósitos na HSA como custo?
Não. Seus depósitos são uma transferência entre as suas contas e o saldo continua seu. O que reduz o custo são as contribuições da empresa.
Isto é apoio à decisão, não orientação de seguros, tributária ou médica.
Ferramentas mencionadas neste guia
 EUAFerramenta interativa
Comparador de planos de saúde da família
Compare planos de saúde com as mesmas consultas, receitas e regras financeiras da sua família, não só pelas mensalidades.

