
Krankenversicherungspläne für die Familie vergleichen — mehr als die Prämie
Um Krankenversicherungspläne für die Familie zu vergleichen, addierst du die Jahresprämien jedes Plans zu dem, was deine Familie den Behandlern für dieselben Besuche, Tests und Rezepte unter Selbstbehalt, Zuzahlungen, Kostenbeteiligung und Obergrenze dieses Plans schulden würde — und wiederholst das für ein ruhiges und ein teures Jahr. Der Plan mit der niedrigsten Prämie ist nicht immer der mit der niedrigsten Summe, und die Antwort kann sich ändern, je nachdem, wie viel Behandlung ihr braucht. Im Beispiel unten kostet der Plan mit der niedrigeren Prämie in einem Jahr mit einer Krankenhausrechnung über $5,000 genau $150 weniger und in einem Jahr ganz ohne Behandlung $1,800 weniger.
Dieser Ratgeber betrifft US-Krankenversicherungspläne über den Arbeitgeber oder privat, in US-Dollar. Er vergleicht Kosten unter den Planbedingungen, die du eingibst; er empfiehlt keine Behandlung, bestätigt keinen Versicherungsschutz und entscheidet nicht über Ansprüche.
Warum die Prämie allein in die Irre führt
Ein Plan hat zwei Preise: was du für den Schutz zahlst und was du zahlst, wenn du ihn nutzt:
- Der Selbstbehalt verschiebt Kosten auf die ersten Rechnungen des Jahres. Eine niedrige Prämie kommt oft mit hohem Selbstbehalt.
- Kostenbeteiligung und Zuzahlungen laufen nach dem Selbstbehalt weiter. Bis die Obergrenze für eigene Kosten erreicht ist.
- Familien-Selbstbehalte funktionieren auf zwei Arten. Eingebettete und aggregierte Selbstbehalte ergeben für dieselbe Behandlung unterschiedliche Rechnungen.
- Abrechnungszeiträume zählen. Prämien, die alle zwei Wochen abgezogen werden, fallen 26-mal im Jahr an, nicht 24-mal.
- HSA-Geld ist nicht gleich Kosten. Deine eigenen Einzahlungen verschieben Geld zwischen deinen Konten; Geld vom Arbeitgeber senkt die Kosten.
Die Formel
- Jahresprämien = Prämie pro Abzug × Anzahl der Abzüge im Planjahr.
- Was du für eine Leistung schuldest = der erlaubte Betrag bis zum verbleibenden Selbstbehalt, danach Zuzahlung oder Kostenbeteiligung auf den Rest, bis die Obergrenze erreicht ist.
- Kosten für Versicherung und Behandlung = Jahresprämien + alles, was den Behandlern geschuldet wird.
- Geldabfluss des Haushalts = Prämien + aus eigener Tasche bezahlte Rechnungen + eigene HSA-Einzahlungen.
- Wirtschaftliches Ergebnis = Kosten für Versicherung und Behandlung − HSA- oder HRA-Geld vom Arbeitgeber − die Steuereffekte, die du bestätigst.
Ein Rechenbeispiel
Die Zahlen unten folgen den Kontrollbeispielen, mit denen der Krankenversicherungsplan-Vergleich für Familien getestet wird. Eine Person braucht eine Krankenhausleistung mit einem erlaubten Betrag von $5,000.
| Plan A | Plan B | |
|---|---|---|
| Monatsprämie | $300 | $450 |
| Selbstbehalt | $2,000 | $500 |
| Kostenbeteiligung | 20% | 10% |
| Obergrenze eigene Kosten | $4,000 | $2,500 |
| Jahresprämien | $3,600 | $5,400 |
| Geschuldet für die Leistung über $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Kosten für Versicherung und Behandlung | $6,200 | $6,350 |
Plan A kostet in diesem Jahr $150 weniger. In einem Jahr ohne Behandlung wächst der Abstand auf $1,800, den Unterschied der Prämien. Im ungünstigsten Fall, wenn die Obergrenze erreicht ist, kommt Plan A auf $3,600 + $4,000 = $7,600 und Plan B auf $5,400 + $2,500 = $7,900.
Eingebetteter oder aggregierter Selbstbehalt? Ein Familienplan hat $1,000 Einzel- und $2,000 Familien-Selbstbehalt mit 20% Kostenbeteiligung. Ein Familienmitglied hat $3,000 an erlaubten Behandlungskosten. Mit eingebettetem Selbstbehalt zahlt diese Person $1,000 und dann 20% von $2,000: $1,400. Mit aggregiertem Selbstbehalt müssen zuerst die ganzen $2,000 erreicht werden: $2,000 plus 20% von $1,000, also $2,200.
Drei Summen mit einem HSA. Die $6,200 von Plan A werden zum Teil aus einem HSA bezahlt. Der Arbeitgeber zahlt $1,000 ein, der Haushalt $2,000, und $2,600 an Rechnungen werden vom Konto bezahlt. Das HSA endet das Jahr mit $400, der Geldabfluss des Haushalts beträgt $5,600, und das wirtschaftliche Ergebnis nach dem Geld des Arbeitgebers liegt bei $5,200, ohne eingetragenen Steuereffekt.
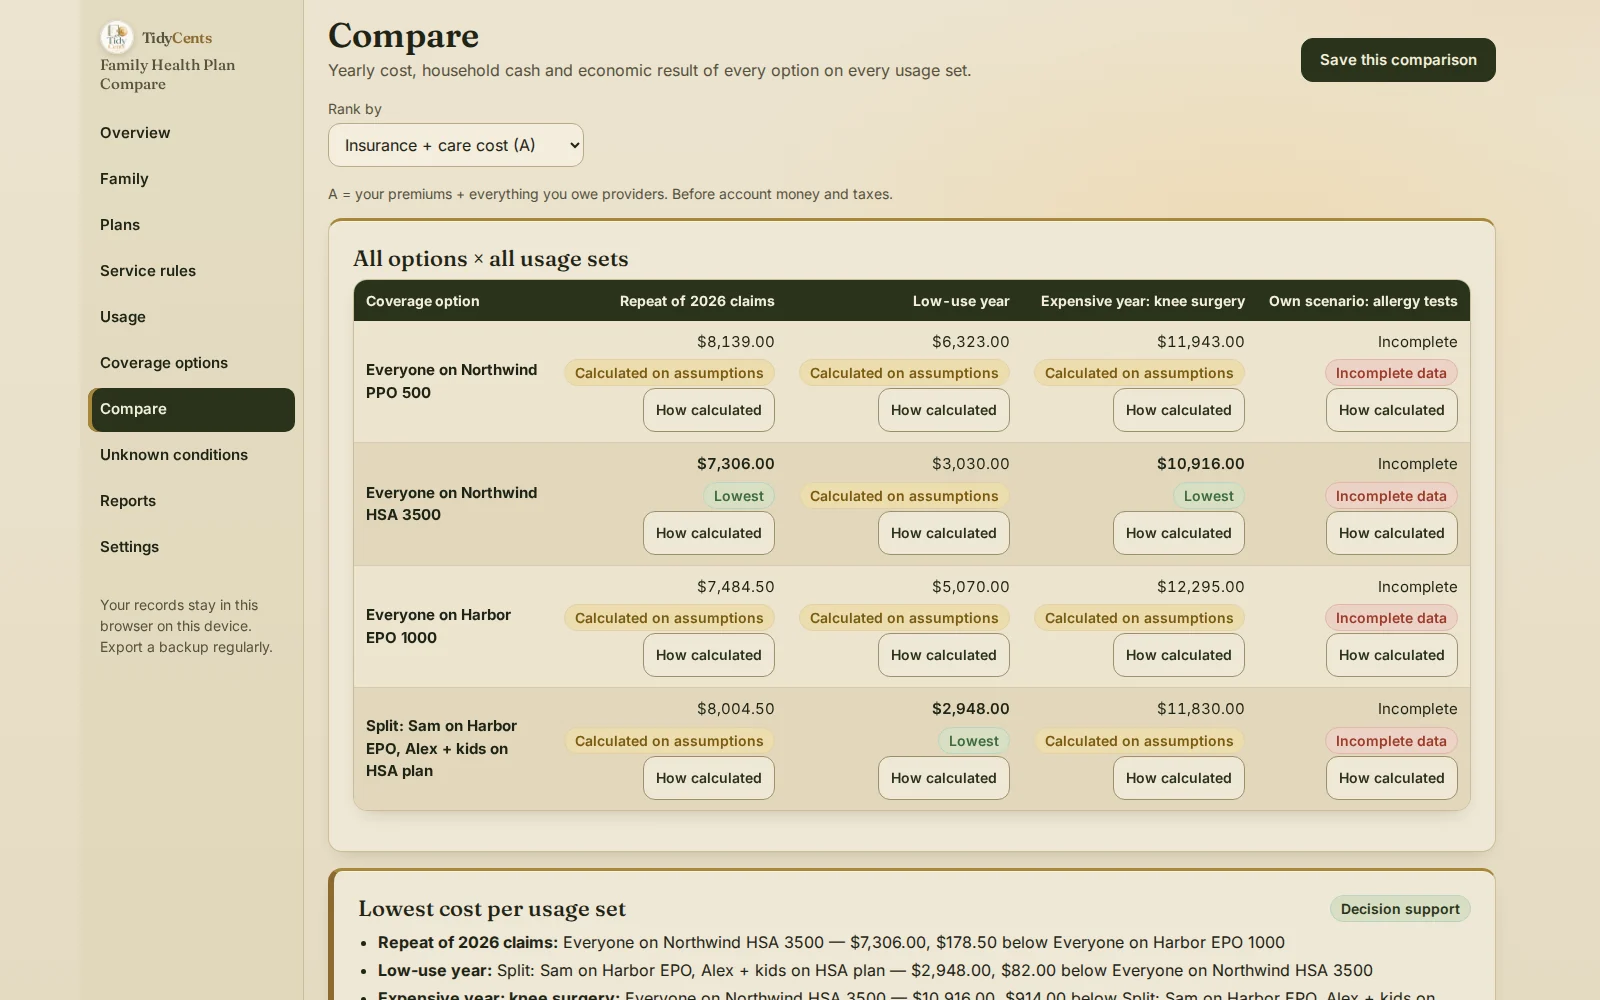
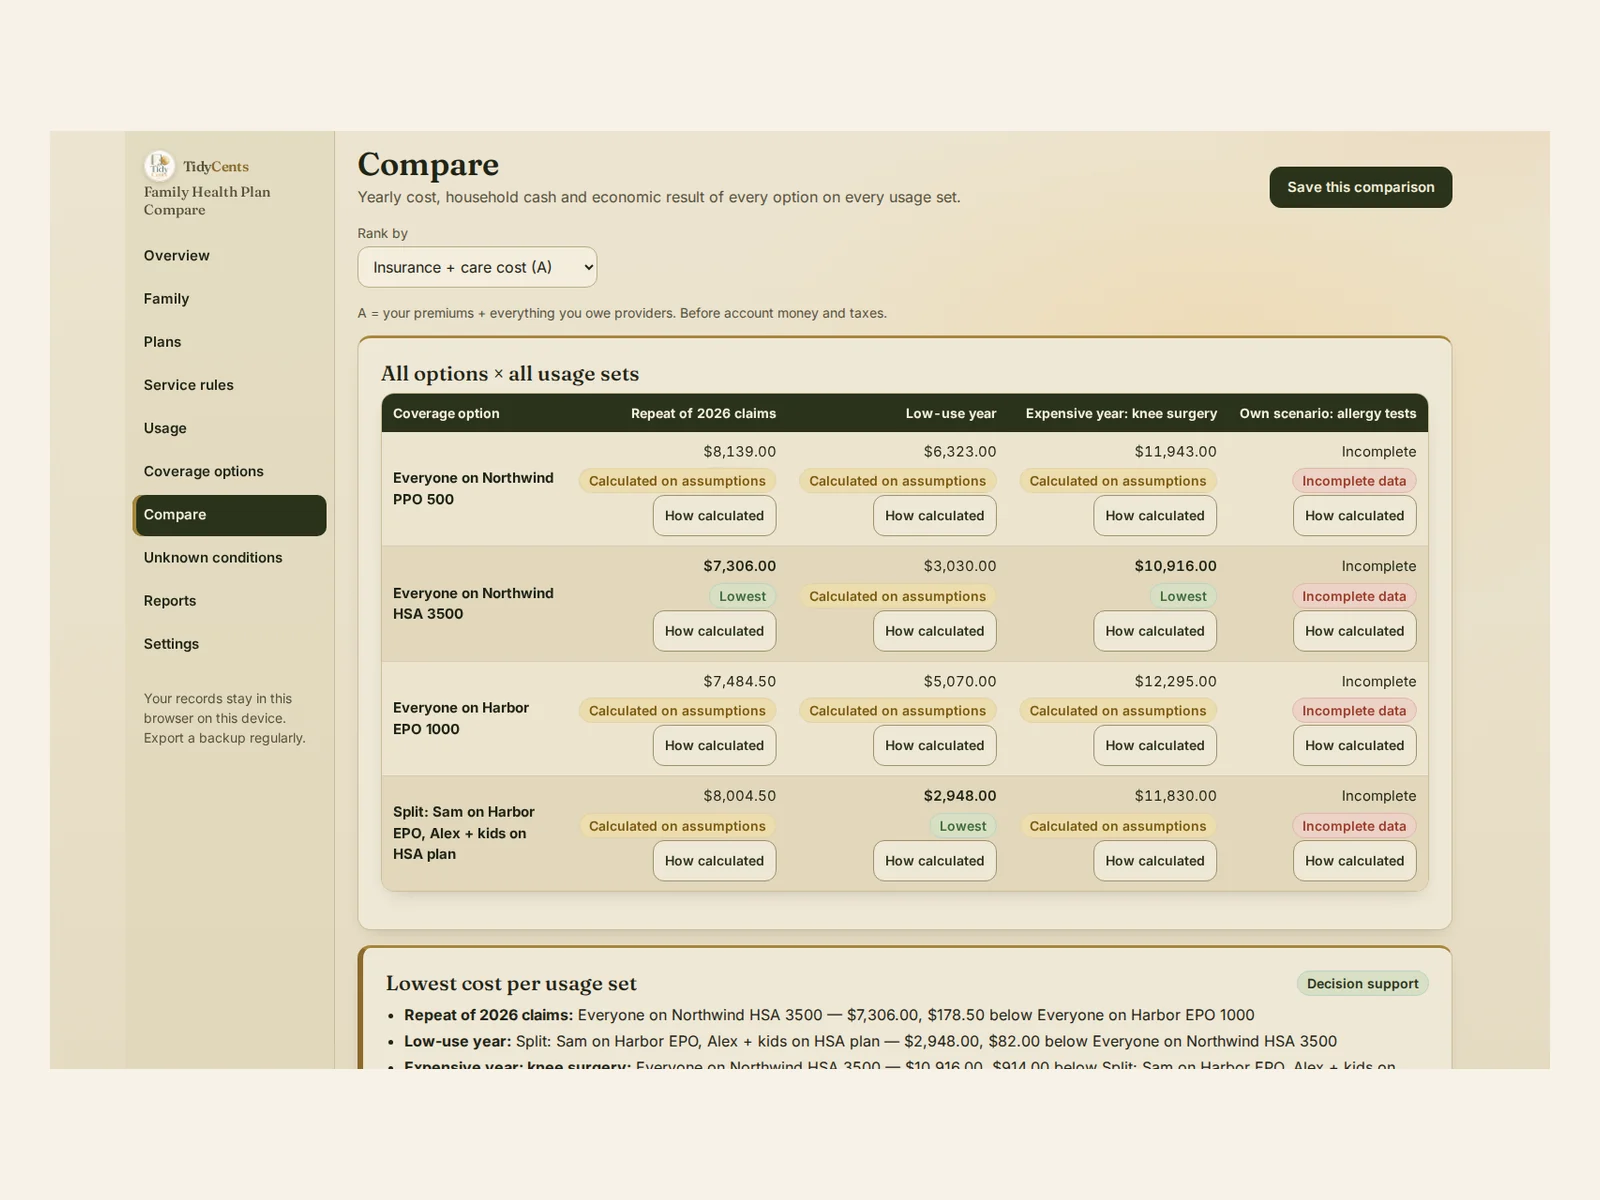
Was die Demo zeigt. Eine fiktive 4-köpfige Familie vergleicht 3 Pläne, darunter die Aufteilung der Familie auf die Pläne zweier Arbeitgeber. Bei einer Wiederholung der Vorjahresleistungen kostet die ganze Familie im HSA-Plan mit hohem Selbstbehalt $7,306, $178.50 weniger als alle im EPO. In einem Jahr mit wenig Behandlungen kostet eine Aufteilung — ein Elternteil im EPO, der andere Elternteil und die Kinder im HSA-Plan — $2,948, $82 weniger als alle im HSA-Plan. In einem teuren Jahr mit einer Knieoperation kostet die ganze Familie im HSA-Plan $10,916, $914 weniger als die Aufteilung. Ein viertes Szenario mit Allergietests bekommt erst eine Rangfolge, wenn seine fehlenden Preise eingetragen sind.
Schritt für Schritt: die Pläne deiner Familie vergleichen
- Liste die Familie mit Kürzel und Rolle auf und hak die Pläne an, denen jede Person beitreten kann.
- Übertrag die Bedingungen jedes Plans aus der Leistungsübersicht: Prämien pro Abrechnungszeitraum und Stufe, Selbstbehalte, Obergrenzen und Kontoguthaben.
- Trag eine Leistungsregel pro Behandlungsart ein: Zuzahlung, Kostenbeteiligung und ob jede auf Selbstbehalt und Obergrenze zählt.
- Trag eure Behandlungen ein mit Datum und erlaubtem Betrag: das Vorjahr wiederholt, ein ruhiges und ein teures Jahr.
- Leg Versicherungsoptionen an, auch eine Aufteilung der Familie auf verschiedene Pläne.
- Vergleiche jede Option in jedem Szenario und schau, warum die günstigste Option wechselt.
- Prüf den monatlichen Geldbedarf, nicht nur die Jahressumme.
- Kläre das Unbekannte: Ein fehlender erlaubter Betrag ist eine Frage an den Plan, keine Schätzung.
Häufige Fehler
- Nur nach der Prämie entscheiden. Die Rechnungen bei Nutzung können sie übersteigen.
- Den berechneten statt den erlaubten Betrag nehmen. Die Kostenbeteiligung richtet sich nach dem erlaubten Betrag.
- Annehmen, der Selbstbehalt gelte pro Person. Ein aggregierter Familien-Selbstbehalt kann für die Behandlung einer Person mehr kosten.
- Eigene HSA-Einzahlungen als Kosten zählen. Sie bleiben dein Geld; Geld vom Arbeitgeber senkt die Kosten.
- 24 statt 26 Abrechnungszeiträume zählen. Zweiwöchentliche Abzüge fallen 26-mal im Jahr an.
- Nur eine Art von Jahr vergleichen. Die günstigste Option kann zwischen einem ruhigen und einem teuren Jahr wechseln.
Wann ein Tool hilft
Eine Tabelle kann Prämien addieren. Selten spielt sie jeden datierten Besuch in der richtigen Reihenfolge durch Selbstbehalt, Kostenbeteiligung und Obergrenzen, beherrscht eingebettete und aggregierte Familien-Selbstbehalte, hält HSA-, FSA- und HRA-Geld getrennt von den Kosten und testet eine auf mehrere Pläne verteilte Familie. Der Krankenversicherungsplan-Vergleich für Familien tut das, und jedes Ergebnis öffnet „Wie berechnet“. Er wendet nur die Planbedingungen und Sätze an, die du eingibst; Zuschüsse und Ansprüche berechnet er nicht. Exakte Arithmetik, keine KI-Schätzungen. Um eine Rechnung zu prüfen, die du schon bekommen hast, sieh dir den Medical Bill & EOB Checker an.
Öffne die Demo mit der Familie oben — jeder Bildschirm, ohne Anmeldung — und trag dann die Pläne ein, die dir angeboten werden.
Demo öffnenKrankenversicherungsplan-Vergleich für Familien — $9.90
Weitere Ratgeber: eine Arztrechnung auf Fehler prüfen, wie groß sollte ein Notgroschen sein und Rücklagen für planbare Ausgaben.
Häufige Fragen
Wie vergleiche ich die Gesamtkosten zweier Krankenversicherungspläne?
Addier die Jahresprämien jedes Plans zu dem, was du für dieselbe Behandlung unter seinem Selbstbehalt, seiner Kostenbeteiligung und seiner Obergrenze schulden würdest. Im Beispiel kommt Plan A auf $6,200 und Plan B auf $6,350 für eine Leistung über $5,000.
Was unterscheidet einen eingebetteten von einem aggregierten Selbstbehalt?
Beim eingebetteten Selbstbehalt hat jede Person ihren eigenen Selbstbehalt innerhalb des Familien-Selbstbehalts. Beim aggregierten muss der gesamte Familien-Selbstbehalt erreicht sein, bevor die Kostenbeteiligung für irgendwen beginnt. Im Beispiel kosten dieselben $3,000 an Behandlung $1,400 oder $2,200.
Ist ein Plan mit hohem Selbstbehalt und HSA günstiger?
Das hängt davon ab, wie viel Behandlung deine Familie braucht und wie viel der Arbeitgeber ins HSA einzahlt. In der Demo ist der HSA-Plan in zwei von drei Szenarien am günstigsten, im Jahr mit wenig Behandlungen eine aufgeteilte Familie.
Zähle ich meine HSA-Einzahlungen als Kosten?
Nein. Deine eigenen Einzahlungen sind eine Übertragung zwischen deinen Konten, und das Guthaben bleibt deins. Die Beiträge des Arbeitgebers sind es, die die Kosten senken.
Das ist Entscheidungshilfe, keine Versicherungs-, Steuer- oder medizinische Beratung.
In diesem Leitfaden erwähnte Tools
 USAInteraktives Tool
Krankenversicherungsplan-Vergleich für Familien
Vergleiche Krankenversicherungspläne anhand derselben Arztbesuche, Rezepte und finanziellen Regeln deiner Familie – nicht nur anhand der Beiträge.

