
Zorgverzekeringen voor het gezin vergelijken, verder dan de premie
Om zorgverzekeringen voor het gezin te vergelijken, tel je de jaarpremies van elk plan op bij wat je gezin de zorgverleners zou verschuldigd zijn voor dezelfde bezoeken, tests en recepten onder het eigen risico, de vaste bijdragen, de coassurance en de maximale eigen kosten van dat plan — en herhaal je dat voor een rustig en een duur jaar. Het plan met de laagste premie is niet altijd het plan met het laagste totaal, en het antwoord kan veranderen met hoeveel zorg jullie gebruiken. In het voorbeeld hieronder kost het plan met de lagere premie $150 minder in een jaar met één ziekenhuisrekening van $5,000, en $1,800 minder in een jaar zonder enige zorg.
Deze gids gaat over Amerikaanse zorgverzekeringen via de werkgever of individueel, in Amerikaanse dollars. Hij vergelijkt kosten onder de polisvoorwaarden die je invoert; hij raadt geen behandeling aan, bevestigt geen dekking en beslist niet over toelating.
Waarom de premie alleen misleidt
Een plan heeft twee prijzen: wat je betaalt om verzekerd te zijn en wat je betaalt als je het gebruikt:
- Het eigen risico legt de kosten bij de eerste rekeningen van het jaar. Een lage premie gaat vaak samen met een hoog eigen risico.
- Coassurance en vaste bijdragen lopen door na het eigen risico. Tot de maximale eigen kosten zijn bereikt.
- Gezinsrisico's werken op twee manieren. Een ingebed en een geaggregeerd eigen risico geven verschillende rekeningen voor dezelfde zorg.
- Betaalperiodes tellen mee. Premies die elke twee weken worden ingehouden, gaan 26 keer per jaar van je loon, niet 24.
- HSA-geld is niet hetzelfde als kosten. Je eigen stortingen verplaatsen geld tussen je rekeningen; geld van de werkgever verlaagt de kosten.
De formule
- Jaarpremies = premie per inhouding × aantal inhoudingen in het polisjaar.
- Wat je voor een behandeling verschuldigd bent = het toegestane bedrag tot het resterende eigen risico, daarna vaste bijdrage of coassurance over de rest, tot de maximale eigen kosten zijn bereikt.
- Kosten van verzekering en zorg = jaarpremies + alles wat aan zorgverleners verschuldigd is.
- Uitgaand geld van het huishouden = premies + rekeningen uit eigen zak + je eigen HSA-stortingen.
- Economisch resultaat = kosten van verzekering en zorg − HSA- of HRA-geld van de werkgever − de belastingeffecten die je bevestigt.
Een rekenvoorbeeld
De getallen hieronder volgen de controlevoorbeelden waarmee Zorgverzekeringen vergelijken voor het gezin wordt getest. Eén persoon heeft één ziekenhuisbehandeling nodig met een toegestaan bedrag van $5,000.
| Plan A | Plan B | |
|---|---|---|
| Maandpremie | $300 | $450 |
| Eigen risico | $2,000 | $500 |
| Coassurance | 20% | 10% |
| Maximale eigen kosten | $4,000 | $2,500 |
| Jaarpremies | $3,600 | $5,400 |
| Verschuldigd voor de behandeling van $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Kosten van verzekering en zorg | $6,200 | $6,350 |
Plan A kost dit jaar $150 minder. In een jaar zonder zorg groeit het verschil tot $1,800, het verschil in premies. In het slechtste geval, als de maximale eigen kosten zijn bereikt, komt plan A op $3,600 + $4,000 = $7,600 en plan B op $5,400 + $2,500 = $7,900.
Ingebed of geaggregeerd eigen risico? Een gezinsplan heeft een individueel eigen risico van $1,000 en een gezinsrisico van $2,000, met 20% coassurance. Eén gezinslid heeft $3,000 aan toegestane zorg. Met een ingebed eigen risico betaalt die persoon $1,000 en daarna 20% van $2,000: $1,400. Met een geaggregeerd eigen risico moet eerst de hele $2,000 worden gehaald: $2,000 plus 20% van $1,000, dus $2,200.
Drie totalen met een HSA. De $6,200 van plan A wordt deels betaald uit een HSA. De werkgever stort $1,000, het huishouden $2,000, en $2,600 aan rekeningen wordt van de rekening betaald. De HSA sluit het jaar af met $400, het uitgaande geld van het huishouden is $5,600, en het economische resultaat na het geld van de werkgever is $5,200, zonder ingevoerd belastingeffect.
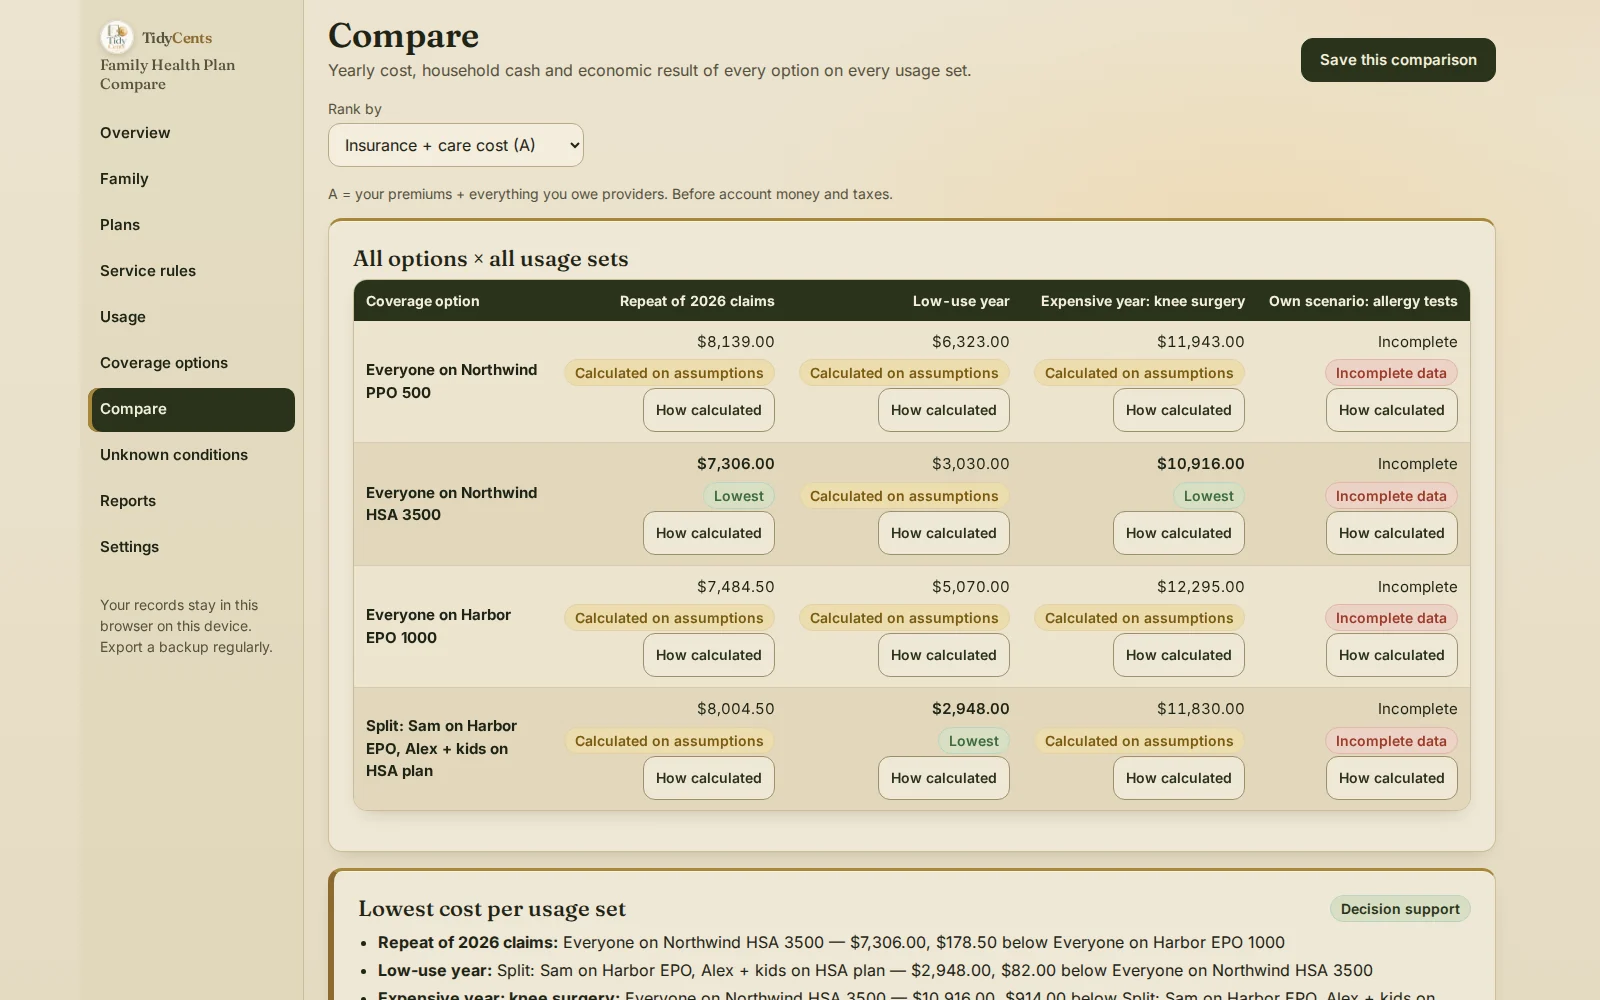
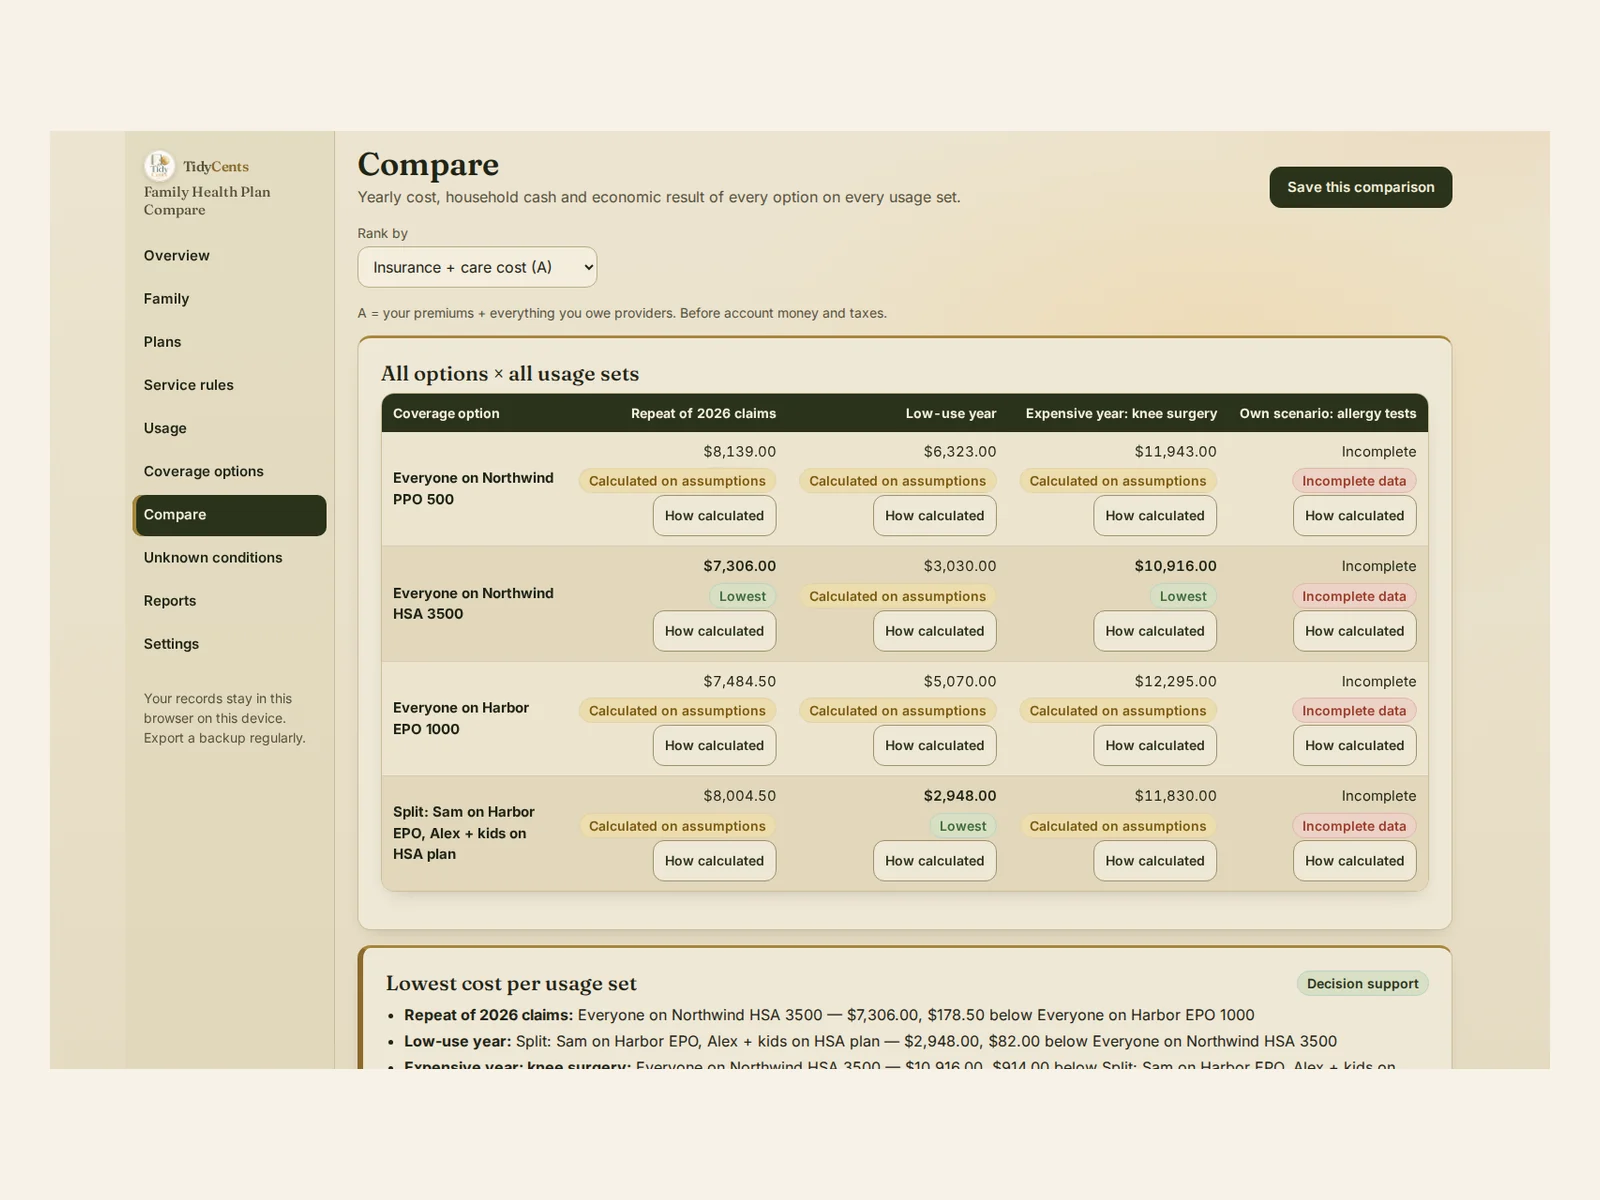
Wat de demo laat zien. Een fictief gezin van 4 vergelijkt 3 plannen, waaronder het gezin verdelen over de plannen van twee werkgevers. Bij een herhaling van de zorg van vorig jaar kost het hele gezin in een HSA-plan met hoog eigen risico $7,306, $178.50 minder dan iedereen in een EPO. In een rustig jaar kost een verdeling — één volwassene in de EPO, de andere volwassene en de kinderen in het HSA-plan — $2,948, $82 minder dan iedereen in het HSA-plan. In een duur jaar met een knieoperatie kost het hele gezin in het HSA-plan $10,916, $914 minder dan de verdeling. Een vierde scenario met allergietests krijgt pas een rangorde als de ontbrekende prijzen zijn ingevoerd.
Stap voor stap: de plannen van je gezin vergelijken
- Zet het gezin op een rij met alias en rol en vink de plannen aan waar elke persoon aan mag deelnemen.
- Neem de voorwaarden van elk plan over uit de samenvatting van de dekking: premies per betaalperiode en niveau, eigen risico, maximale eigen kosten en rekeninggeld.
- Voer één regel per soort zorg in: vaste bijdrage, coassurance en of die meetelt voor het eigen risico en het maximum.
- Voer jullie zorg in met data en toegestane bedragen: vorig jaar herhaald, een rustig jaar en een duur jaar.
- Stel dekkingsopties samen, ook een gezin dat over plannen is verdeeld.
- Vergelijk elke optie in elk scenario en kijk waarom de goedkoopste optie verandert.
- Controleer de maandelijkse geldbehoefte, niet alleen het jaartotaal.
- Los de onbekenden op: een ontbrekend toegestaan bedrag is een vraag aan het plan, geen gok.
Veelgemaakte fouten
- Alleen op premie kiezen. De rekeningen bij gebruik kunnen hoger uitvallen.
- Het gefactureerde in plaats van het toegestane bedrag gebruiken. De kostendeling gaat uit van het toegestane bedrag.
- Aannemen dat het eigen risico per persoon geldt. Een geaggregeerd gezinsrisico kan meer kosten voor de zorg van één persoon.
- Je eigen HSA-stortingen als kosten tellen. Het blijft jouw geld; het geld van de werkgever is wat de kosten verlaagt.
- 24 betaalperiodes tellen in plaats van 26. Inhoudingen om de twee weken gebeuren 26 keer per jaar.
- Maar één soort jaar vergelijken. De goedkoopste optie kan wisselen tussen een rustig en een duur jaar.
Wanneer een tool helpt
Een spreadsheet kan premies optellen. Zelden laat hij elk gedateerd bezoek in de juiste volgorde door eigen risico, coassurance en maxima lopen, kan hij omgaan met ingebedde en geaggregeerde gezinsrisico's, houdt hij HSA-, FSA- en HRA-geld apart van de kosten en test hij een gezin dat over plannen is verdeeld. Zorgverzekeringen vergelijken voor het gezin doet dat, en elk resultaat opent "Hoe berekend". De tool past alleen de voorwaarden en tarieven toe die jij invoert; subsidies en toelating berekent hij niet. Exacte rekenkunde, geen AI-gissingen. Om een rekening te controleren die je al hebt gekregen, zie de Medical Bill & EOB Checker.
Open de demo met het gezin hierboven — elk scherm, zonder account — en voer daarna de plannen in die je worden aangeboden.
Open de demoZorgverzekeringen vergelijken voor het gezin — $9.90
Verwante gidsen: een medische rekening op fouten controleren, hoe groot moet een noodfonds zijn en potjes voor geplande uitgaven.
Veelgestelde vragen
Hoe vergelijk ik de totale kosten van twee zorgverzekeringen?
Tel de jaarpremies van elk plan op bij wat je voor dezelfde zorg verschuldigd zou zijn onder het eigen risico, de coassurance en de maximale eigen kosten van dat plan. In het voorbeeld komt plan A op $6,200 en plan B op $6,350 voor één behandeling van $5,000.
Wat is het verschil tussen een ingebed en een geaggregeerd eigen risico?
Bij een ingebed eigen risico heeft elke persoon een eigen eigen risico binnen dat van het gezin. Bij een geaggregeerd eigen risico moet het hele gezinsrisico zijn gehaald voordat de kostendeling voor wie dan ook begint. In het voorbeeld kost dezelfde $3,000 aan zorg $1,400 of $2,200.
Is een plan met hoog eigen risico en een HSA goedkoper?
Dat hangt af van hoeveel zorg je gezin gebruikt en hoeveel de werkgever in de HSA stort. In de demo is het HSA-plan in twee van de drie scenario's het goedkoopst, en een verdeeld gezin in het rustige jaar.
Moet ik mijn HSA-stortingen als kosten tellen?
Nee. Je eigen stortingen zijn een overboeking tussen je rekeningen en het saldo blijft van jou. Het zijn de bijdragen van de werkgever die de kosten verlagen.
Dit is beslissingsondersteuning, geen verzekerings-, belasting- of medisch advies.
Tools uit deze gids
 VSInteractieve tool
Zorgverzekeringen vergelijken voor het gezin
Vergelijk zorgplannen op dezelfde bezoeken, recepten en financiële regels van je gezin – niet alleen op de premie.

