
Come confrontare i piani sanitari per la famiglia oltre il premio
Per confrontare piani sanitari per la famiglia, somma i premi annui di ogni piano a ciò che la tua famiglia dovrebbe ai fornitori per le stesse visite, esami e ricette con franchigie, ticket fissi, coassicurazione e massimali di spesa di quel piano — poi ripeti per un anno tranquillo e uno costoso. Il piano con il premio più basso non è sempre quello con il totale più basso, e la risposta può cambiare in base a quante cure usate. Nell'esempio qui sotto, il piano con il premio più basso costa $150 in meno in un anno con un conto ospedaliero di $5,000, e $1,800 in meno in un anno senza alcuna cura.
Questa guida riguarda i piani sanitari statunitensi, aziendali o individuali, in dollari USA. Confronta i costi con le condizioni del piano che inserisci; non raccomanda cure, non conferma coperture e non decide l'idoneità.
Perché il premio da solo inganna
Un piano ha due prezzi: quanto paghi per essere coperto e quanto paghi quando lo usi:
- La franchigia sposta il costo sui primi conti dell'anno. Un premio basso spesso arriva con una franchigia alta.
- Coassicurazione e ticket continuano dopo la franchigia. Finché non si raggiunge il massimale di spesa.
- Le franchigie familiari funzionano in due modi. Franchigie incorporate e aggregate danno conti diversi per le stesse cure.
- I periodi di paga contano. I premi trattenuti ogni due settimane escono 26 volte l'anno, non 24.
- Il denaro dell'HSA non è un costo. I tuoi versamenti spostano soldi tra i tuoi conti; il denaro del datore di lavoro riduce il costo.
La formula
- Premi annui = premio per trattenuta × numero di trattenute nell'anno del piano.
- Quanto devi per una prestazione = l'importo ammesso fino alla franchigia residua, poi ticket o coassicurazione sul resto, fino al massimale di spesa.
- Costo di assicurazione e cure = premi annui + tutto ciò che si deve ai fornitori.
- Uscite di cassa della famiglia = premi + conti pagati di tasca propria + i tuoi versamenti nell'HSA.
- Risultato economico = costo di assicurazione e cure − denaro del datore di lavoro su HSA o HRA − gli effetti fiscali che confermi.
Un esempio con i numeri
I numeri qui sotto seguono gli esempi di controllo usati per testare il Confronto piani sanitari per la famiglia. Una persona ha bisogno di una prestazione ospedaliera con un importo ammesso di $5,000.
| Piano A | Piano B | |
|---|---|---|
| Premio mensile | $300 | $450 |
| Franchigia | $2,000 | $500 |
| Coassicurazione | 20% | 10% |
| Massimale di spesa | $4,000 | $2,500 |
| Premi annui | $3,600 | $5,400 |
| Dovuto per la prestazione da $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Costo di assicurazione e cure | $6,200 | $6,350 |
Il piano A costa $150 in meno quest'anno. In un anno senza cure, il divario sale a $1,800, la differenza dei premi. Nel caso peggiore, quando si raggiunge il massimale, il piano A totalizza $3,600 + $4,000 = $7,600 e il piano B $5,400 + $2,500 = $7,900.
Franchigia incorporata o aggregata? Un piano familiare ha una franchigia individuale di $1,000 e una familiare di $2,000, con il 20% di coassicurazione. Un familiare ha $3,000 di cure ammesse. Con la franchigia incorporata, quella persona paga $1,000 e poi il 20% di $2,000: $1,400. Con la franchigia aggregata bisogna prima raggiungere tutti i $2,000: $2,000 più il 20% di $1,000, cioè $2,200.
Tre totali con un HSA. I $6,200 del piano A sono pagati in parte da un HSA. Il datore di lavoro versa $1,000, la famiglia versa $2,000 e $2,600 di conti vengono pagati dal conto. L'HSA chiude l'anno con $400, le uscite di cassa della famiglia sono $5,600 e il risultato economico dopo il denaro del datore di lavoro è $5,200, senza effetti fiscali inseriti.
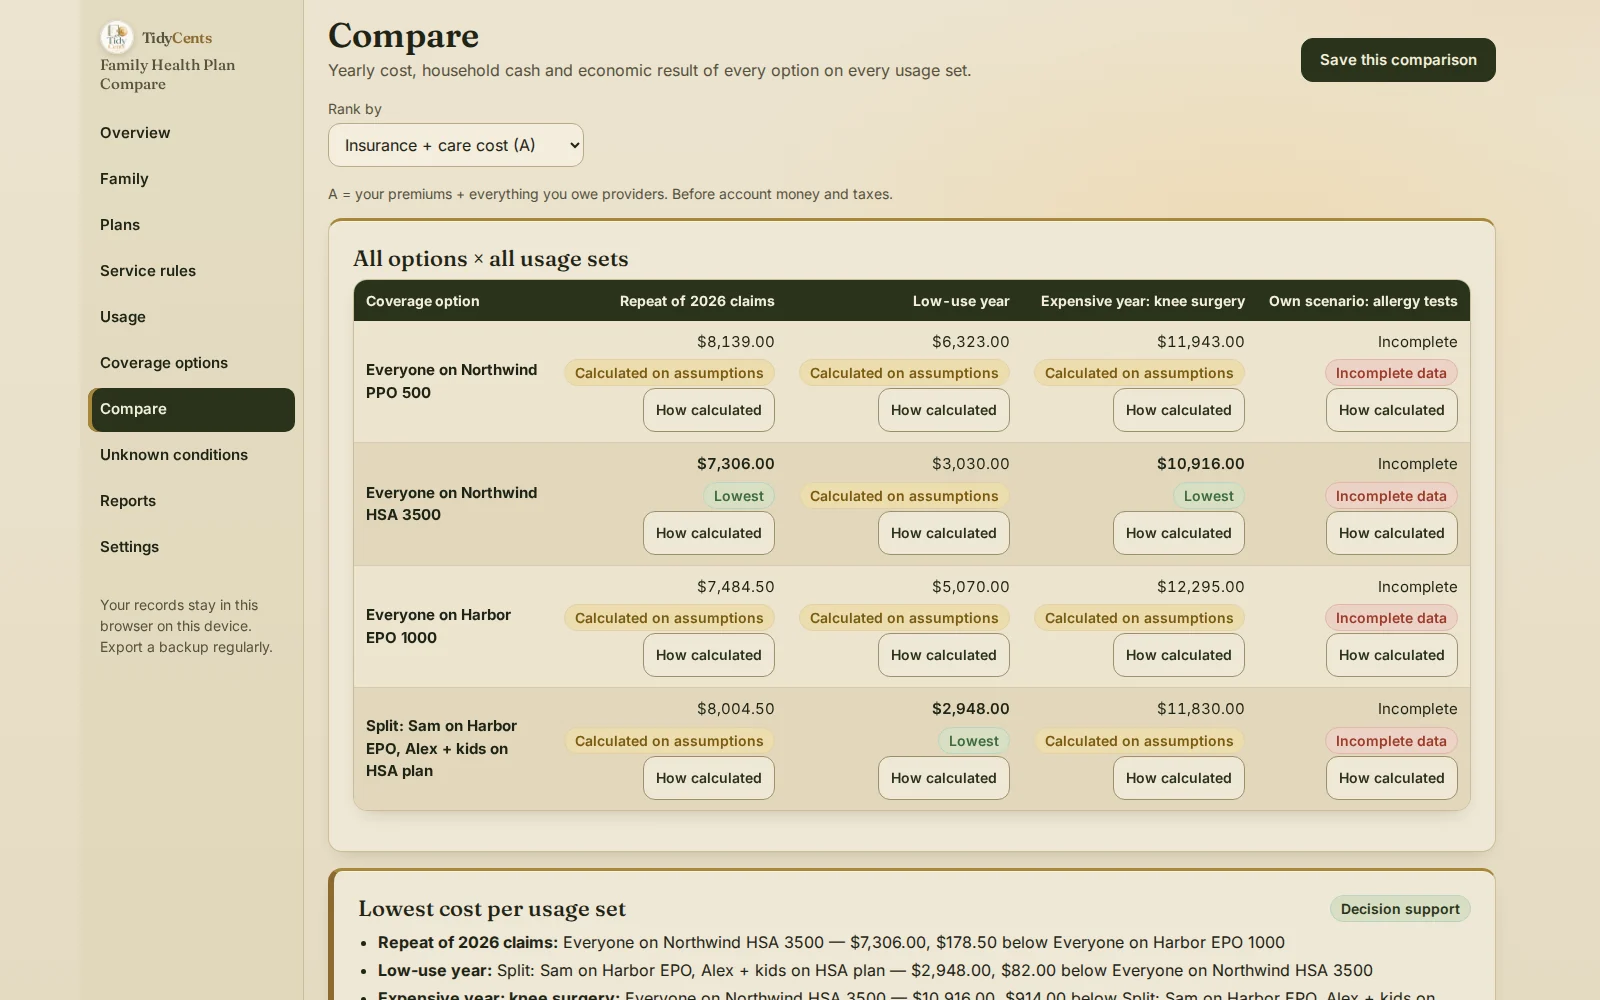
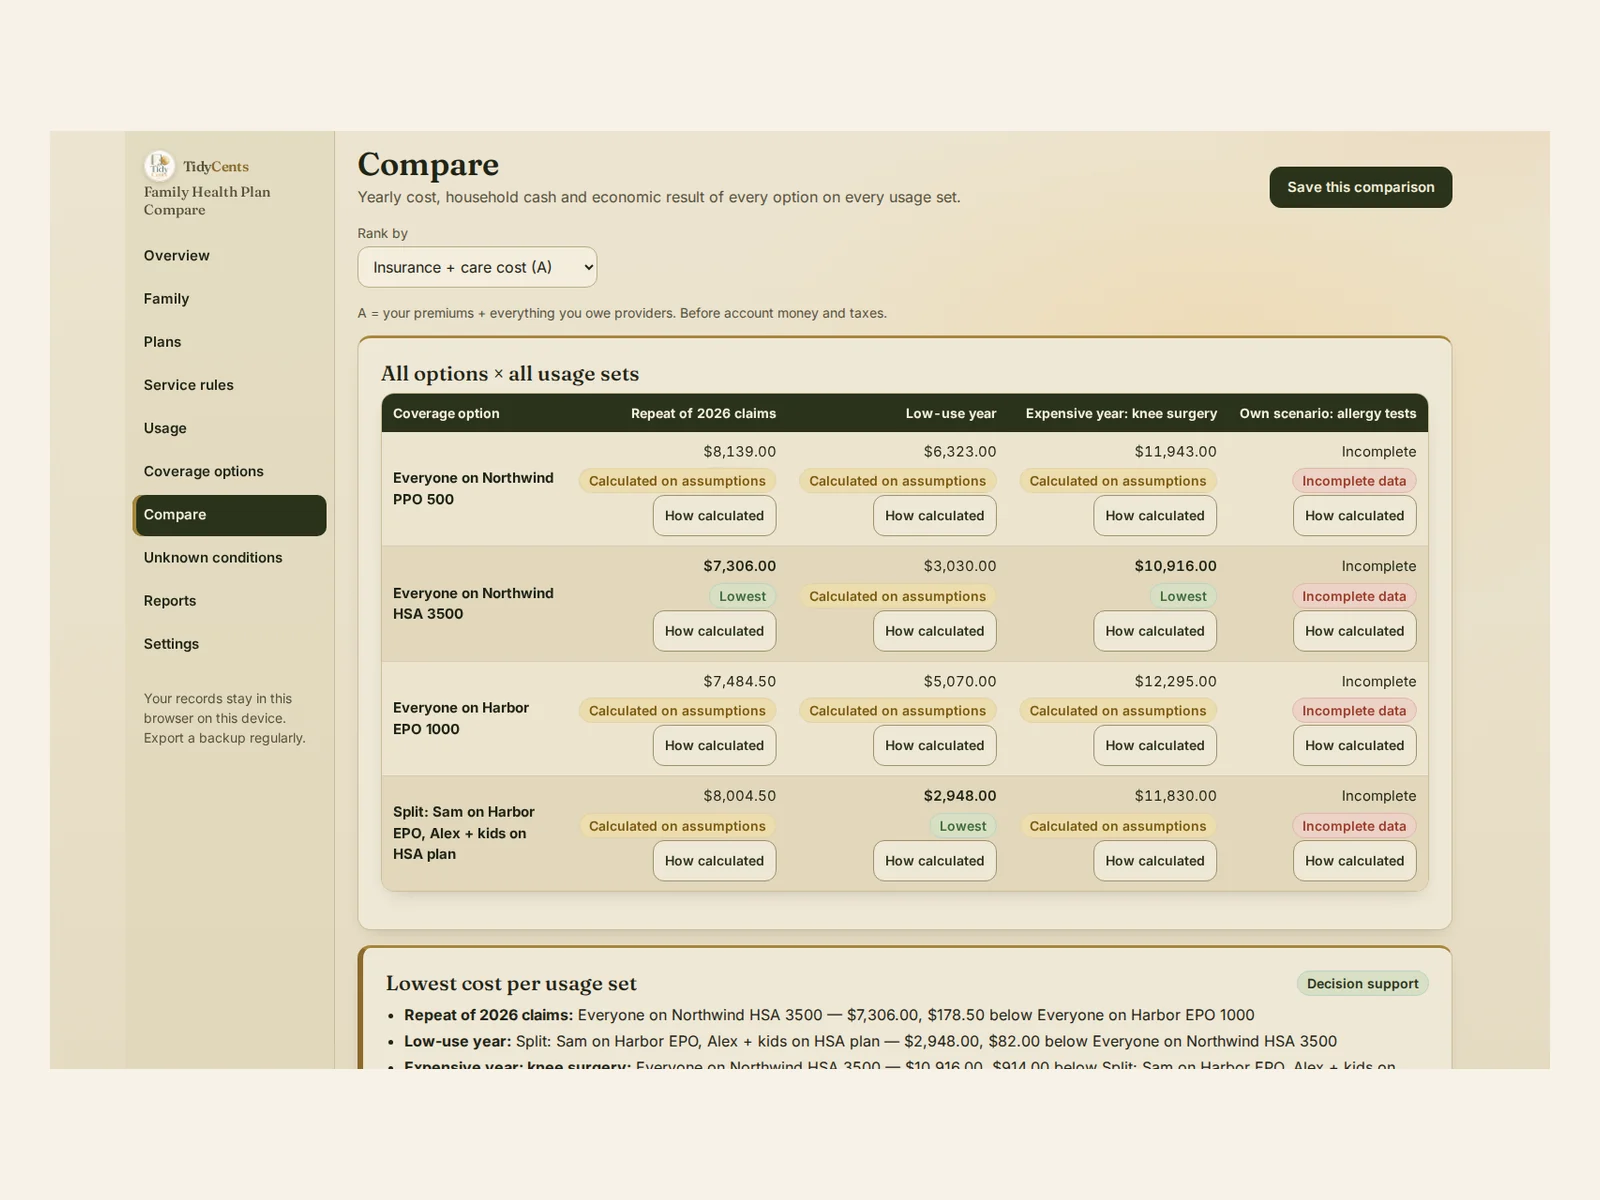
Cosa mostra la demo. Una famiglia fittizia di 4 persone confronta 3 piani, compresa la divisione della famiglia tra i piani di due datori di lavoro. Ripetendo le cure dell'anno precedente, tutta la famiglia su un piano HSA ad alta franchigia costa $7,306, $178.50 meno di tutti su una EPO. In un anno di poco uso, una divisione — un adulto sulla EPO, l'altro adulto e i figli sul piano HSA — costa $2,948, $82 meno di tutti sul piano HSA. In un anno costoso con un intervento al ginocchio, tutta la famiglia sul piano HSA costa $10,916, $914 meno della divisione. Un quarto scenario con test allergologici non viene classificato finché non si inseriscono i prezzi mancanti.
Passo dopo passo: confrontare i piani della tua famiglia
- Elenca la famiglia per alias e ruolo e spunta i piani a cui ciascuno può aderire.
- Copia le condizioni di ogni piano dal riepilogo delle prestazioni: premi per periodo di paga e livello, franchigie, massimali e denaro dei conti.
- Inserisci una regola per tipo di cura: ticket, coassicurazione e se vale per la franchigia e il massimale.
- Inserisci le vostre cure con date e importi ammessi: l'anno precedente ripetuto, un anno di poco uso e un anno costoso.
- Imposta le opzioni di copertura, compresa una famiglia divisa tra più piani.
- Confronta ogni opzione in ogni scenario e guarda perché cambia l'opzione meno cara.
- Controlla il fabbisogno di cassa mensile, non solo il totale annuo.
- Chiudi le incognite: un importo ammesso mancante è una domanda per il piano, non una stima.
Errori comuni
- Scegliere solo in base al premio. I conti quando usi il piano possono superarlo.
- Usare l'importo fatturato invece di quello ammesso. La compartecipazione si basa sull'importo ammesso.
- Dare per scontato che la franchigia sia per persona. Una franchigia familiare aggregata può costare di più per le cure di una sola persona.
- Contare i tuoi versamenti nell'HSA come costo. Restano soldi tuoi; a ridurre il costo è il denaro del datore di lavoro.
- Contare 24 periodi di paga invece di 26. Le trattenute ogni due settimane avvengono 26 volte l'anno.
- Confrontare un solo tipo di anno. L'opzione meno cara può cambiare tra un anno tranquillo e uno costoso.
Quando aiuta uno strumento
Un foglio di calcolo sa sommare premi. Di rado fa passare ogni cura datata attraverso franchigie, coassicurazione e massimali nell'ordine giusto, gestisce franchigie familiari incorporate e aggregate, tiene separato dal costo il denaro di HSA, FSA e HRA e prova una famiglia divisa tra più piani. Il Confronto piani sanitari per la famiglia lo fa, e ogni risultato apre "Come è calcolato". Applica solo le condizioni e le aliquote che inserisci; non calcola sussidi né idoneità. Aritmetica esatta, nessuna ipotesi dell'IA. Per controllare un conto già ricevuto, guarda il Medical Bill & EOB Checker.
Apri la demo con la famiglia qui sopra — tutte le schermate, senza registrazione — poi inserisci i piani che ti vengono offerti.
Apri la demoConfronto piani sanitari per la famiglia — $9.90
Guide correlate: come controllare una fattura medica, quanto deve essere grande un fondo di emergenza e i fondi accantonati per spese previste.
Domande frequenti
Come confronto il costo totale di due piani sanitari?
Somma i premi annui di ogni piano a ciò che dovresti per le stesse cure con la sua franchigia, coassicurazione e massimale. Nell'esempio, il piano A totalizza $6,200 e il piano B $6,350 per una prestazione da $5,000.
Che differenza c'è tra franchigia incorporata e aggregata?
Con la franchigia incorporata, ogni persona ha la propria franchigia dentro quella familiare. Con quella aggregata, l'intera franchigia familiare va raggiunta prima che la compartecipazione inizi per chiunque. Nell'esempio, le stesse $3,000 di cure costano $1,400 o $2,200.
Un piano ad alta franchigia con HSA costa meno?
Dipende da quante cure usa la tua famiglia e da quanto versa il datore di lavoro nell'HSA. Nella demo il piano HSA è il meno caro in due scenari su tre, e la famiglia divisa lo è nell'anno di poco uso.
Devo contare i miei versamenti nell'HSA come costo?
No. I tuoi versamenti sono un trasferimento tra i tuoi conti e il saldo resta tuo. A ridurre il costo sono i contributi del datore di lavoro.
Questo è un supporto alle decisioni, non una consulenza assicurativa, fiscale o medica.
Strumenti citati in questa guida
 USAStrumento interattivo
Confronto piani sanitari per la famiglia
Confronta piani sanitari sulle stesse visite, prescrizioni e regole finanziarie della tua famiglia, non solo sui premi.

