
Comparer les régimes santé familiaux au-delà de la prime
Pour comparer des régimes santé familiaux, ajoutez les primes annuelles de chaque régime à ce que votre famille devrait aux prestataires pour les mêmes consultations, examens et ordonnances avec les franchises, quotes-parts fixes, coassurance et plafonds de reste à charge de ce régime — puis recommencez pour une année calme et une année coûteuse. Le régime à la prime la plus basse n'est pas toujours celui au total le plus bas, et la réponse peut changer selon la quantité de soins utilisés. Dans l'exemple ci-dessous, le régime à la prime la plus basse coûte $150 de moins dans une année avec une facture d'hôpital de $5,000, et $1,800 de moins dans une année sans aucun soin.
Ce guide porte sur les régimes santé américains, d'employeur ou individuels, en dollars US. Il compare des coûts selon les conditions du régime que vous saisissez ; il ne recommande aucun traitement, ne confirme aucune couverture et ne décide pas de l'éligibilité.
Pourquoi la prime seule trompe
Un régime a deux prix : ce que vous payez pour être couvert et ce que vous payez quand vous l'utilisez :
- La franchise reporte le coût sur les premières factures de l'année. Une prime basse va souvent avec une franchise élevée.
- La coassurance et les quotes-parts continuent après la franchise. Jusqu'à atteindre le plafond de reste à charge.
- Les franchises familiales fonctionnent de deux façons. Les franchises intégrées et cumulées donnent des factures différentes pour les mêmes soins.
- Les périodes de paie comptent. Des primes prélevées toutes les deux semaines tombent 26 fois par an, pas 24.
- L'argent du HSA n'est pas un coût. Vos propres versements déplacent de l'argent entre vos comptes ; l'argent de l'employeur réduit le coût.
La formule
- Primes annuelles = prime par prélèvement × nombre de prélèvements dans l'année du régime.
- Ce que vous devez pour un soin = le montant autorisé jusqu'à la franchise restante, puis quote-part ou coassurance sur le reste, jusqu'au plafond de reste à charge.
- Coût assurance et soins = primes annuelles + tout ce qui est dû aux prestataires.
- Sorties de trésorerie du foyer = primes + factures payées de votre poche + vos propres versements au HSA.
- Résultat économique = coût assurance et soins − argent de l'employeur sur le HSA ou le HRA − les effets fiscaux que vous confirmez.
Un exemple chiffré
Les chiffres ci-dessous suivent les exemples de contrôle qui servent à tester le Comparateur de régimes santé familiaux. Une personne a besoin d'un soin hospitalier au montant autorisé de $5,000.
| Régime A | Régime B | |
|---|---|---|
| Prime mensuelle | $300 | $450 |
| Franchise | $2,000 | $500 |
| Coassurance | 20% | 10% |
| Plafond de reste à charge | $4,000 | $2,500 |
| Primes annuelles | $3,600 | $5,400 |
| Dû pour le soin de $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Coût assurance et soins | $6,200 | $6,350 |
Le régime A coûte $150 de moins cette année. Dans une année sans soins, l'écart passe à $1,800, la différence de primes. Dans le pire cas, quand le plafond est atteint, le régime A totalise $3,600 + $4,000 = $7,600 et le régime B $5,400 + $2,500 = $7,900.
Franchise intégrée ou cumulée ? Un régime familial a une franchise individuelle de $1,000 et familiale de $2,000, avec 20% de coassurance. Un membre de la famille a $3,000 de soins autorisés. Avec une franchise intégrée, cette personne paie $1,000 puis 20% de $2,000 : $1,400. Avec une franchise cumulée, il faut d'abord atteindre les $2,000 entiers : $2,000 plus 20% de $1,000, soit $2,200.
Trois totaux avec un HSA. Les $6,200 du régime A sont payés en partie depuis un HSA. L'employeur verse $1,000, le foyer verse $2,000, et $2,600 de factures sont payées depuis le compte. Le HSA finit l'année avec $400, les sorties de trésorerie du foyer sont de $5,600, et le résultat économique après l'argent de l'employeur est de $5,200, sans effet fiscal saisi.
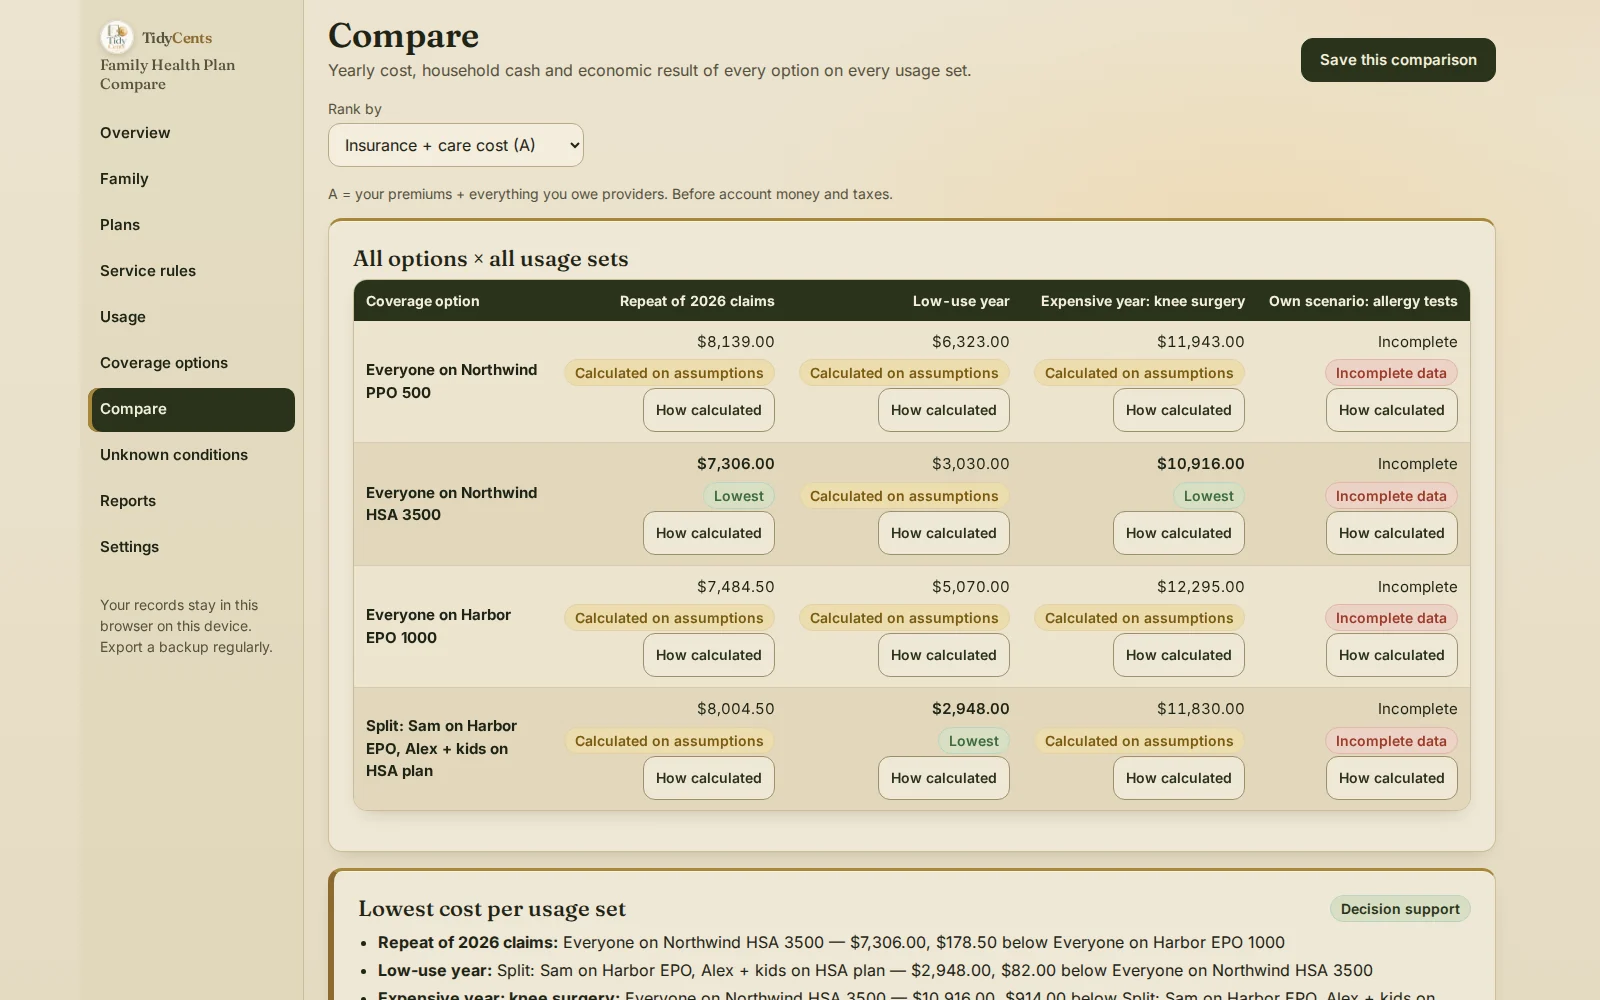
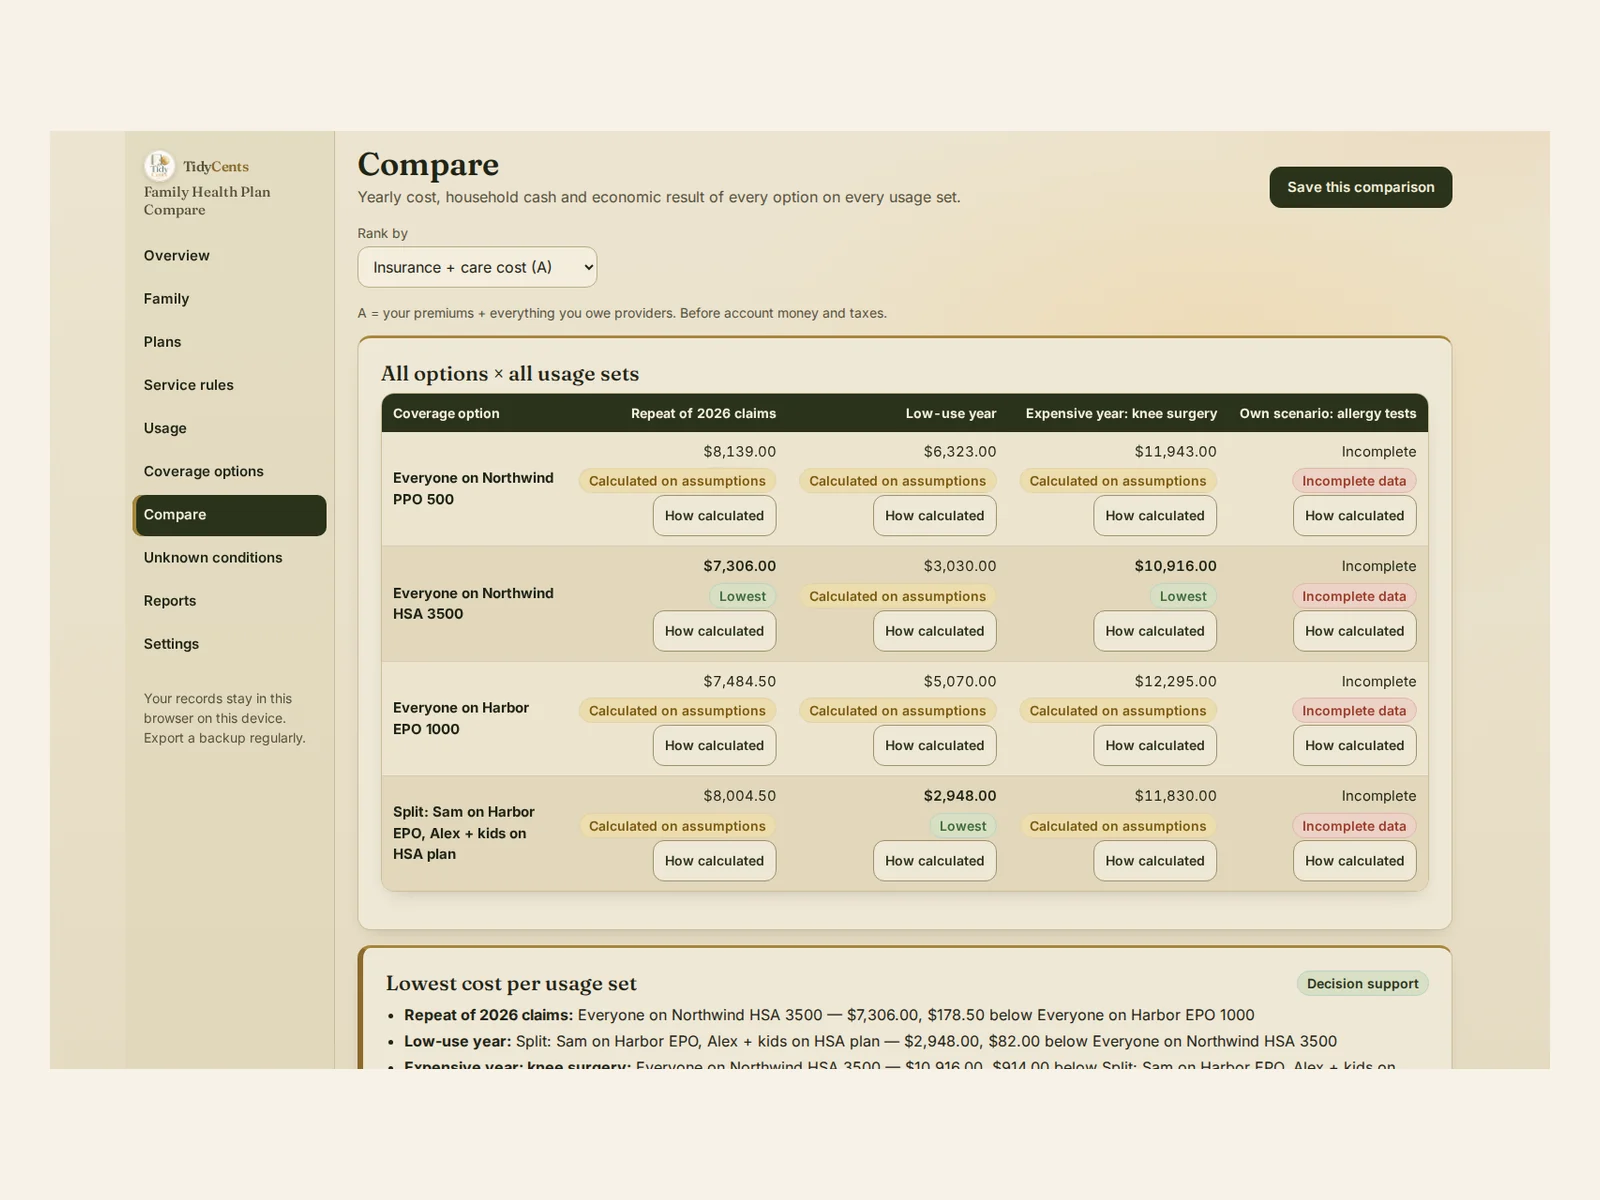
Ce que montre la démo. Une famille fictive de 4 personnes compare 3 régimes, y compris la répartition de la famille entre les régimes de deux employeurs. En répétant les soins de l'an dernier, toute la famille sur un régime HSA à franchise élevée coûte $7,306, $178.50 de moins que tout le monde sur un EPO. Dans une année calme, une répartition — un adulte sur l'EPO, l'autre adulte et les enfants sur le régime HSA — coûte $2,948, $82 de moins que tout le monde sur le régime HSA. Dans une année coûteuse avec une opération du genou, toute la famille sur le régime HSA coûte $10,916, $914 de moins que la répartition. Un quatrième scénario avec des tests d'allergie n'est pas classé tant que ses prix manquants ne sont pas saisis.
Étape par étape : comparer les régimes de votre famille
- Listez la famille par alias et rôle, et cochez les régimes auxquels chacun peut adhérer.
- Recopiez les conditions de chaque régime depuis son résumé des garanties : primes par période de paie et niveau, franchises, plafonds et argent des comptes.
- Saisissez une règle par type de soin : quote-part, coassurance et prise en compte dans la franchise et le plafond.
- Saisissez vos soins avec dates et montants autorisés : l'an dernier répété, une année calme et une année coûteuse.
- Créez les options de couverture, y compris une famille répartie entre régimes.
- Comparez chaque option dans chaque scénario et regardez pourquoi l'option la moins chère change.
- Vérifiez le besoin de trésorerie mensuel, pas seulement le total annuel.
- Levez les inconnues : un montant autorisé manquant est une question pour le régime, pas une supposition.
Erreurs fréquentes
- Choisir sur la seule prime. Les factures à l'usage peuvent la dépasser.
- Utiliser le montant facturé au lieu du montant autorisé. Le partage des coûts repose sur le montant autorisé.
- Supposer que la franchise est par personne. Une franchise familiale cumulée peut coûter plus pour les soins d'une seule personne.
- Compter vos propres versements au HSA comme un coût. Ils restent votre argent ; c'est l'argent de l'employeur qui baisse le coût.
- Compter 24 périodes de paie au lieu de 26. Les prélèvements toutes les deux semaines tombent 26 fois par an.
- Comparer un seul type d'année. L'option la moins chère peut changer entre une année calme et une année coûteuse.
Quand un outil aide
Un tableur sait additionner des primes. Il fait rarement passer chaque soin daté par franchises, coassurance et plafonds dans le bon ordre, gère les franchises familiales intégrées et cumulées, sépare l'argent HSA, FSA et HRA du coût et teste une famille répartie entre régimes. Le Comparateur de régimes santé familiaux le fait, et chaque résultat ouvre « Comment c'est calculé ». Il applique uniquement les conditions et taux que vous saisissez ; il ne calcule ni subventions ni éligibilité. Arithmétique exacte, aucune supposition d'IA. Pour vérifier une facture déjà reçue, voyez Medical Bill & EOB Checker.
Ouvrez la démo avec la famille ci-dessus — tous les écrans, sans inscription — puis saisissez les régimes qui vous sont proposés.
Ouvrir la démoComparateur de régimes santé familiaux — $9.90
Guides associés : vérifier une facture médicale, quelle taille pour une épargne de précaution et les provisions pour dépenses prévues.
Questions fréquentes
Comment comparer le coût total de deux régimes santé ?
Ajoutez les primes annuelles de chaque régime à ce que vous devriez pour les mêmes soins avec sa franchise, sa coassurance et son plafond. Dans l'exemple, le régime A totalise $6,200 et le régime B $6,350 pour un soin de $5,000.
Quelle différence entre une franchise intégrée et une franchise cumulée ?
Avec une franchise intégrée, chaque personne a sa propre franchise à l'intérieur de la franchise familiale. Avec une franchise cumulée, toute la franchise familiale doit être atteinte avant que le partage des coûts commence pour quiconque. Dans l'exemple, les mêmes $3,000 de soins coûtent $1,400 ou $2,200.
Un régime à franchise élevée avec HSA est-il moins cher ?
Cela dépend de la quantité de soins de votre famille et de ce que l'employeur verse sur le HSA. Dans la démo, le régime HSA est le moins cher dans deux scénarios sur trois, et une famille répartie l'est dans l'année calme.
Dois-je compter mes versements au HSA comme un coût ?
Non. Vos propres versements sont un transfert entre vos comptes et le solde reste à vous. Ce sont les contributions de l'employeur qui réduisent le coût.
Ceci est une aide à la décision, pas un conseil en assurance, fiscal ou médical.
Outils cités dans ce guide
 USAOutil interactif
Comparateur de régimes santé familiaux
Comparez des régimes santé sur les mêmes consultations, ordonnances et règles financières de votre famille, pas seulement sur les primes.

