
Как сравнить медицинские планы для семьи не только по взносу
Чтобы сравнить медицинские планы для семьи, прибавьте годовые взносы каждого плана к тому, что ваша семья была бы должна медикам за одни и те же визиты, анализы и рецепты с учётом франшиз, фиксированных доплат, сострахования и лимита собственных расходов этого плана, — и повторите расчёт для спокойного и для дорогого года. План с самым низким взносом не всегда даёт самый низкий итог, и ответ может меняться в зависимости от того, сколько медицинской помощи вы используете. В примере ниже план с меньшим взносом обходится на $150 дешевле в год с одним больничным счётом на $5,000 и на $1,800 дешевле в год без какой-либо помощи.
Этот материал — об американских медицинских планах, от работодателя или индивидуальных, в долларах США. Он сравнивает расходы по условиям плана, которые вводите вы; он не рекомендует лечение, не подтверждает покрытие и не определяет право на участие.
Почему один взнос вводит в заблуждение
У плана две цены: сколько вы платите за то, чтобы быть застрахованными, и сколько — когда пользуетесь страховкой:
- Франшиза переносит расходы на первые счета года. Низкий взнос часто идёт вместе с высокой франшизой.
- Сострахование и доплаты продолжаются после франшизы. Пока не достигнут лимит собственных расходов.
- Семейные франшизы работают двумя способами. Встроенная и совокупная франшиза дают разные счета за одну и ту же помощь.
- Периоды выплаты зарплаты важны. Взносы, удерживаемые раз в две недели, списываются 26 раз в год, а не 24.
- Деньги HSA — не то же самое, что расходы. Ваши собственные взносы перекладывают деньги между вашими счетами; деньги работодателя снижают расходы.
Формула
- Годовые взносы = взнос за удержание × число удержаний в году плана.
- Сколько вы должны за услугу = допустимая сумма до оставшейся франшизы, затем доплата или сострахование на остаток — пока не достигнут лимит собственных расходов.
- Стоимость страховки и помощи = годовые взносы + всё, что причитается медикам.
- Денежный отток семьи = взносы + счета, оплаченные из своего кармана, + ваши собственные взносы в HSA.
- Экономический результат = стоимость страховки и помощи − деньги работодателя на HSA или HRA − подтверждённые вами налоговые эффекты.
Пример расчёта
Цифры ниже соответствуют контрольным примерам, на которых проверяется Сравнение медицинских планов для семьи. Одному человеку нужна одна больничная услуга с допустимой суммой $5,000.
| План A | План B | |
|---|---|---|
| Ежемесячный взнос | $300 | $450 |
| Франшиза | $2,000 | $500 |
| Сострахование | 20% | 10% |
| Лимит собственных расходов | $4,000 | $2,500 |
| Годовые взносы | $3,600 | $5,400 |
| Долг за услугу на $5,000 | $2,000 + $600 = $2,600 | $500 + $450 = $950 |
| Стоимость страховки и помощи | $6,200 | $6,350 |
План A в этом году дешевле на $150. В год без медицинской помощи разница растёт до $1,800 — это разница во взносах. В худшем случае, когда лимит собственных расходов достигнут, план A даёт $3,600 + $4,000 = $7,600, а план B — $5,400 + $2,500 = $7,900.
Встроенная или совокупная франшиза? У семейного плана индивидуальная франшиза $1,000 и семейная $2,000, сострахование 20%. У одного члена семьи допустимых расходов на $3,000. При встроенной франшизе этот человек платит $1,000, а затем 20% от $2,000: $1,400. При совокупной франшизе сначала нужно набрать все $2,000: $2,000 плюс 20% от $1,000, то есть $2,200.
Три итога с HSA. $6,200 по плану A частично оплачиваются из HSA. Работодатель вносит $1,000, семья вносит $2,000, и $2,600 счетов оплачиваются со счёта. HSA заканчивает год с $400, денежный отток семьи — $5,600, а экономический результат после денег работодателя — $5,200, без введённого налогового эффекта.
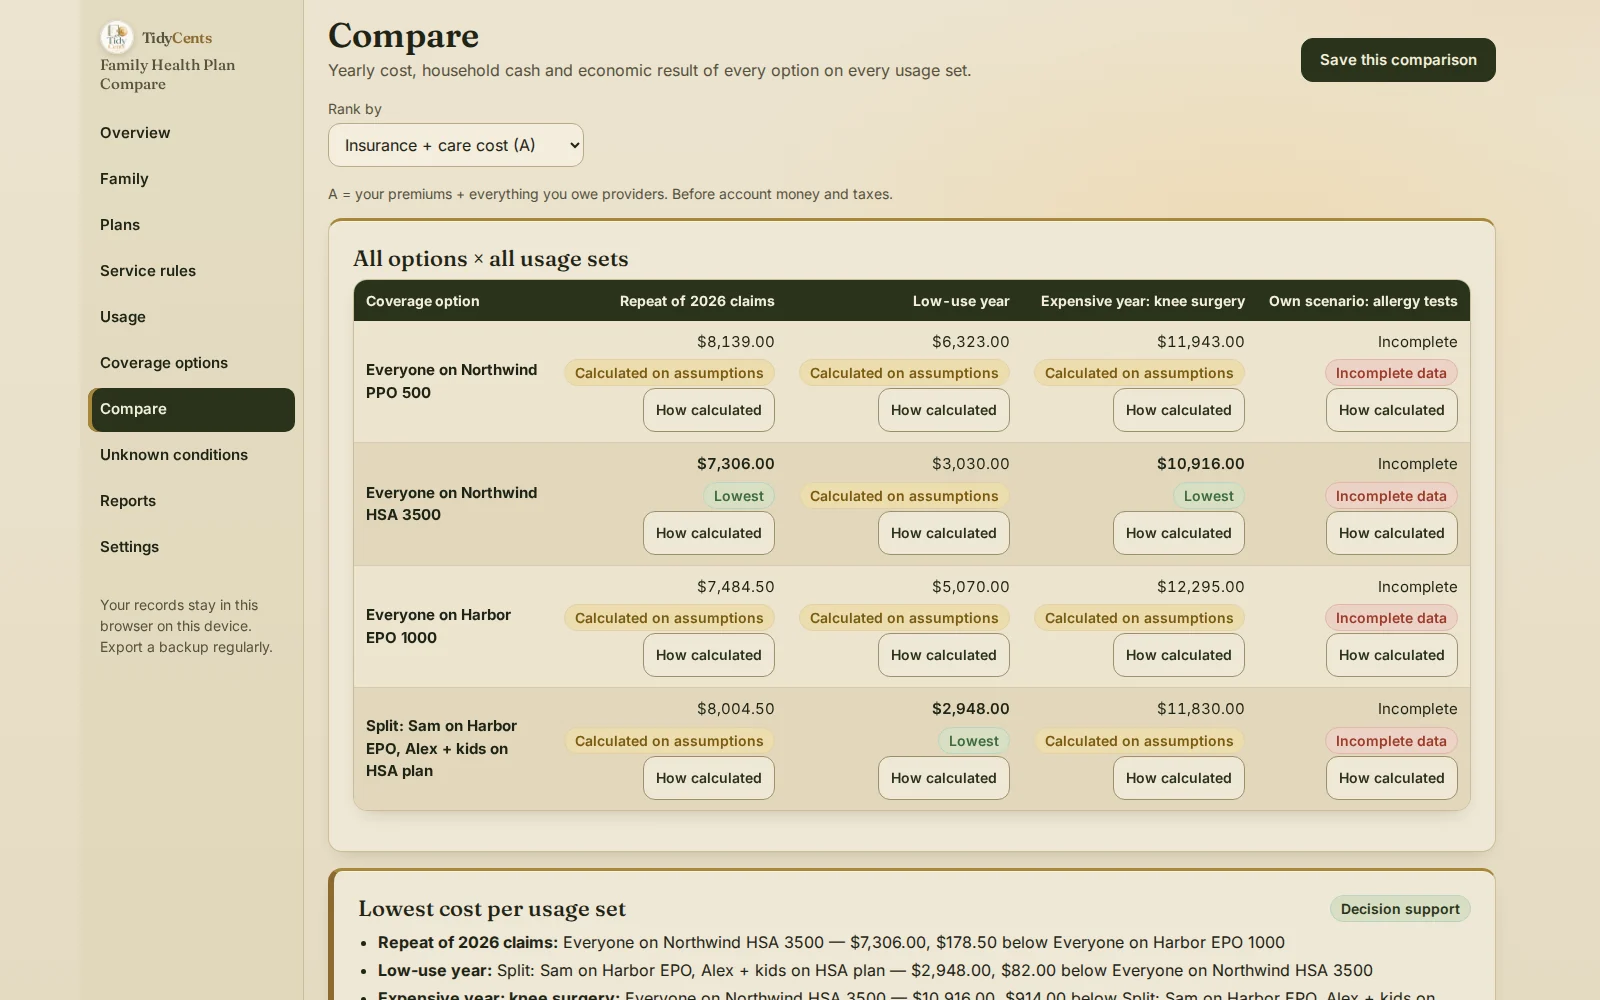
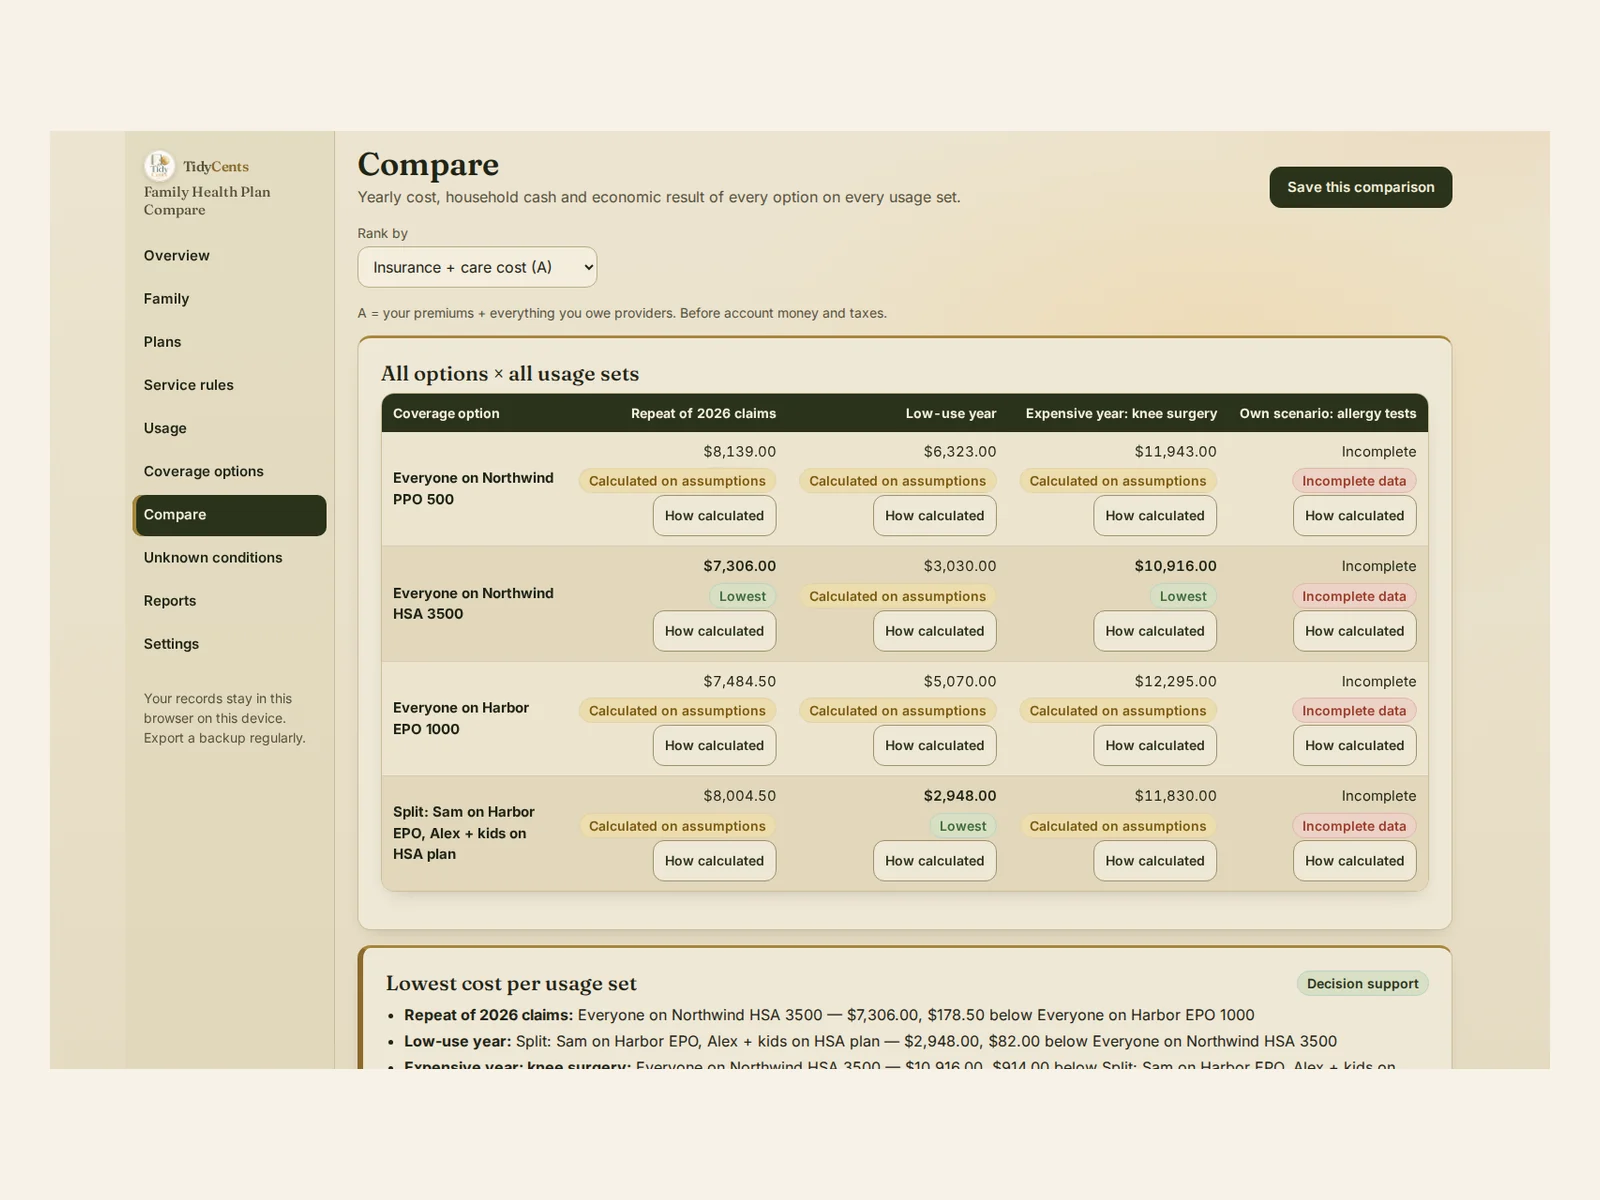
Что показывает демо. Вымышленная семья из 4 человек сравнивает 3 плана, в том числе вариант с разделением семьи между планами двух работодателей. При повторе прошлогодних услуг вся семья в HSA-плане с высокой франшизой обходится в $7,306 — на $178.50 дешевле, чем все в EPO. В спокойный год разделение — один взрослый в EPO, другой взрослый и дети в HSA-плане — стоит $2,948, на $82 дешевле, чем все в HSA-плане. В дорогой год с операцией на колене вся семья в HSA-плане обходится в $10,916, на $914 дешевле разделения. Четвёртый сценарий с аллергопробами не ранжируется, пока не введены его недостающие цены.
Пошагово: как сравнить планы для своей семьи
- Перечислите членов семьи по псевдонимам и ролям и отметьте планы, в которые каждый может вступить.
- Перенесите условия каждого плана из сводки льгот: взносы за период выплаты и уровень, франшизы, лимиты и деньги на счетах.
- Введите по одному правилу на вид помощи: доплата, сострахование и учитывается ли она во франшизе и лимите.
- Введите свои медицинские события с датами и допустимыми суммами: повтор прошлого года, спокойный год и дорогой год.
- Настройте варианты покрытия, включая разделение семьи между планами.
- Сравните каждый вариант в каждом сценарии и посмотрите, почему меняется самый дешёвый вариант.
- Проверьте ежемесячную потребность в деньгах, а не только годовой итог.
- Закройте неизвестные: недостающая допустимая сумма — вопрос к плану, а не догадка.
Типичные ошибки
- Выбирать только по взносу. Счета при использовании плана могут его перевесить.
- Брать выставленную сумму вместо допустимой. Распределение расходов считается от допустимой суммы.
- Считать, что франшиза — на человека. Совокупная семейная франшиза может обойтись дороже при лечении одного человека.
- Считать свои взносы в HSA расходом. Это по-прежнему ваши деньги; расходы снижают деньги работодателя.
- Считать 24 периода выплаты вместо 26. Удержания раз в две недели происходят 26 раз в год.
- Сравнивать только один тип года. Самый дешёвый вариант может смениться между спокойным и дорогим годом.
Когда помогает инструмент
Таблица умеет сложить взносы. Но она редко проводит каждый датированный визит через франшизы, сострахование и лимиты в правильном порядке, учитывает встроенные и совокупные семейные франшизы, держит деньги HSA, FSA и HRA отдельно от расходов и проверяет семью, разделённую между планами. Сравнение медицинских планов для семьи делает это, и каждый результат раскрывает «Как рассчитано». Инструмент применяет только условия и ставки, которые вводите вы; субсидии и право на участие он не рассчитывает. Точная арифметика, никаких догадок ИИ. Чтобы проверить уже полученный счёт, посмотрите Medical Bill & EOB Checker.
Откройте демо с семьёй из примера — все экраны, без регистрации, — а затем введите планы, которые вам предлагают.
Связанные материалы: как проверить медицинский счёт на ошибки, каким должен быть резервный фонд и накопительные фонды на плановые расходы.
Вопросы и ответы
Как сравнить полную стоимость двух медицинских планов?
Прибавьте годовые взносы каждого плана к тому, что вы были бы должны за ту же помощь с учётом его франшизы, сострахования и лимита собственных расходов. В примере план A даёт $6,200, а план B — $6,350 за одну услугу на $5,000.
Чем встроенная франшиза отличается от совокупной?
При встроенной франшизе у каждого человека своя франшиза внутри семейной. При совокупной нужно набрать всю семейную франшизу, прежде чем распределение расходов начнётся для кого-либо. В примере одни и те же $3,000 помощи стоят $1,400 или $2,200.
Дешевле ли план с высокой франшизой и HSA?
Это зависит от того, сколько помощи использует ваша семья и сколько работодатель вносит в HSA. В демо HSA-план самый дешёвый в двух сценариях из трёх, а разделённая семья — в спокойный год.
Считать ли мои взносы в HSA расходом?
Нет. Ваши собственные взносы — перевод между вашими счетами, и остаток остаётся вашим. Расходы снижают именно взносы работодателя.
Это поддержка решения, а не страховая, налоговая или медицинская консультация.
Инструменты из этого руководства
 СШАИнтерактивный инструмент
Сравнение медицинских планов для семьи
Сравнивайте медицинские планы на одних и тех же визитах, рецептах и финансовых правилах вашей семьи — а не только по взносам.

