
Rapprochement à trois voies pour une petite entreprise
Un rapprochement à trois voies signifie que vous ne payez une facture fournisseur que pour ce que vous avez commandé, au prix convenu, et seulement pour la quantité réellement reçue et acceptée. Trois documents, une comparaison par ligne : le bon de commande, la réception ou le bon de livraison, et la facture. Dans l’exemple ci-dessous, une facture de quincaillerie de $1,439.80 paraît banale, mais le contrôle ligne par ligne trouve un prix supérieur au prix convenu, deux cartons facturés alors qu’ils ont été retournés, et une seconde copie d’une autre facture sur le point d’être saisie. La payer telle quelle aurait coûté $39.90 de plus que ce qui était convenu et reçu — sur une seule facture.
Pourquoi les petites entreprises paient trop leurs fournisseurs
Personne ne cherche à payer deux fois. Les trop-payés viennent de failles ordinaires :
- Des changements de prix que personne n’a notés. Le nouveau tarif arrive par e-mail ; la commande garde l’ancien prix, la facture en affiche un troisième.
- Des livraisons incomplètes ou abîmées. La facture reprend toute la commande ; deux des 60 unités sont arrivées abîmées.
- Des retours qui n’atteignent jamais la facture. Le mauvais article repart avec le chauffeur, mais la facture le compte toujours.
- La même facture saisie deux fois. « BL-119020 » et « bl-119020 » sont différents pour un tableur et identiques pour le fournisseur.
Chacune de ces failles est petite. Sur une année et tous les fournisseurs, elles s’additionnent — et une fois payées, elles sont difficiles à récupérer.
Les trois contrôles, ligne par ligne
Pour chaque ligne de facture, retrouvez la ligne de commande correspondante et comparez :
- Contrôle du prix = prix unitaire net facturé − prix unitaire net convenu. Convenu signifie la dernière version convenue de la commande, pas la première.
- Contrôle de la quantité = quantité facturée à ce jour − quantité acceptée à ce jour. Acceptée = réceptions conformes − retours au fournisseur.
- Contrôle de la commande = quantité facturée à ce jour − quantité commandée (après annulations).
- Tolérance = un petit écart que vous décidez d’accepter, en pourcentage du prix convenu. L’écart reste affiché ; la tolérance indique seulement qu’il est acceptable selon votre réglage.
- Contrôle des doublons = même fournisseur, même numéro de facture sans espaces ni distinction de casse, même devise. Une seconde facture du même montant à quelques jours d’intervalle est un doublon possible qui demande une justification.
Comptez en cumulé. Si deux factures portent sur la même ligne de commande, la seconde est contrôlée par rapport à ce qui reste après la première.
Un exemple chiffré
Les chiffres sont ceux de la démo de Rapprochement commandes et factures : un atelier de meubles fictif qui achète du bois, de la quincaillerie, des produits de finition et des travaux d’électricien à quatre fournisseurs.
La commande a changé une fois. La commande de quincaillerie du 10 septembre a été convenue à $2.10 la charnière, $11.40 la paire de coulisses et $6.90 la boîte de vis. Le 12 septembre, le nouveau tarif du fournisseur a augmenté les coulisses de $0.55 à $11.95, et l’atelier a porté les charnières de 200 à 240 pour un chantier de cuisine. C’est devenu la version 2 de la commande, avec la raison notée.
Ce qui est arrivé. Le 18 septembre : 240 charnières, 58 paires de coulisses conformes plus 2 abîmées, et 30 boîtes de vis. Deux de ces boîtes contenaient la mauvaise taille et sont reparties avec le chauffeur le 4 octobre.
Ce qui a été facturé. Facture BL-118842 du 19 septembre :
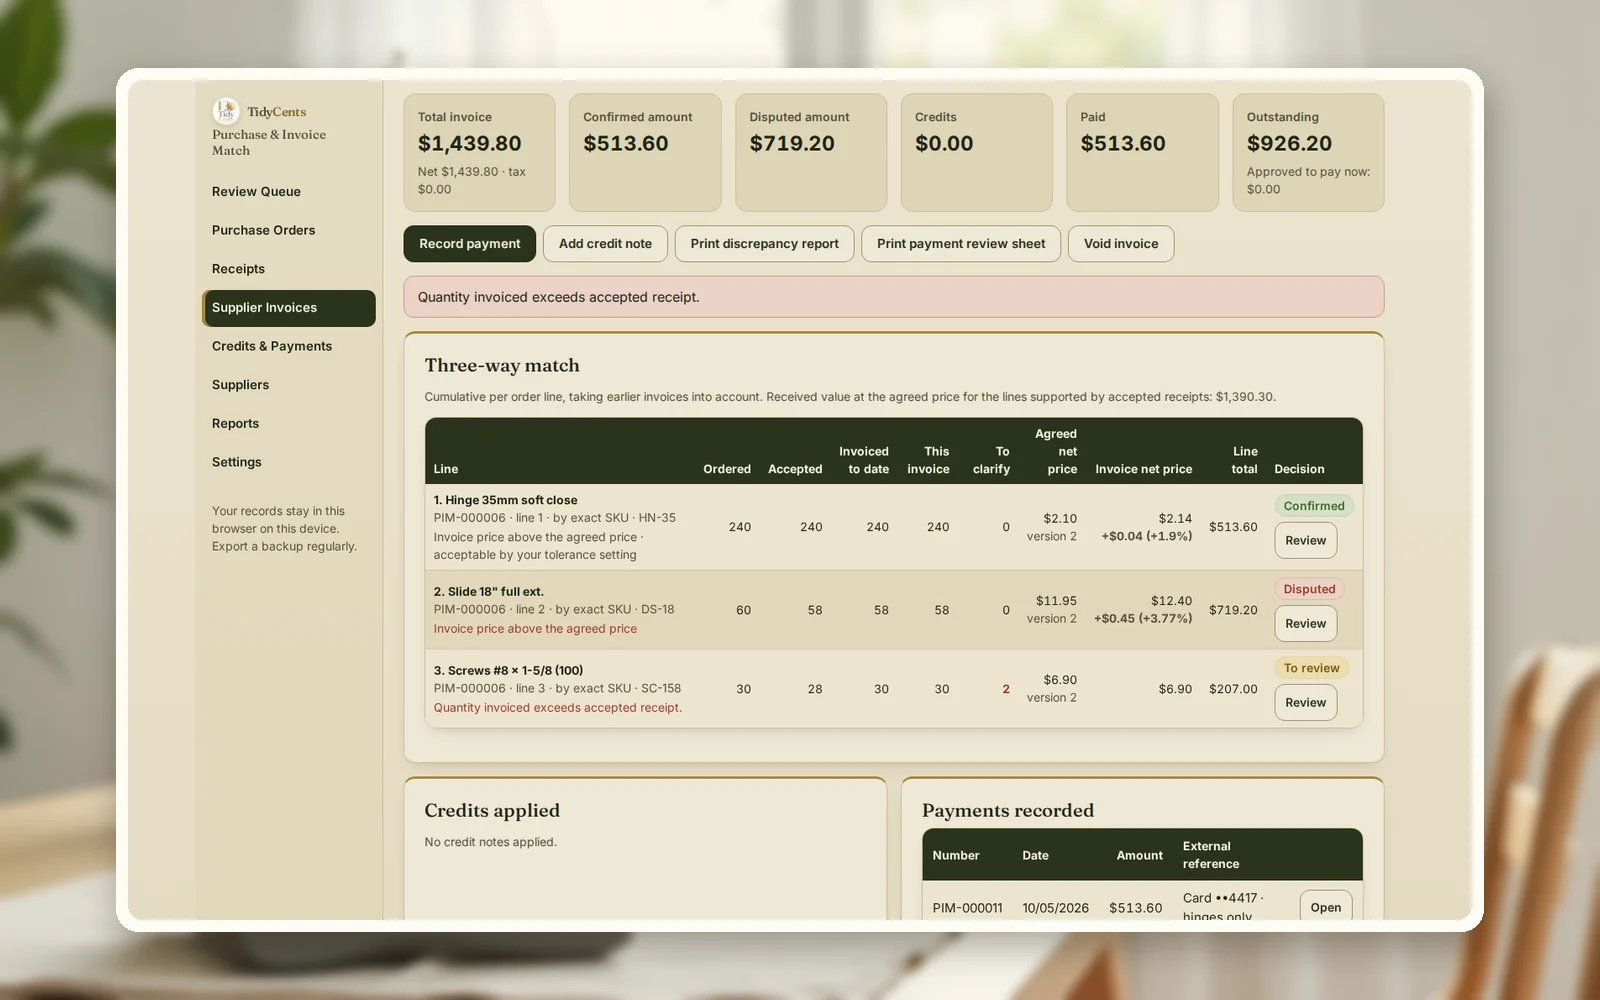
| Ligne | Facturé | Prix | Prix convenu | Accepté | Résultat |
|---|---|---|---|---|---|
| Charnières | 240 | $2.14 | $2.10 | 240 | +$0.04 (+1.9%), dans la tolérance de 2% — confirmée |
| Coulisses | 58 | $12.40 | $11.95 | 58 | +$0.45 (+3.77%), hors tolérance — contestée |
| Vis | 30 | $6.90 | $6.90 | 28 | 2 boîtes à clarifier |
Le total de la facture est de $1,439.80. L’atelier a confirmé $513.60 (les charnières) et payé exactement ce montant par carte, contesté $719.20 (les coulisses) et laissé $207 en suspens jusqu’à l’avoir pour les deux boîtes retournées. Restant dû : $926.20 ; approuvé à payer maintenant : $0. L’écart de prix sur les coulisses est de $26.10 ; les deux boîtes font $13.80. Ce sont les $39.90 qui auraient été payés sans contrôle.
Le doublon qui a failli passer. Une facture de serre-joints, BL-119020 de $140, était déjà approuvée. Une semaine plus tard, quelqu’un a commencé à saisir « bl-119020 » — le même numéro avec un espace et en minuscules. Le contrôle normalise le numéro et signale un doublon exact avant la saisie.
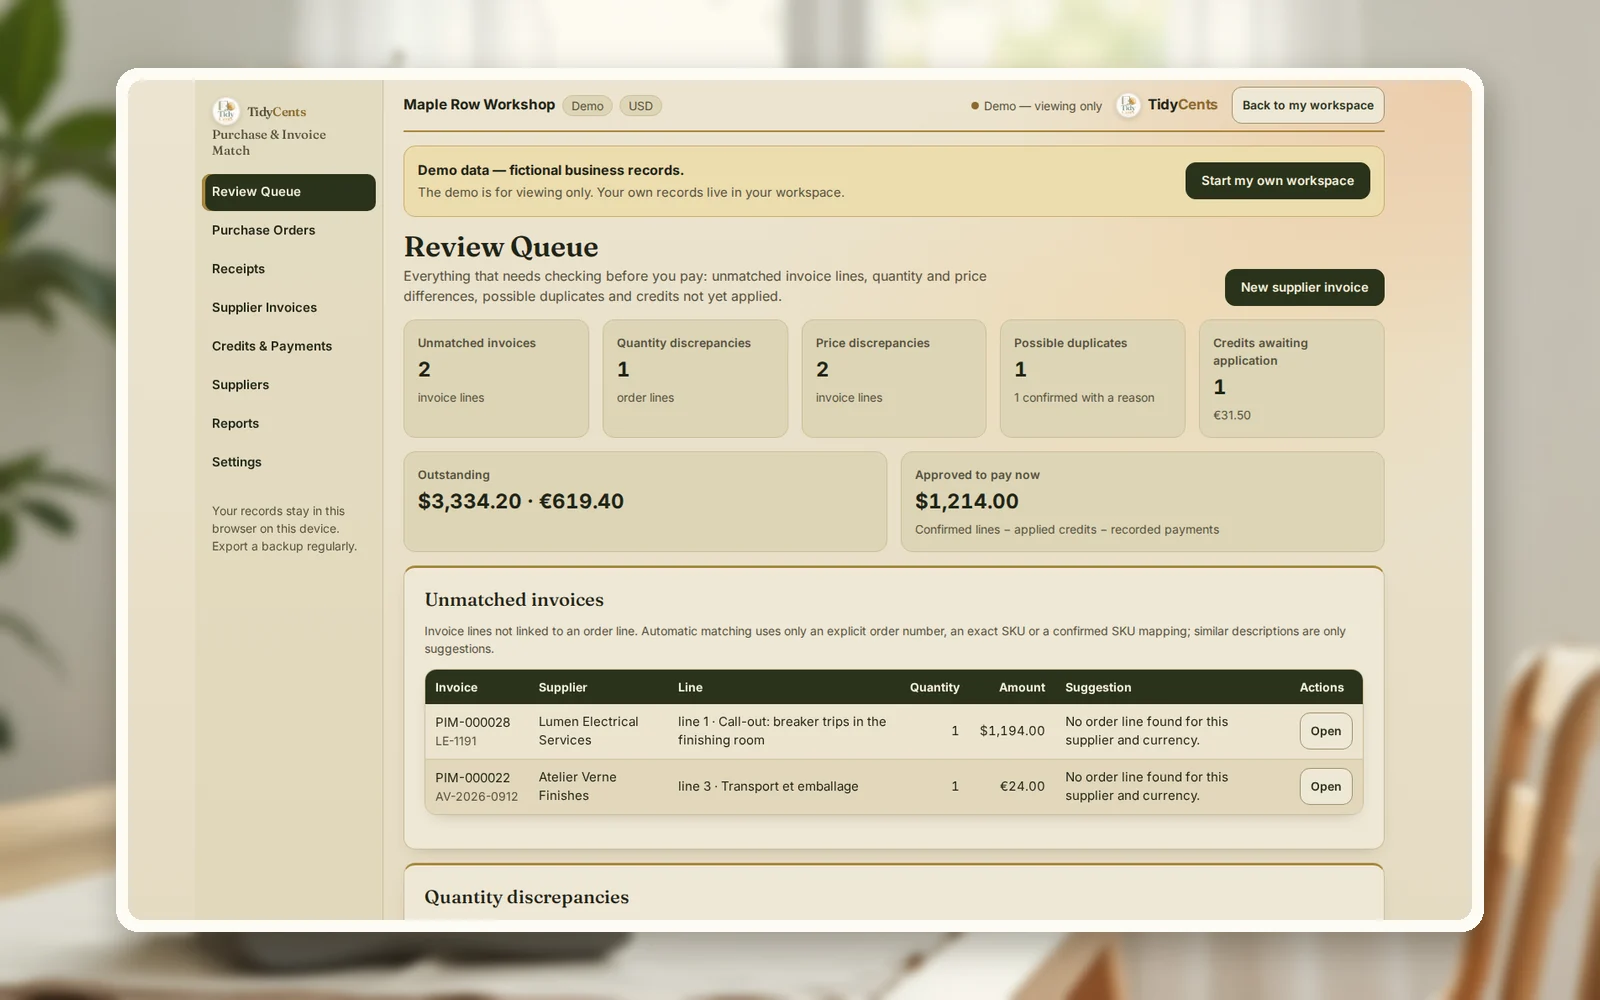
Le doublon qui n’en était pas un. L’électricien a envoyé LE-1191 de $1,194 cinq jours après LE-1188 du même montant de $1,194. Même fournisseur, même montant, dates proches : un doublon possible. La gérante l’a confirmé avec une raison — un dépannage pour des disjonctions le 7 octobre, pas l’installation du ventilateur — et cette raison reste dans l’enregistrement.
Deux points en suspens dans une autre devise. Le fournisseur de finitions a facturé une ligne de transport de €24 absente de la commande ; elle attend donc dans la file de contrôle comme non rapprochée. Et un avoir de €31.50 pour remise de volume est enregistré mais pas encore affecté à une facture ; il apparaît comme avoir non imputé au lieu d’être oublié.
Étape par étape : une routine de rapprochement à trois voies
- Enregistrez chaque commande avec les prix convenus, et chaque modification comme une nouvelle version avec sa raison.
- Enregistrez la réception quand les marchandises ou les travaux arrivent : quantités conformes, abîmées et refusées, avec le bon de livraison.
- Enregistrez les retours et les annulations pour que les quantités acceptées et commandées restent justes.
- Saisissez la facture et reliez chaque ligne à sa ligne de commande — par référence de commande, par votre code article ou par une correspondance confirmée avec le code du fournisseur.
- Contrôlez prix, quantités et doublons ligne par ligne, et ne fixez une tolérance que là où vous la voulez vraiment.
- Confirmez ou contestez chaque ligne avec une raison. Payez seulement la partie confirmée, moins les avoirs déjà imputés.
- Relancez ce qui reste ouvert : demandez un avoir, imputez-le à la facture et gardez les avoirs non imputés visibles jusqu’à leur utilisation.
Erreurs fréquentes
- Contrôler seulement le total de la facture. Un total juste peut cacher une hausse de prix sur une ligne et une livraison incomplète sur une autre.
- Comparer avec la commande d’origine. Si le prix a été renégocié, comparez avec la dernière version convenue.
- Prendre la tolérance comme une raison de se taire. Un écart dans la tolérance reste un écart ; notez-le.
- Payer toute la facture alors qu’une ligne est contestée. Payez les lignes confirmées ; le reste peut attendre l’avoir.
- Comparer les numéros de facture à l’œil. Espaces, préfixes et casse font passer des doublons pour de nouvelles factures.
- Laisser les avoirs flotter. Un avoir qui n’est imputé à aucune facture se perd facilement.
Quand un outil aide
Avec un fournisseur et quelques factures par mois, un classeur et un œil attentif suffisent. Avec plusieurs fournisseurs, des livraisons partielles, des retours, des changements de prix et plus d’une devise, la comparaison s’allonge. Rapprochement commandes et factures réunit au même endroit commandes avec versions convenues, réceptions, retours, factures, avoirs et paiements, rapproche chaque ligne en cumulé, affiche les écarts de prix et de quantité avec votre tolérance, repère les doublons exacts et possibles, et calcule ce qui est approuvé à payer maintenant. Arithmétique décimale exacte, aucune supposition d’IA. Si une hausse de prix vous fait penser à changer de fournisseur, le Labo changement de fournisseur et coût de revient rendu compare le coût complet.
Ouvrez la démo avec l’atelier de meubles de l’exemple — tous les écrans, sans inscription — puis saisissez vos propres commandes et factures.
Ouvrir Rapprochement commandes et facturesTous les outils décisions et risques de trésorerie
Guides associés : rapprocher les versements des encaissements bancaires, calculer le coût de revient rendu et calculer le point de commande.
Questions fréquentes
Qu’est-ce qu’un rapprochement à trois voies ?
Un contrôle de chaque ligne de facture face à deux autres documents : le bon de commande (ce que vous avez convenu d’acheter et à quel prix) et la réception (ce que vous avez réellement accepté). Une ligne est payée quand les trois concordent, ou quand vous avez noté pourquoi un écart est acceptable.
Quelle différence entre un rapprochement à deux voies et à trois voies ?
Le rapprochement à deux voies compare la facture à la commande seulement — prix et quantité commandée. Celui à trois voies ajoute la réception, pour ne pas payer des marchandises manquantes, abîmées ou retournées. Pour des prestations, la réception est la confirmation que le travail a été fait, par exemple une fiche d’intervention signée.
Faut-il des bons de commande pour un rapprochement à trois voies ?
Il faut une trace de ce qui a été convenu : un bon de commande, un devis accepté ou un tarif avec quantités. Sans elle, rien ne permet de comparer le prix facturé.
Quelle tolérance de prix fixer ?
Zéro est la valeur par défaut et la plus prudente. Un petit pourcentage fait gagner du temps sur des lignes où les arrondis ou de petits changements de tarif sont courants, mais fixez-le par ligne ou par fournisseur, et rappelez-vous que l’écart reste enregistré.
Que faire d’une ligne contestée ?
Demandez au fournisseur un avoir ou une facture corrigée, payez les lignes confirmées et imputez l’avoir quand il arrive. Laissez la raison sur la ligne pour que chacun voie pourquoi elle n’a pas été payée.
Comment repérer les factures en double ?
Comparez fournisseur, numéro de facture et devise après avoir retiré les espaces et ignoré la casse. Cherchez ensuite les factures du même fournisseur et du même montant à quelques jours d’intervalle, et confirmez chacune avec une raison.
Ceci est une aide à la décision, pas un conseil comptable, fiscal ou juridique.
Outils cités dans ce guide
 Outil interactif
Rapprochement commandes et factures
Vérifiez ce que vous avez commandé, ce qui est arrivé et ce qu’on vous demande de payer.

