
Come verificare le rettifiche del venditore prima di comprare un'azienda
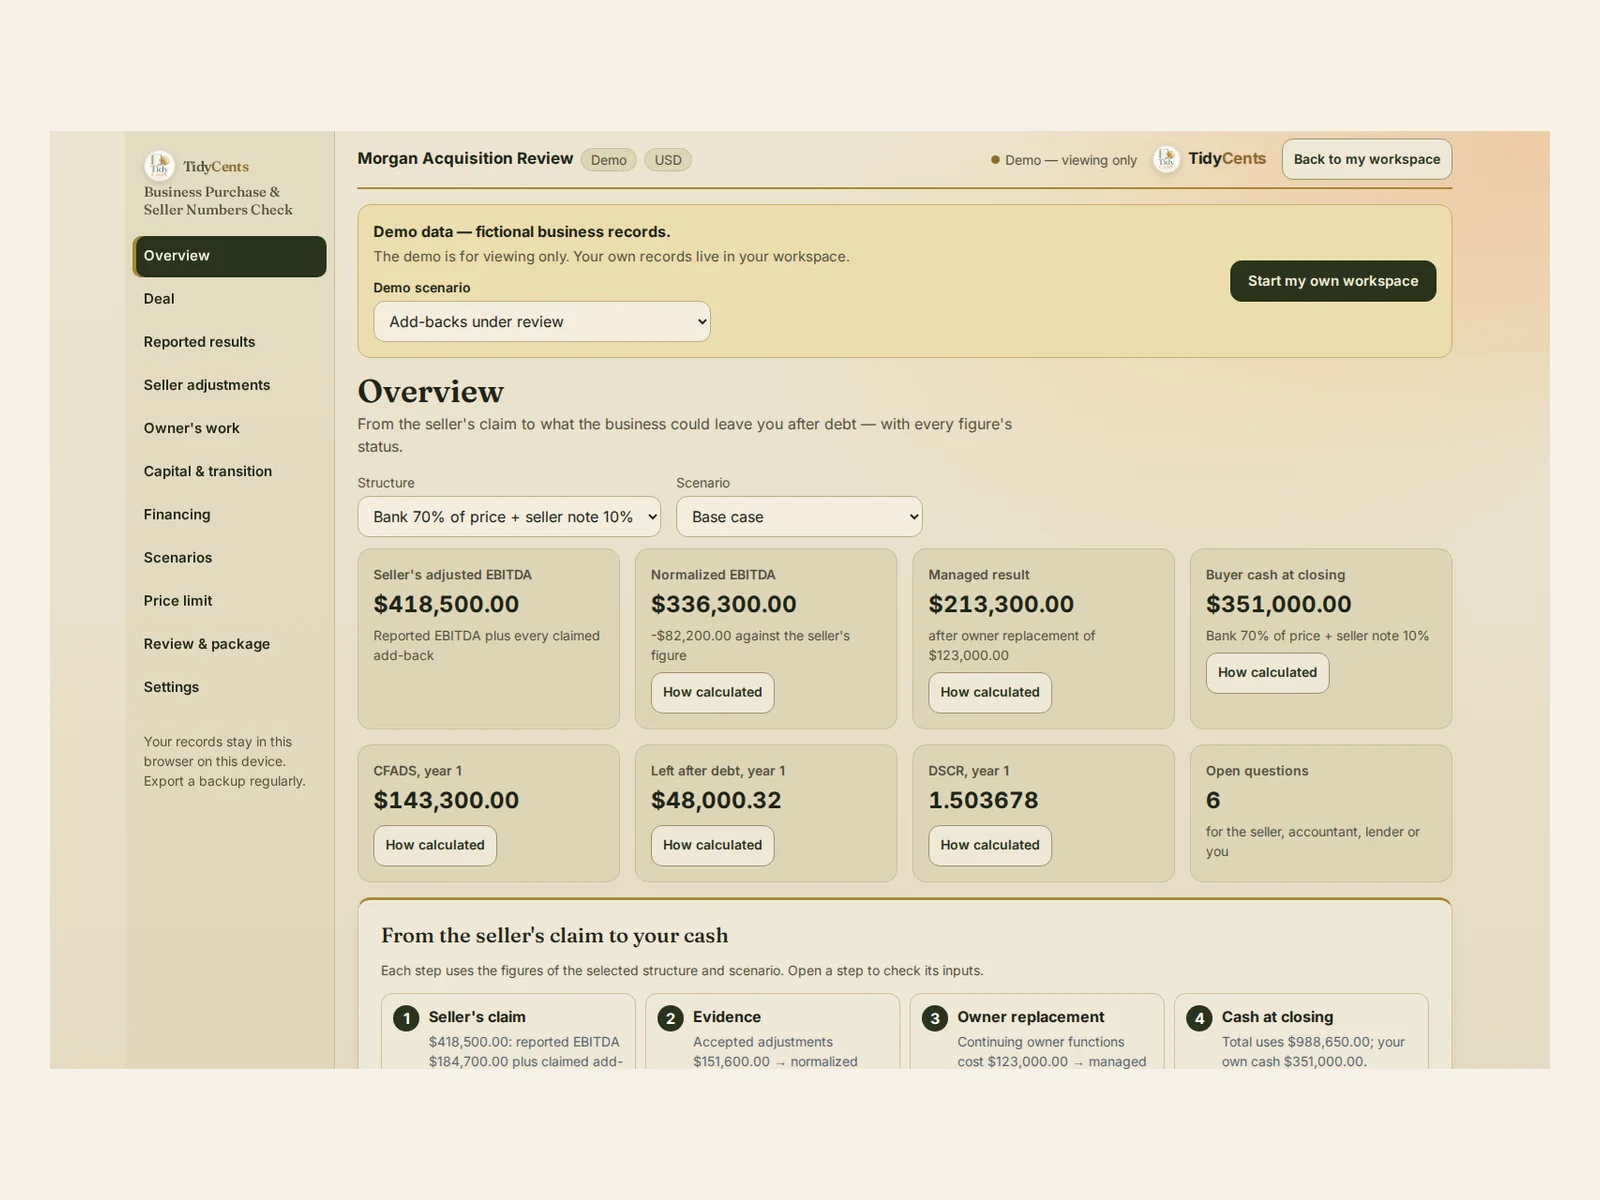
Per verificare le rettifiche (add-backs) del venditore, parti dal risultato dichiarato, accetta, accetta in parte o respingi ogni rettifica in base alle prove, conta zero quelle in sospeso, respinte o contate due volte, e sottrai quanto costerà pagare qualcuno per il lavoro che oggi fa il titolare. Solo dopo metti alla prova il prezzo: la cassa che ti serve al closing e quanto lascia l'azienda dopo il servizio del debito. Nell'esempio qui sotto, la cifra del venditore di $418,500 diventa $336,300 dopo l'esame delle prove e $213,300 dopo aver pagato il lavoro del titolare.
Perché la cifra del venditore è solo un punto di partenza
Le rettifiche sono spese che, secondo il venditore, non continueranno con un nuovo proprietario. Alcune sono vere, altre no:
- Lo stipendio del titolare viene riaggiunto, ma il lavoro resta. Qualcuno deve farlo, e costa.
- I costi "una tantum" possono ripetersi. Una riparazione "una tantum" che compare ogni anno è un costo operativo.
- Alcune voci vengono contate due volte. La stessa spesa può nascondersi in due rettifiche.
- Gli stipendi ai familiari richiedono prove. Senza documenti non possono contare.
- Le condizioni con parti correlate cambiano. L'affitto pagato al venditore può salire o scendere dopo la vendita.
La formula
- EBITDA normalizzato = EBITDA dichiarato + rettifiche accettate (quelle in sospeso, respinte o doppie contano zero).
- Risultato con gestore = EBITDA normalizzato − il costo per sostituire il lavoro che il titolare continua a svolgere.
- Cassa al closing = prezzo + commissioni + mancanza di capitale circolante + costi di transizione + la tua riserva − prestiti e altre fonti.
- CFADS (cassa disponibile per il servizio del debito) = risultato con gestore − investimenti di mantenimento − aumento del capitale circolante − imposte pagate.
- DSCR = CFADS ÷ servizio del debito; cassa dopo il debito = CFADS − servizio del debito.
Un esempio con i numeri
I numeri vengono dalla demo di Acquisto d'azienda: numeri del venditore: un'azienda fittizia con EBITDA dichiarato di $184,700 e $233,800 di rettifiche rivendicate, quindi il venditore presenta $418,500.
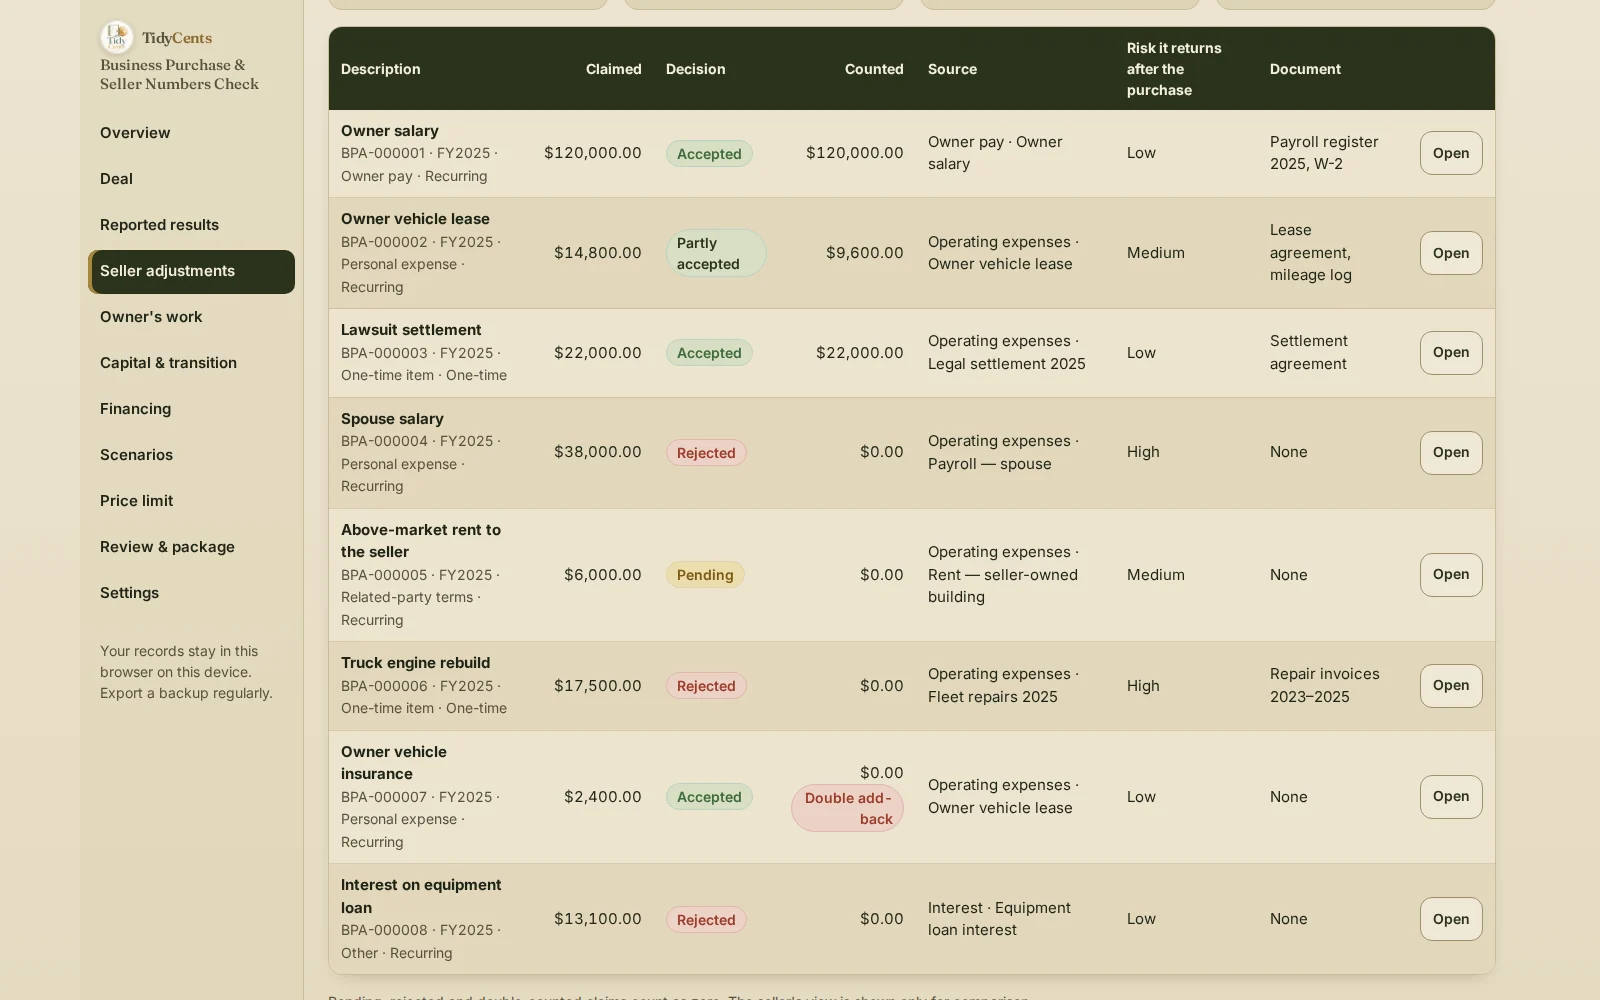
| Rettifica | Rivendicata | Decisione | Conteggiata |
|---|---|---|---|
| Stipendio del titolare | $120,000 | Accettata | $120,000 |
| Leasing dell'auto del titolare | $14,800 | Accettata in parte | $9,600 |
| Transazione su una causa | $22,000 | Accettata | $22,000 |
| Stipendio del coniuge | $38,000 | Respinta | $0 |
| Affitto sopra il mercato pagato al venditore | $6,000 | In sospeso | $0 |
| Rifacimento del motore del camion | $17,500 | Respinta | $0 |
| Assicurazione dell'auto del titolare | $2,400 | Rettifica doppia | $0 |
| Interessi su un prestito per attrezzature | $13,100 | Respinta | $0 |
Le rettifiche accettate sommano $151,600, quindi l'EBITDA normalizzato è $184,700 + $151,600 = $336,300, cioè $82,200 sotto la cifra del venditore. L'assicurazione dell'auto era già dentro la riga del leasing, e gli interessi sono già fuori dall'EBITDA, quindi nessuna delle due può essere aggiunta di nuovo.
Sostituire le funzioni che il titolare continua a svolgere costerebbe $123,000, quindi il risultato con gestore è di $213,300. Con il finanziamento della demo — un prestito bancario per il 70% del prezzo e un prestito del venditore per il 10% —, l'acquirente deve mettere $351,000 di cassa propria al closing. Nell'anno 1 il CFADS è di $143,300, restano $48,000.32 dopo il debito e il DSCR è 1.503678. L'analisi lascia 6 domande aperte per il venditore, il commercialista o la banca.
Una verifica più semplice della cassa al closing e della copertura. Prendi un acquisto di attività da $300,000 con $10,000 di commissioni, $20,000 di capitale circolante necessario all'azienda e $10,000 di riserva: gli impieghi sono $340,000. Un prestito bancario di $70,000 e un prestito del venditore di $130,000 coprono $200,000, quindi metti $140,000. Nell'anno 1 un EBITDA di $150,000 meno $60,000 per un direttore, $10,000 di investimenti di mantenimento e $5,000 di capitale circolante in più, con imposte a zero, dà un CFADS di $75,000. Per rendere visibile il calcolo, il prestito bancario si rimborsa in 12 mesi allo 0% di interesse e quello del venditore parte dopo 12 mesi, quindi il servizio del debito dell'anno 1 è di $70,000: restano $5,000 e il DSCR è 1.07. Un calo di oltre $5,000 nella cassa annua non ti lascerebbe nulla.
Passo dopo passo: verificare i numeri del venditore
- Inserisci i risultati dichiarati per periodo e indica la metrica di partenza: utile netto, EBIT, EBITDA o flusso di cassa operativo.
- Elenca ogni rettifica con la spiegazione del venditore e il documento che la sostiene.
- Decidi su ciascuna: accettare, accettare in parte o respingere, con un motivo; lascia in sospeso ciò che non è provato.
- Cerca i doppi conteggi tra rettifiche e nel raccordo verso l'EBITDA.
- Dai un prezzo al lavoro del titolare: ogni funzione che continua richiede uno stipendio o il tuo tempo.
- Aggiungi i fabbisogni del closing: commissioni, capitale circolante, costi di transizione, investimenti e la tua riserva.
- Confronta le strutture di finanziamento per cassa al closing, servizio del debito, DSCR e saldo minimo.
- Prova scenari più deboli, come meno vendite o un cliente perso, ed esporta le domande aperte.
Errori comuni
- Prendere la cifra rettificata del venditore come reddito. È un'affermazione finché le prove non sono verificate.
- Riaggiungere lo stipendio del titolare senza sostituire il lavoro. Il tuo lavoro non è gratis.
- Contare due volte una spesa. Controlla da dove viene ogni rettifica.
- Ignorare il capitale circolante. Un'azienda con magazzino e crediti ha bisogno di cassa al closing.
- Dimenticare gli investimenti di mantenimento. Le attrezzature si consumano, chiunque ne sia il proprietario.
- Giudicare il prezzo solo con un multiplo. Verifica la cassa necessaria e la copertura del debito in un anno debole.
Quando aiuta uno strumento
Un foglio di calcolo sa sommare le rettifiche. Di rado registra per ognuna una decisione e la sua prova, scopre i doppi conteggi, separa il risultato con gestore dal tuo lavoro, quadra fonti e impieghi al closing e confronta le strutture di finanziamento sullo stesso modello. Acquisto d'azienda: numeri del venditore lo fa, e ogni cifra apre i suoi dati e la sua formula. È uno strumento di pianificazione e verifica delle prove, non una valutazione formale, un'approvazione bancaria, una due diligence legale né una raccomandazione di investimento. Aritmetica decimale esatta, nessuna ipotesi dell'IA. Per confrontare offerte di prestito e rifinanziamento, guarda il Business Debt & Refinance Lab.
Apri la demo con l'analisi qui sopra — tutte le schermate, senza registrazione — poi inserisci i numeri che ti ha dato il venditore.
Guide correlate: conviene rifinanziare i debiti aziendali?, quanto fatturato da un solo cliente è troppo e come fare uno stress test del flusso di cassa.
Domande frequenti
Cosa sono le rettifiche (add-backs) del venditore?
Spese che il venditore riaggiunge all'utile perché, a suo dire, un nuovo proprietario non le avrebbe: per esempio lo stipendio del titolare, spese personali o costi una tantum. Ognuna richiede prove prima di essere conteggiata.
Come verifico una rettifica?
Chiedi il documento che la sostiene — buste paga, contratto di leasing, fattura o accordo — e controlla se il costo sparisce davvero dopo la vendita. Nell'esempio si sono potuti conteggiare $151,600 dei $233,800 di rettifiche rivendicate.
Perché sottrarre un costo di sostituzione dopo aver riaggiunto lo stipendio del titolare?
Perché il lavoro continua. Nell'esempio sostituire le funzioni del titolare costa $123,000, e $336,300 di EBITDA normalizzato diventano un risultato con gestore di $213,300.
Di quale DSCR ho bisogno?
Dipende dalla tua banca e dal margine che vuoi per un anno difficile. Calcolalo sulla cassa dopo la sostituzione del titolare, gli investimenti di mantenimento e il capitale circolante: nell'esempio semplice è 1.07, e lascia $5,000 l'anno.
Questo è un supporto alle decisioni, non una consulenza legale, fiscale o di investimento, né una valutazione.
Strumenti citati in questa guida
 Strumento interattivo
Acquisto d'azienda: numeri del venditore
Verifica le rettifiche agli utili del venditore, il denaro necessario al closing e cosa l'azienda potrebbe lasciarti dopo il debito.

