
Normalisaties van de verkoper controleren voordat je een bedrijf koopt
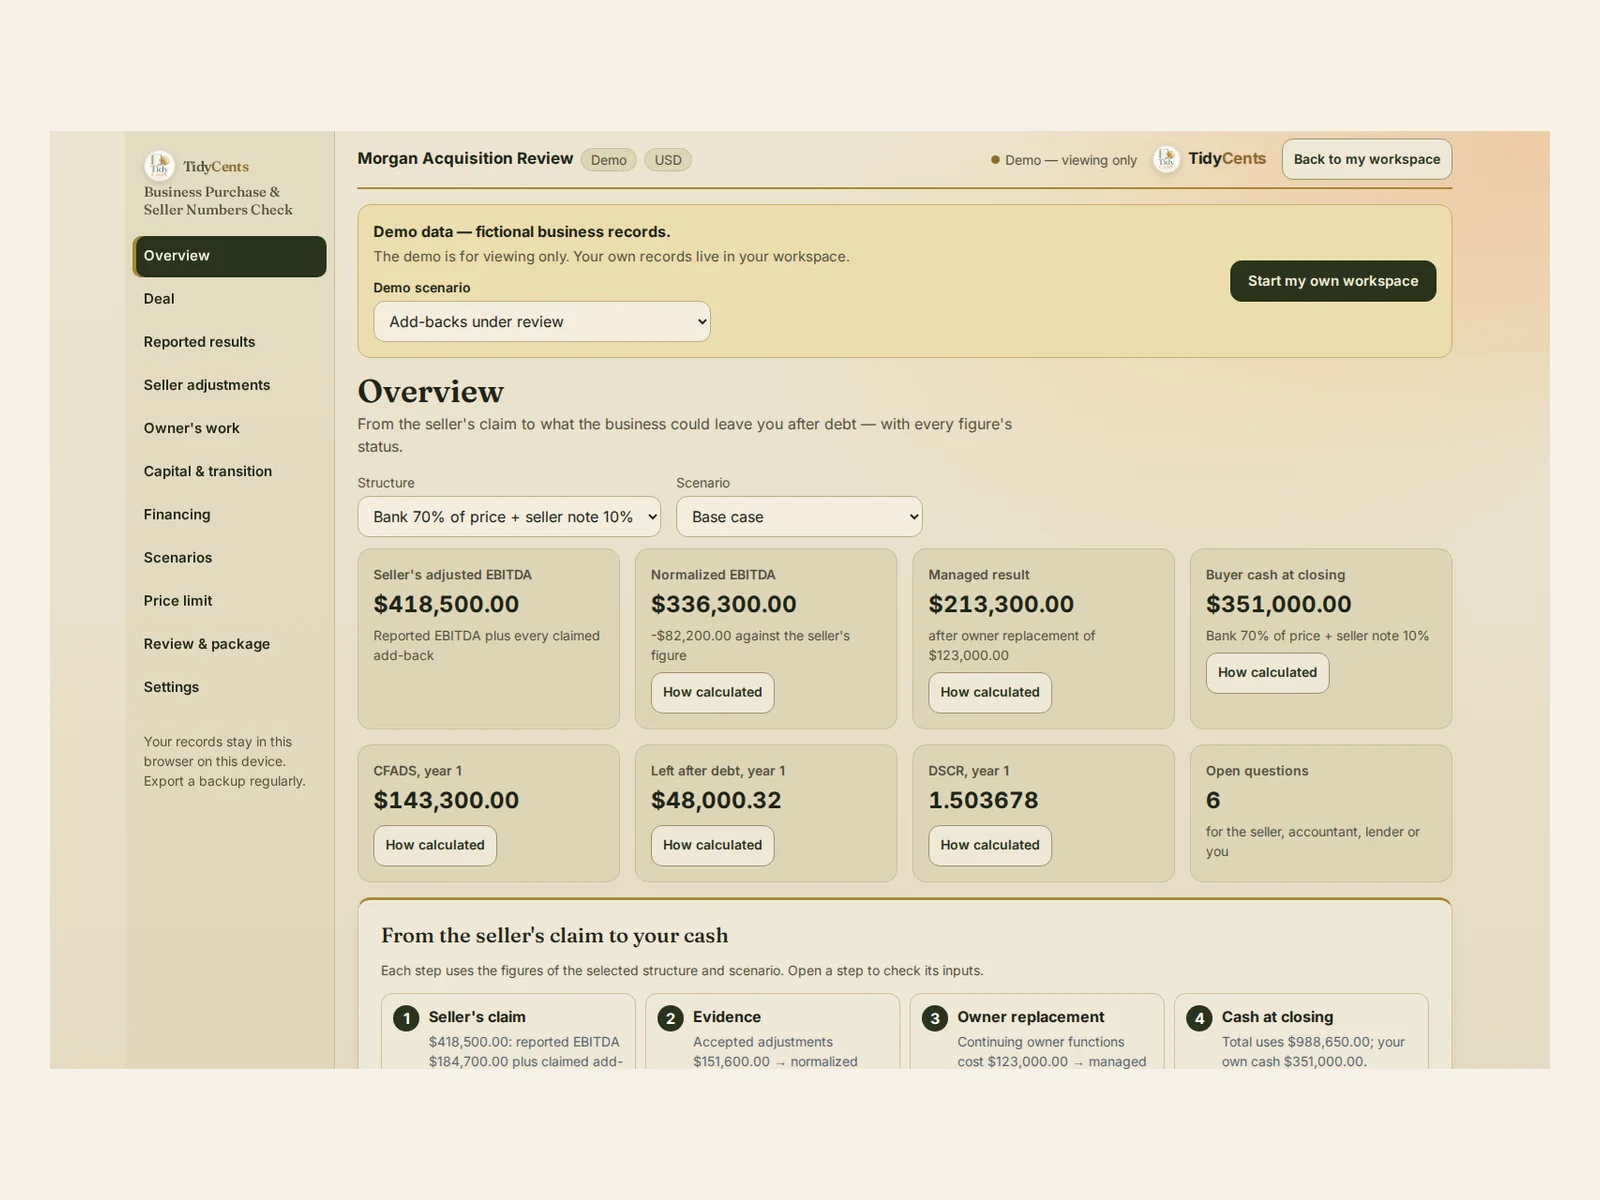
Om de normalisaties (add-backs) van een verkoper te controleren, begin je bij het gerapporteerde resultaat, aanvaard je elke normalisatie geheel of gedeeltelijk of wijs je haar af op basis van bewijs, tel je openstaande, afgewezen en dubbel getelde posten als nul, en trek je af wat het kost om iemand te betalen voor het werk dat de eigenaar nu doet. Pas dan test je de prijs: het geld dat je bij de closing nodig hebt en wat het bedrijf na de schuldendienst overlaat. In het voorbeeld hieronder wordt het getal van de verkoper van $418,500 na de bewijscontrole $336,300 en na betaling van het werk van de eigenaar $213,300.
Waarom het getal van de verkoper maar een begin is
Normalisaties zijn kosten waarvan de verkoper zegt dat ze onder een nieuwe eigenaar verdwijnen. Sommige kloppen, andere niet:
- Het salaris van de eigenaar wordt teruggeteld, maar het werk blijft. Iemand moet het doen, en dat kost geld.
- Eenmalige kosten kunnen terugkomen. Een "eenmalige" reparatie die elk jaar opduikt, is een bedrijfskost.
- Posten worden dubbel geteld. Dezelfde uitgave kan in twee normalisaties zitten.
- Salarissen van familie vragen om bewijs. Zonder documenten tellen ze niet.
- Voorwaarden met verbonden partijen veranderen. De huur aan de verkoper kan na de verkoop stijgen of dalen.
De formule
- Genormaliseerde EBITDA = gerapporteerde EBITDA + aanvaarde normalisaties (openstaande, afgewezen en dubbele tellen nul).
- Resultaat met bedrijfsleider = genormaliseerde EBITDA − de kosten om het doorlopende werk van de eigenaar te vervangen.
- Geld bij de closing = prijs + kosten + tekort aan werkkapitaal + overgangskosten + je reserve − leningen en andere bronnen.
- CFADS (kasstroom beschikbaar voor schuldendienst) = resultaat met bedrijfsleider − vervangingsinvesteringen − toename van het werkkapitaal − betaalde belasting.
- DSCR = CFADS ÷ schuldendienst; geld na schulden = CFADS − schuldendienst.
Een rekenvoorbeeld
De getallen komen uit de demo van Bedrijfsovername: cijfers van de verkoper: een fictief bedrijf met een gerapporteerde EBITDA van $184,700 en $233,800 aan geclaimde normalisaties, dus de verkoper presenteert $418,500.
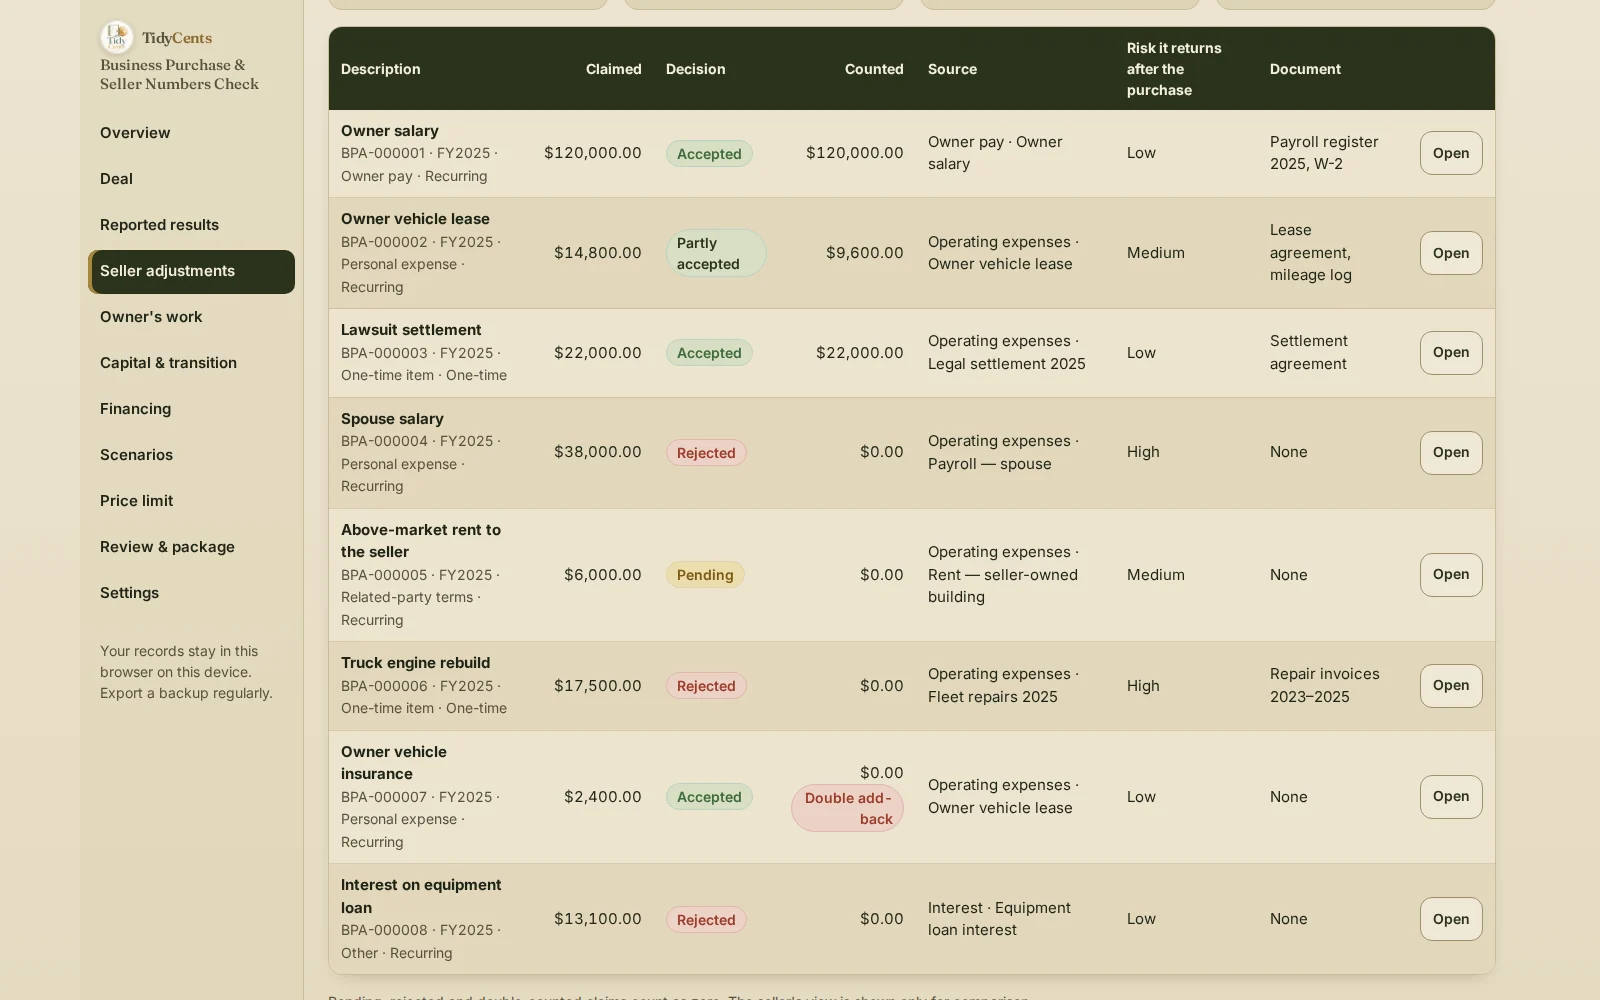
| Normalisatie | Geclaimd | Beslissing | Meegeteld |
|---|---|---|---|
| Salaris eigenaar | $120,000 | Aanvaard | $120,000 |
| Lease auto eigenaar | $14,800 | Deels aanvaard | $9,600 |
| Schikking rechtszaak | $22,000 | Aanvaard | $22,000 |
| Salaris partner | $38,000 | Afgewezen | $0 |
| Huur boven marktniveau aan de verkoper | $6,000 | Open | $0 |
| Motorrevisie vrachtwagen | $17,500 | Afgewezen | $0 |
| Verzekering auto eigenaar | $2,400 | Dubbele normalisatie | $0 |
| Rente op een lening voor apparatuur | $13,100 | Afgewezen | $0 |
De aanvaarde normalisaties komen samen op $151,600, dus de genormaliseerde EBITDA is $184,700 + $151,600 = $336,300, oftewel $82,200 onder het getal van de verkoper. De autoverzekering zat al in de leaseregel, en rente valt al buiten de EBITDA, dus geen van beide kan er nog eens bij.
De doorlopende taken van de eigenaar vervangen zou $123,000 kosten, dus het resultaat met bedrijfsleider is $213,300. Met de financiering uit de demo — een banklening voor 70% van de prijs en een verkoperslening voor 10% — heeft de koper bij de closing $351,000 eigen geld nodig. In jaar 1 is de CFADS $143,300, blijft er na de schulden $48,000.32 over en is de DSCR 1.503678. De controle laat 6 open vragen achter voor de verkoper, de accountant of de bank.
Een eenvoudigere controle van het geld bij de closing en de dekking. Neem een activakoop van $300,000 met $10,000 kosten, $20,000 werkkapitaal dat het bedrijf nodig heeft en $10,000 reserve: de bestedingen zijn $340,000. Een banklening van $70,000 en een verkoperslening van $130,000 dekken $200,000, dus jij brengt $140,000 in. In jaar 1 geeft een EBITDA van $150,000 min $60,000 voor een bedrijfsleider, $10,000 vervangingsinvesteringen en $5,000 extra werkkapitaal, met belasting op nul, een CFADS van $75,000. Om de berekening zichtbaar te houden, wordt de banklening in 12 maanden tegen 0% rente afgelost en begint de verkoperslening na 12 maanden, dus is de schuldendienst in jaar 1 $70,000: er blijft $5,000 over en de DSCR is 1.07. Elke daling van meer dan $5,000 in de jaarlijkse kasstroom laat niets voor jou over.
Stap voor stap: de cijfers van de verkoper controleren
- Voer de gerapporteerde resultaten per periode in en noem de startmaatstaf: nettowinst, EBIT, EBITDA of operationele kasstroom.
- Zet elke normalisatie op een rij met de toelichting van de verkoper en het document erachter.
- Beslis over elke post: aanvaarden, deels aanvaarden of afwijzen, met een reden; laat onbewezen posten open.
- Zoek naar dubbeltellingen tussen normalisaties en in de brug naar de EBITDA.
- Prijs het werk van de eigenaar: elke taak die doorloopt, vraagt een salaris of je eigen tijd.
- Tel de behoeften bij de closing op: kosten, werkkapitaal, overgangskosten, investeringen en je reserve.
- Vergelijk financieringsstructuren op eigen geld bij de closing, schuldendienst, DSCR en laagste saldo.
- Test zwakkere scenario's, zoals minder omzet of een verloren klant, en exporteer de open vragen.
Veelgemaakte fouten
- Het gecorrigeerde getal van de verkoper als inkomen zien. Het is een bewering tot het bewijs is gecontroleerd.
- Het salaris van de eigenaar terugtellen zonder het werk te vervangen. Je eigen arbeid is niet gratis.
- Eén uitgave dubbel tellen. Controleer waar elke normalisatie vandaan komt.
- Het werkkapitaal negeren. Een bedrijf met voorraad en debiteuren heeft geld nodig bij de closing.
- Vervangingsinvesteringen weglaten. Machines slijten, wie ook de eigenaar is.
- De prijs alleen op een multiple beoordelen. Controleer het benodigde geld en de schulddekking in een zwak jaar.
Wanneer een tool helpt
Een spreadsheet kan normalisaties optellen. Zelden legt hij per post een beslissing met bewijs vast, vindt hij dubbeltellingen, scheidt hij het resultaat met bedrijfsleider van je eigen arbeid, laat hij bronnen en bestedingen bij de closing sluiten en vergelijkt hij financieringsstructuren in hetzelfde model. Bedrijfsovername: cijfers van de verkoper doet dat, en elk getal opent zijn invoer en formule. Het is een tool voor planning en bewijscontrole, geen formele waardering, kredietgoedkeuring, juridische due diligence of beleggingsadvies. Exacte decimale rekenkunde, geen AI-gissingen. Om leningaanbiedingen en herfinanciering te vergelijken, zie het Business Debt & Refinance Lab.
Open de demo met de controle hierboven — elk scherm, zonder account — en voer daarna de cijfers in die je van de verkoper kreeg.
Verwante gidsen: moet ik bedrijfsschulden herfinancieren, hoeveel omzet van één klant is te veel en hoe je je kasstroom een stresstest geeft.
Veelgestelde vragen
Wat zijn normalisaties (add-backs) van de verkoper?
Kosten die de verkoper weer bij de winst optelt omdat een nieuwe eigenaar ze volgens hem niet zou hebben — bijvoorbeeld het salaris van de eigenaar, privé-uitgaven of eenmalige kosten. Elke post heeft bewijs nodig voordat je hem meetelt.
Hoe controleer ik een normalisatie?
Vraag om het document erachter — loonadministratie, een leasecontract, een factuur of een overeenkomst — en controleer of de kosten na de verkoop echt verdwijnen. In het voorbeeld kon $151,600 van de $233,800 geclaimde normalisaties worden meegeteld.
Waarom vervangingskosten aftrekken nadat het salaris van de eigenaar is teruggeteld?
Omdat het werk doorgaat. In het voorbeeld kost het vervangen van de taken van de eigenaar $123,000, waardoor $336,300 genormaliseerde EBITDA een resultaat met bedrijfsleider van $213,300 wordt.
Welke DSCR heb ik nodig?
Dat hangt af van je bank en je eigen buffer voor een slecht jaar. Bereken hem op de kasstroom na vervanging van de eigenaar, vervangingsinvesteringen en werkkapitaal — in het eenvoudige voorbeeld is hij 1.07, wat $5,000 per jaar overlaat.
Dit is beslissingsondersteuning, geen juridisch, fiscaal of beleggingsadvies, en geen waardering.
Tools uit deze gids
 Interactieve tool
Bedrijfsovername: cijfers van de verkoper
Controleer de winstcorrecties van de verkoper, het geld dat je bij de closing nodig hebt en wat het bedrijf je na de schuld zou kunnen opleveren.

