
Como conferir os ajustes do vendedor antes de comprar uma empresa
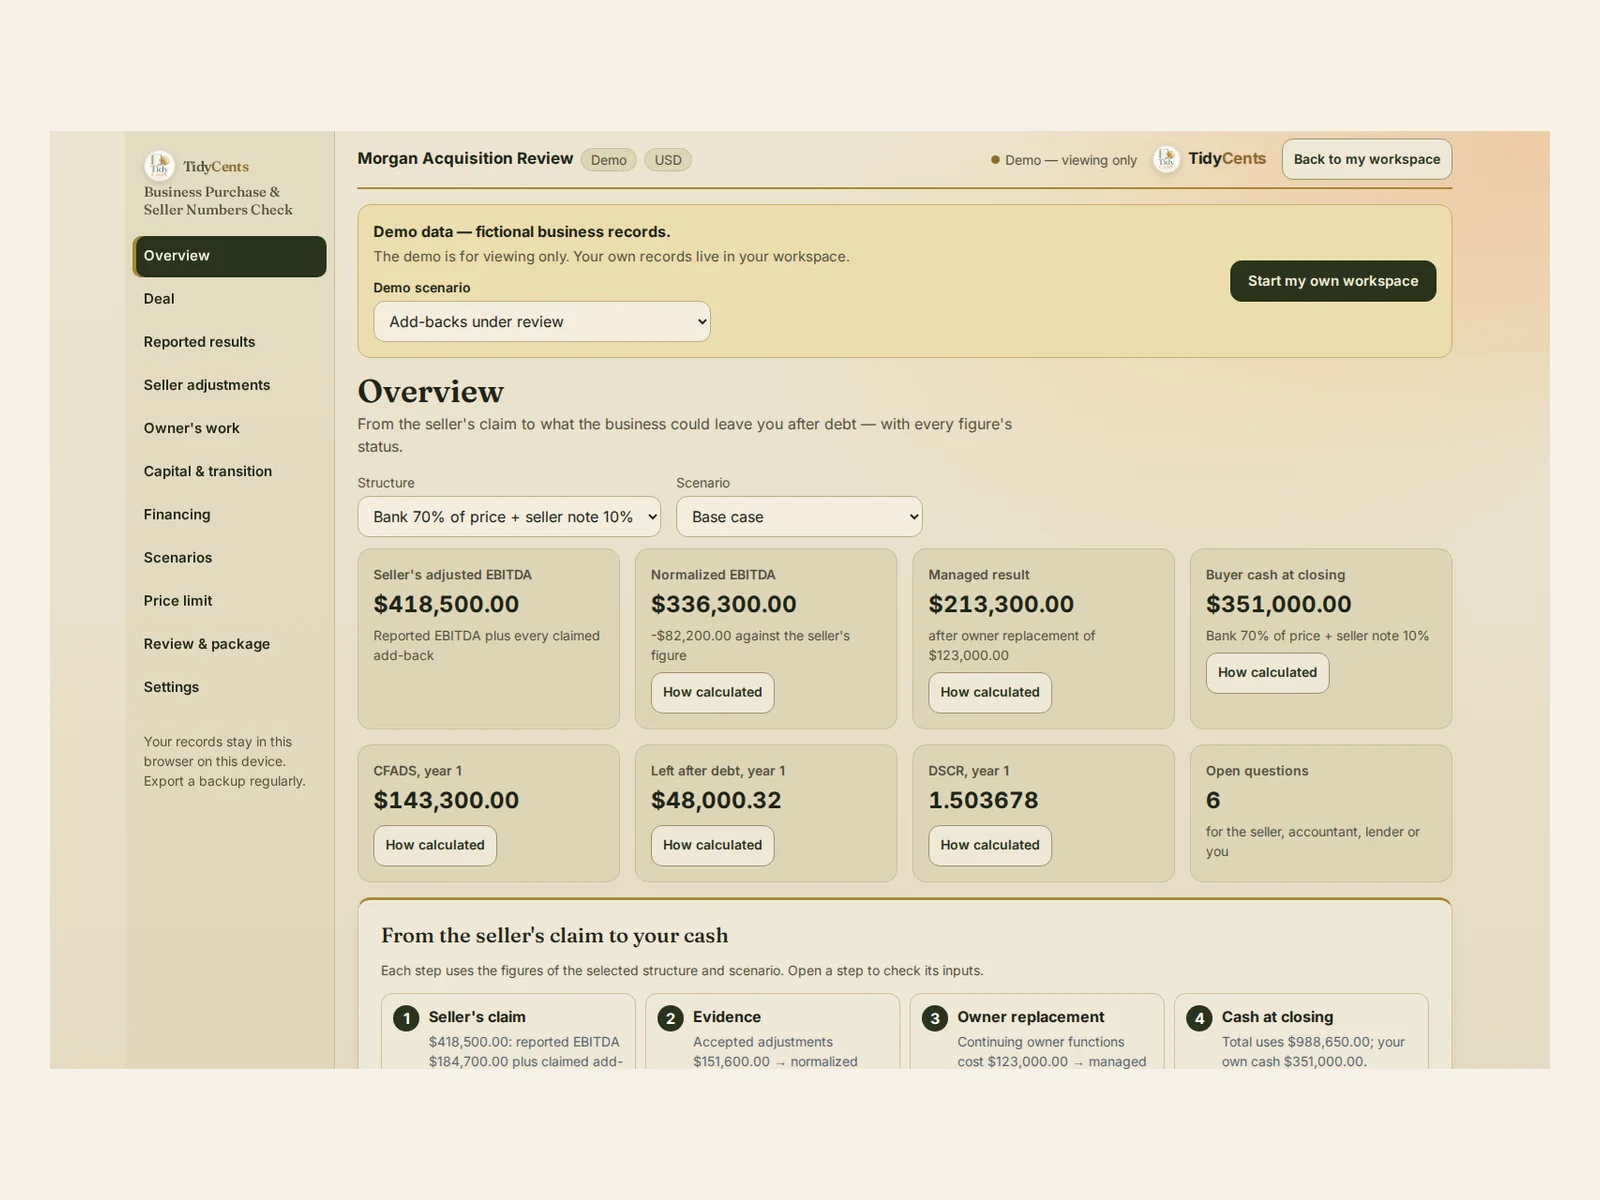
Para conferir os ajustes (add-backs) do vendedor, comece pelo resultado informado, aceite, aceite em parte ou recuse cada ajuste pelas provas, conte como zero os pendentes, recusados e duplicados, e subtraia quanto vai custar pagar alguém pelo trabalho que hoje o dono faz. Só então teste o preço: o caixa que você precisa no fechamento e o que a empresa deixa depois do serviço da dívida. No exemplo abaixo, o número do vendedor de $418,500 vira $336,300 depois da análise das provas e $213,300 depois de pagar o trabalho do dono.
Por que o número do vendedor é só um ponto de partida
Ajustes são despesas que, segundo o vendedor, não vão continuar com um novo dono. Alguns são reais, outros não:
- O salário do dono volta para o lucro, mas o trabalho fica. Alguém precisa fazê-lo, e isso custa dinheiro.
- Custos "pontuais" podem se repetir. Um conserto "pontual" que aparece todo ano é custo operacional.
- Itens são contados duas vezes. A mesma despesa pode estar em dois ajustes.
- Salários de familiares precisam de prova. Sem documentos, não podem contar.
- Condições com partes relacionadas mudam. O aluguel pago ao vendedor pode subir ou cair depois da venda.
A fórmula
- EBITDA normalizado = EBITDA informado + ajustes aceitos (pendentes, recusados e duplicados contam zero).
- Resultado com gestor = EBITDA normalizado − o custo de substituir o trabalho que o dono continua fazendo.
- Caixa no fechamento = preço + taxas + falta de capital de giro + custos de transição + sua reserva − empréstimos e outras fontes.
- CFADS (caixa disponível para o serviço da dívida) = resultado com gestor − investimento de manutenção − aumento do capital de giro − impostos pagos.
- DSCR = CFADS ÷ serviço da dívida; caixa após a dívida = CFADS − serviço da dívida.
Um exemplo com números
Os números vêm da demo de Compra de empresa: números do vendedor: uma empresa fictícia com EBITDA informado de $184,700 e $233,800 de ajustes reivindicados, então o vendedor apresenta $418,500.
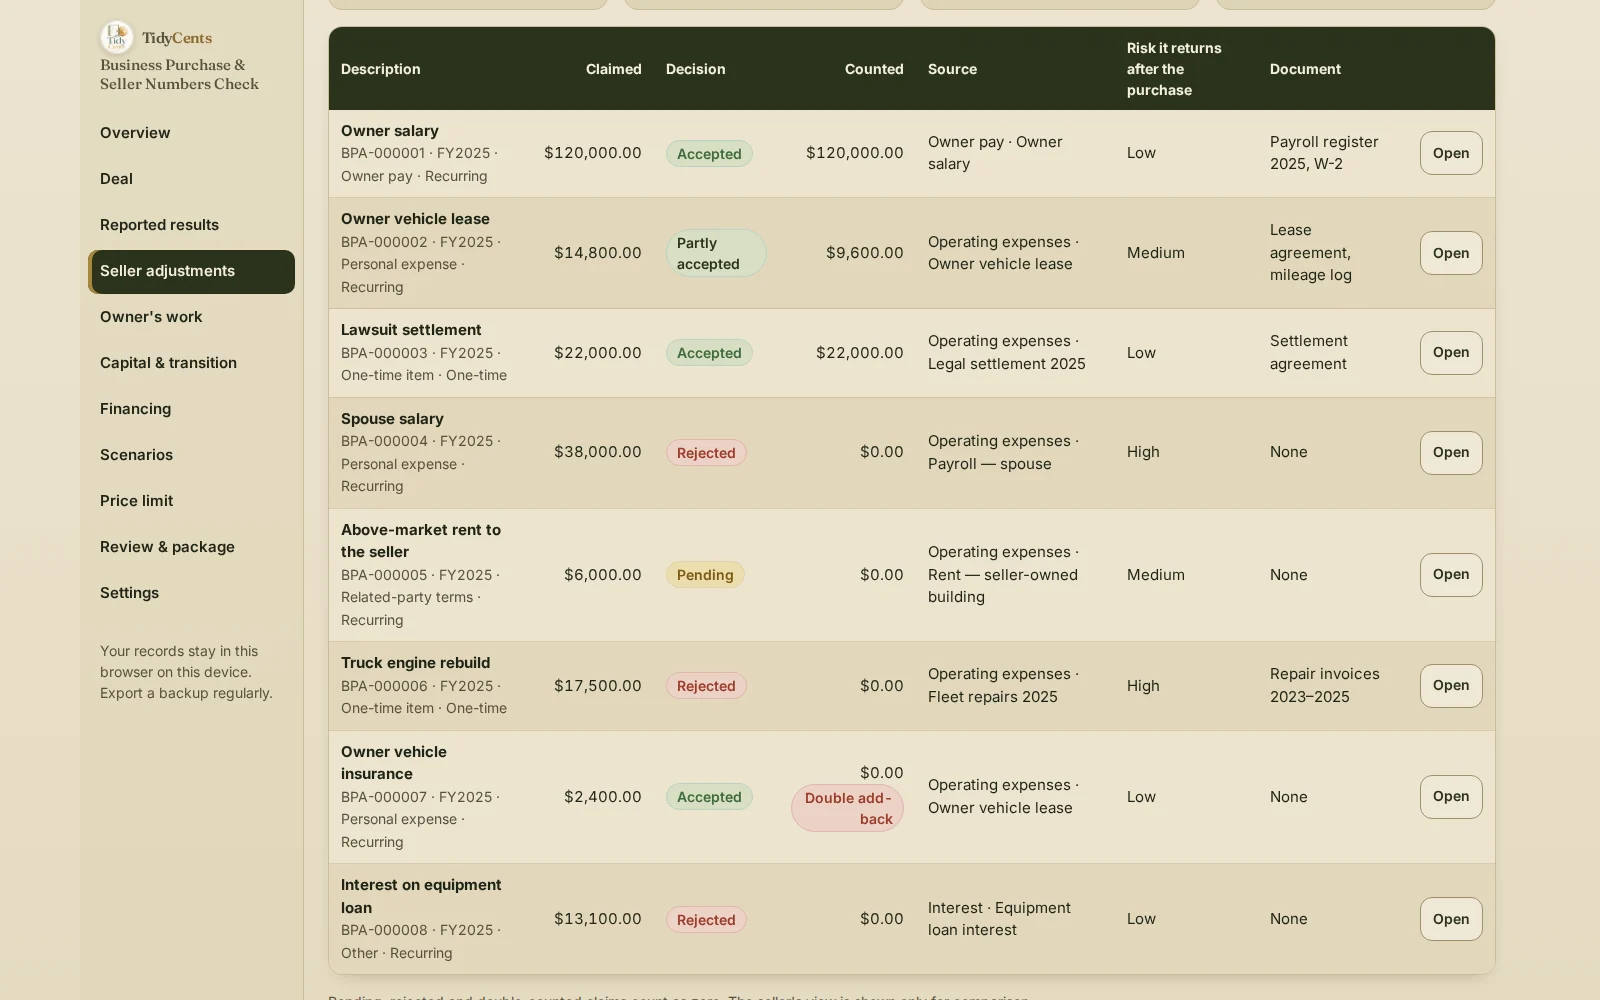
| Ajuste | Reivindicado | Decisão | Considerado |
|---|---|---|---|
| Salário do dono | $120,000 | Aceito | $120,000 |
| Leasing do carro do dono | $14,800 | Aceito em parte | $9,600 |
| Acordo de um processo | $22,000 | Aceito | $22,000 |
| Salário do cônjuge | $38,000 | Recusado | $0 |
| Aluguel acima do mercado pago ao vendedor | $6,000 | Pendente | $0 |
| Retífica do motor do caminhão | $17,500 | Recusado | $0 |
| Seguro do carro do dono | $2,400 | Ajuste duplicado | $0 |
| Juros de um financiamento de equipamento | $13,100 | Recusado | $0 |
Os ajustes aceitos somam $151,600, então o EBITDA normalizado é $184,700 + $151,600 = $336,300, ou $82,200 abaixo do número do vendedor. O seguro do carro já estava dentro da linha do leasing, e os juros já ficam fora do EBITDA, então nenhum dos dois pode entrar de novo.
Substituir as funções que o dono continua fazendo custaria $123,000, então o resultado com gestor é $213,300. Com o financiamento da demo — um empréstimo bancário de 70% do preço e um financiamento do vendedor de 10% —, o comprador precisa de $351,000 de caixa próprio no fechamento. No ano 1, o CFADS é $143,300, sobram $48,000.32 depois da dívida e o DSCR é 1.503678. A análise deixa 6 perguntas em aberto para o vendedor, o contador ou o banco.
Uma conferência mais simples do caixa no fechamento e da cobertura. Considere uma compra de ativos de $300,000 com $10,000 de taxas, $20,000 de capital de giro que a empresa precisa e $10,000 de reserva: os usos somam $340,000. Um empréstimo bancário de $70,000 e um financiamento do vendedor de $130,000 cobrem $200,000, então você entra com $140,000. No ano 1, um EBITDA de $150,000 menos $60,000 para um gestor, $10,000 de investimento de manutenção e $5,000 a mais de capital de giro, com impostos em zero, dá um CFADS de $75,000. Para deixar a conta visível, o empréstimo bancário é pago em 12 meses a 0% de juros e o financiamento do vendedor começa depois de 12 meses, então o serviço da dívida do ano 1 é $70,000: sobram $5,000 e o DSCR é 1.07. Qualquer queda de mais de $5,000 no caixa anual não deixaria nada para você.
Passo a passo: conferir os números do vendedor
- Lance os resultados informados por período e diga qual é a métrica inicial: lucro líquido, EBIT, EBITDA ou fluxo de caixa operacional.
- Liste cada ajuste com a explicação do vendedor e o documento que o sustenta.
- Decida cada um: aceitar, aceitar em parte ou recusar, com um motivo; deixe pendente o que não foi provado.
- Procure contagens duplas entre ajustes e na ponte até o EBITDA.
- Ponha preço no trabalho do dono: cada função que continua precisa de um salário ou do seu próprio tempo.
- Some as necessidades do fechamento: taxas, capital de giro, custos de transição, investimentos e sua reserva.
- Compare estruturas de financiamento por caixa no fechamento, serviço da dívida, DSCR e saldo mais baixo.
- Teste cenários mais fracos, como menos vendas ou um cliente perdido, e exporte as perguntas em aberto.
Erros comuns
- Tratar o número ajustado do vendedor como renda. Ele é uma afirmação até as provas serem conferidas.
- Somar o salário do dono sem substituir o trabalho. O seu próprio trabalho não é de graça.
- Contar uma despesa duas vezes. Confira de onde vem cada ajuste.
- Ignorar o capital de giro. Uma empresa com estoque e contas a receber precisa de caixa no fechamento.
- Esquecer o investimento de manutenção. Equipamentos se desgastam, seja quem for o dono.
- Julgar o preço só por um múltiplo. Confira o caixa necessário e a cobertura da dívida num ano fraco.
Quando uma ferramenta ajuda
Uma planilha consegue somar ajustes. Raramente registra uma decisão e a sua prova para cada um, encontra contagens duplas, separa o resultado com gestor do seu próprio trabalho, fecha fontes e usos no fechamento e compara estruturas de financiamento no mesmo modelo. Compra de empresa: números do vendedor faz isso, e cada número abre os seus dados e a fórmula. É uma ferramenta de planejamento e análise de provas, não uma avaliação formal, aprovação de crédito, due diligence jurídica ou recomendação de investimento. Aritmética decimal exata, sem palpites de IA. Para comparar ofertas de crédito e refinanciamento, veja o Business Debt & Refinance Lab.
Abra a demo com a análise acima — todas as telas, sem cadastro — e depois inclua os números que o vendedor passou para você.
Guias relacionados: devo refinanciar a dívida da empresa?, quanto faturamento de um só cliente é demais e como fazer um teste de estresse do seu fluxo de caixa.
Perguntas frequentes
O que são os ajustes (add-backs) do vendedor?
Despesas que o vendedor soma de volta ao lucro porque, segundo ele, um novo dono não as teria — por exemplo o salário do dono, despesas pessoais ou custos pontuais. Cada uma precisa de prova antes de entrar na conta.
Como confiro um ajuste?
Peça o documento por trás dele — folha de pagamento, contrato de leasing, nota fiscal ou acordo — e confira se o custo realmente some depois da venda. No exemplo, $151,600 dos $233,800 de ajustes reivindicados puderam ser considerados.
Por que subtrair um custo de substituição depois de somar o salário do dono?
Porque o trabalho continua. No exemplo, substituir as funções do dono custa $123,000, o que transforma $336,300 de EBITDA normalizado num resultado com gestor de $213,300.
De qual DSCR eu preciso?
Depende do seu banco e da sua própria margem para um ano ruim. Calcule sobre o caixa depois de substituir o dono, do investimento de manutenção e do capital de giro — no exemplo simples ele é 1.07, o que deixa $5,000 por ano.
Isto é apoio à decisão, não orientação jurídica, tributária ou de investimento, nem uma avaliação.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Compra de empresa: números do vendedor
Confira os ajustes do vendedor no lucro, o dinheiro necessário no fechamento e o que a empresa poderia deixar para você depois da dívida.

