
Add-backs des Verkäufers prüfen, bevor du ein Unternehmen kaufst
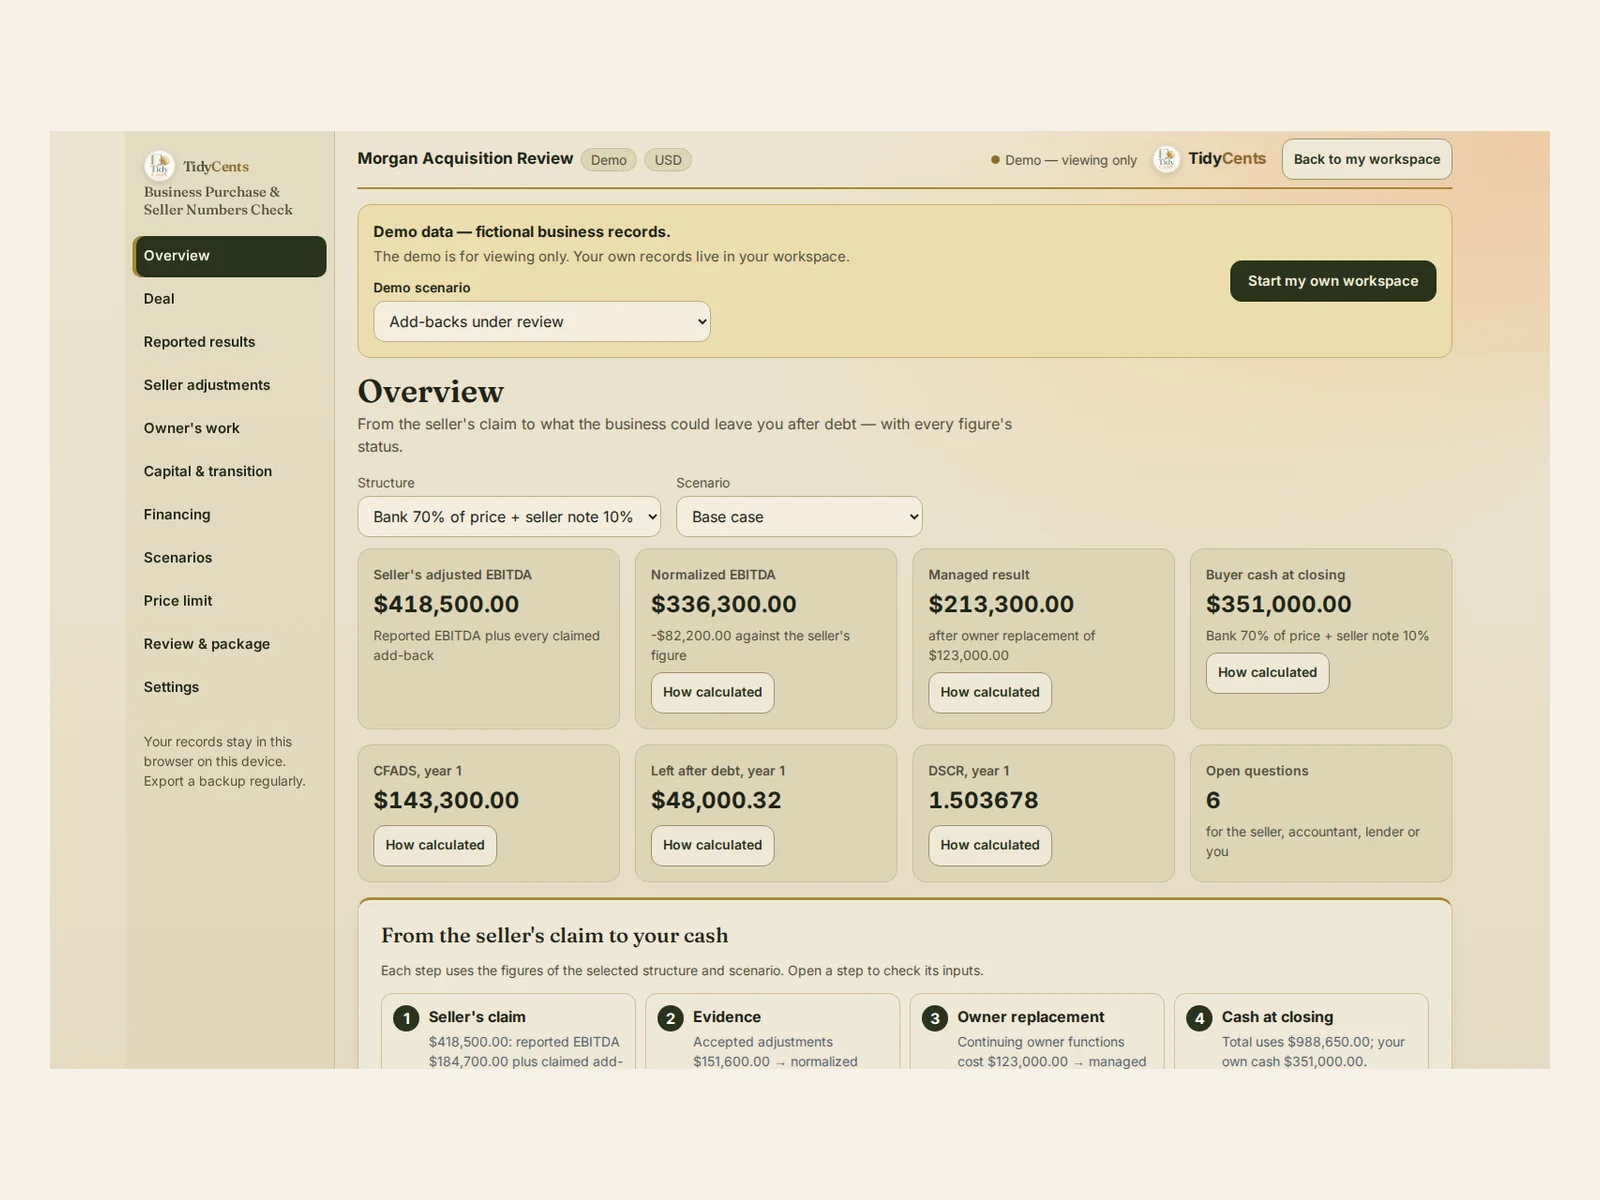
Um die Add-backs eines Verkäufers zu prüfen, beginnst du beim ausgewiesenen Ergebnis, akzeptierst, akzeptierst teilweise oder lehnst jeden Add-back anhand seiner Belege ab, zählst offene, abgelehnte und doppelt gezählte Posten mit null und ziehst ab, was es kostet, jemanden für die Arbeit zu bezahlen, die heute der Inhaber macht. Erst dann prüfst du den Preis: das Geld, das du beim Closing brauchst, und was das Unternehmen nach dem Schuldendienst übrig lässt. Im Beispiel unten wird aus der Zahl des Verkäufers von $418,500 nach der Belegprüfung $336,300 und nach Bezahlung der Inhaberarbeit $213,300.
Warum die Zahl des Verkäufers nur eine Behauptung ist
Add-backs sind Anpassungen, von denen der Verkäufer sagt, dass sie unter einem neuen Eigentümer wegfallen. Manche stimmen, manche nicht:
- Das Gehalt des Inhabers wird zurückgerechnet, aber die Arbeit bleibt. Jemand muss sie machen, und das kostet Geld.
- Einmalige Kosten wiederholen sich vielleicht. Eine „einmalige“ Reparatur, die jedes Jahr auftaucht, sind laufende Kosten.
- Posten werden doppelt gezählt. Dieselbe Ausgabe kann in zwei Add-backs stecken.
- Familiengehälter brauchen Belege. Ohne Unterlagen können sie nicht zählen.
- Bedingungen mit nahestehenden Personen ändern sich. Die Miete an den Verkäufer kann nach dem Verkauf steigen oder sinken.
Die Formel
- Normalisiertes EBITDA = ausgewiesenes EBITDA + akzeptierte Add-backs (offene, abgelehnte und doppelt gezählte zählen null).
- Ergebnis mit Geschäftsführung = normalisiertes EBITDA − Kosten, die weiterlaufende Arbeit des Inhabers zu ersetzen.
- Geld beim Closing = Preis + Gebühren + Lücke beim Working Capital + Übergangskosten + deine Reserve − Darlehen und andere Quellen.
- CFADS (für den Schuldendienst verfügbarer Cashflow) = Ergebnis mit Geschäftsführung − Erhaltungsinvestitionen − Anstieg des Working Capital − gezahlte Steuern.
- DSCR = CFADS ÷ Schuldendienst; Geld nach Schuldendienst = CFADS − Schuldendienst.
Ein Rechenbeispiel
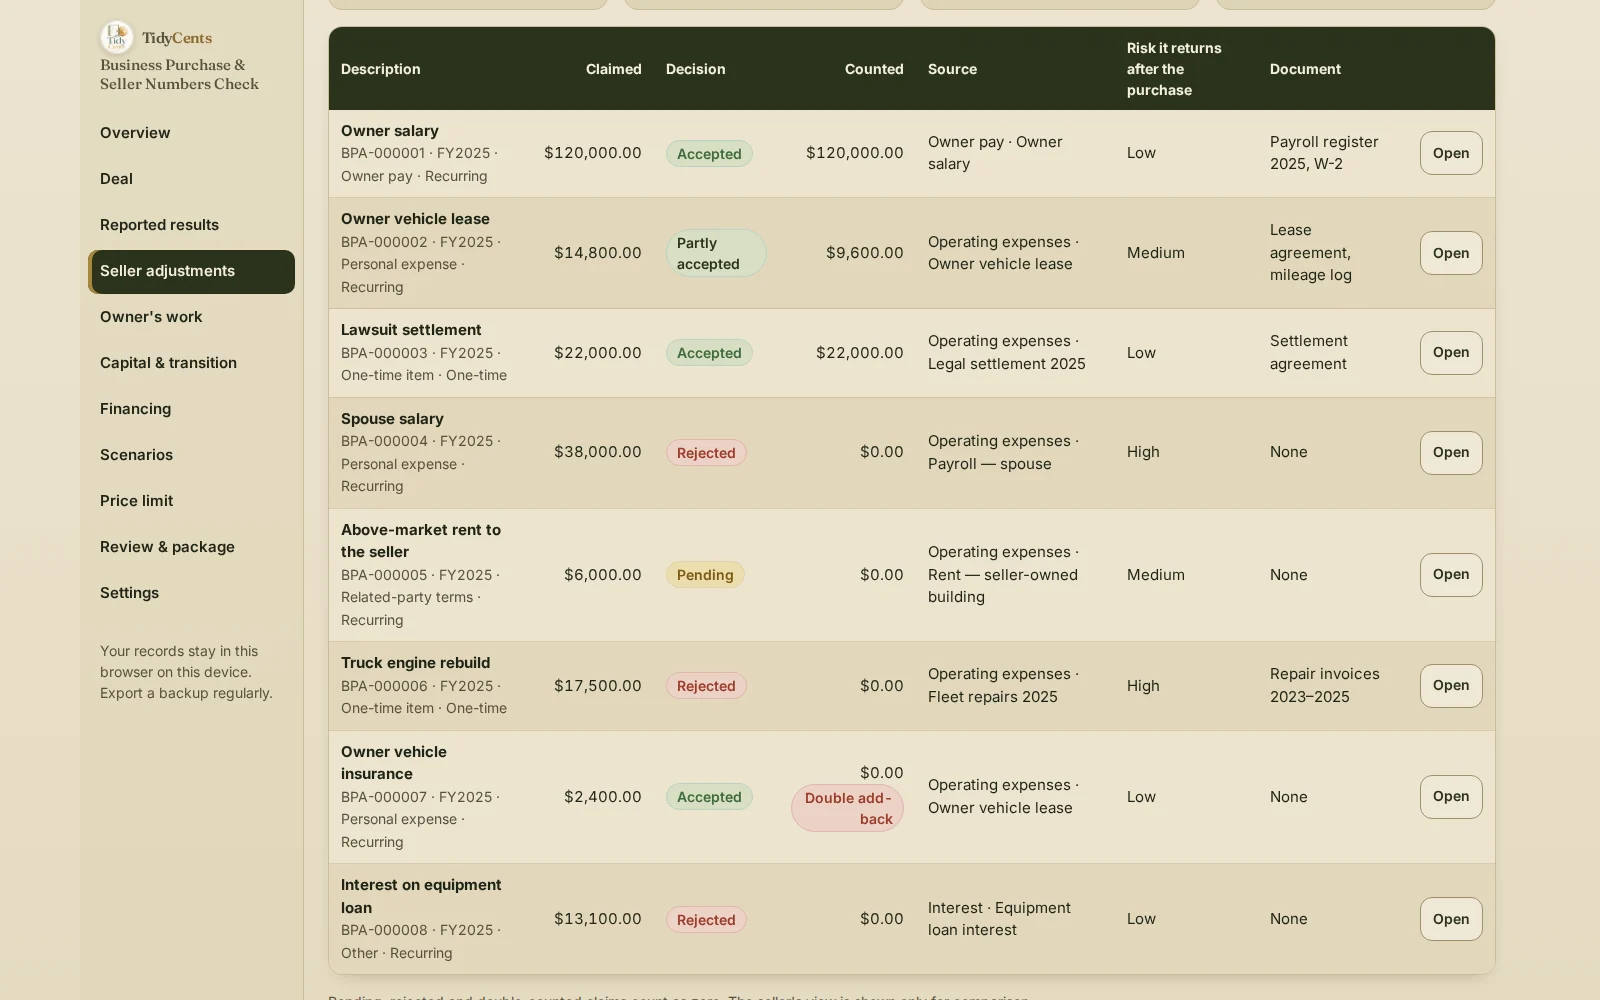
Die Zahlen stammen aus der Demo von Unternehmenskauf: Verkäuferzahlen prüfen: ein fiktives Unternehmen mit ausgewiesenem EBITDA von $184,700 und $233,800 behaupteten Add-backs, also legt der Verkäufer $418,500 vor.
| Add-back | Behauptet | Entscheidung | Gezählt |
|---|---|---|---|
| Gehalt des Inhabers | $120,000 | Akzeptiert | $120,000 |
| Leasing des Inhaberfahrzeugs | $14,800 | Teilweise akzeptiert | $9,600 |
| Vergleichszahlung aus einem Rechtsstreit | $22,000 | Akzeptiert | $22,000 |
| Gehalt des Ehepartners | $38,000 | Abgelehnt | $0 |
| Überhöhte Miete an den Verkäufer | $6,000 | Offen | $0 |
| Motorüberholung des Lkw | $17,500 | Abgelehnt | $0 |
| Versicherung des Inhaberfahrzeugs | $2,400 | Doppelter Add-back | $0 |
| Zinsen auf ein Gerätedarlehen | $13,100 | Abgelehnt | $0 |
Die akzeptierten Add-backs ergeben zusammen $151,600, also beträgt das normalisierte EBITDA $184,700 + $151,600 = $336,300, das sind $82,200 weniger als die Zahl des Verkäufers. Die Fahrzeugversicherung steckte schon in der Leasingzeile, und Zinsen liegen bereits außerhalb des EBITDA, also kann keines von beiden noch einmal dazukommen.
Die weiterlaufenden Aufgaben des Inhabers zu ersetzen würde $123,000 kosten, also liegt das Ergebnis mit Geschäftsführung bei $213,300. Mit der Finanzierung der Demo — ein Bankdarlehen über 70% des Preises und ein Verkäuferdarlehen über 10% — braucht der Käufer beim Closing $351,000 eigenes Geld. Im Jahr 1 beträgt der CFADS $143,300, nach dem Schuldendienst bleiben $48,000.32, und der DSCR liegt bei 1.503678. Die Prüfung hinterlässt 6 offene Fragen an den Verkäufer, den Steuerberater oder die Bank.
Eine einfachere Prüfung von Kapitalbedarf und Schuldendeckung. Nimm einen Kauf der Vermögenswerte für $300,000 mit $10,000 Gebühren, $20,000 Working Capital, das das Unternehmen braucht, und $10,000 Reserve: Der Bedarf liegt bei $340,000. Ein Bankdarlehen über $70,000 und ein Verkäuferdarlehen über $130,000 decken $200,000, also bringst du $140,000 mit. Im Jahr 1 ergibt ein EBITDA von $150,000 abzüglich $60,000 für eine Geschäftsführung, $10,000 Erhaltungsinvestitionen und $5,000 mehr Working Capital, bei Steuern von null, einen CFADS von $75,000. Damit die Rechnung sichtbar bleibt, wird das Bankdarlehen über 12 Monate zu 0% Zinsen getilgt und das Verkäuferdarlehen beginnt nach 12 Monaten, also beträgt der Schuldendienst in Jahr 1 $70,000: $5,000 bleiben übrig, der DSCR liegt bei 1.07. Sinkt der jährliche Cashflow um mehr als $5,000, bleibt für dich nichts.
Schritt für Schritt: die Zahlen des Verkäufers prüfen
- Trag die ausgewiesenen Ergebnisse pro Zeitraum ein und nenn die Ausgangsgröße: Jahresüberschuss, EBIT, EBITDA oder operativer Cashflow.
- Liste jeden Add-back auf mit der Aussage des Verkäufers und dem Beleg dahinter.
- Entscheide jeden einzeln: akzeptieren, teilweise akzeptieren oder ablehnen, mit Begründung; unbelegte Posten bleiben offen.
- Such nach Doppelzählungen zwischen Add-backs und in der Überleitung zum EBITDA.
- Bepreis die Arbeit des Inhabers: Jede weiterlaufende Aufgabe braucht ein Gehalt oder deine eigene Zeit.
- Ergänz den Bedarf beim Closing: Gebühren, Working Capital, Übergangskosten, Investitionen und deine Reserve.
- Vergleiche Finanzierungsstrukturen nach eigenem Geld beim Closing, Schuldendienst, DSCR und tiefstem Kontostand.
- Teste schwächere Szenarien, etwa weniger Umsatz oder einen verlorenen Kunden, und exportier die offenen Fragen.
Häufige Fehler
- Die bereinigte Zahl des Verkäufers als Einkommen nehmen. Sie ist eine Behauptung, bis die Belege geprüft sind.
- Das Inhabergehalt zurückrechnen, ohne die Arbeit zu ersetzen. Deine eigene Arbeit ist nicht gratis.
- Eine Ausgabe doppelt zählen. Prüf, woher jeder Add-back kommt.
- Das Working Capital ignorieren. Ein Unternehmen mit Lager und Forderungen braucht beim Closing Geld.
- Erhaltungsinvestitionen weglassen. Maschinen nutzen sich ab, egal wem sie gehören.
- Den Preis nur nach einem Multiplikator beurteilen. Prüf das nötige Geld und die Schuldendeckung in einem schwachen Jahr.
Wann ein Tool hilft
Eine Tabelle kann Add-backs summieren. Selten hält sie zu jedem eine Entscheidung mit Beleg fest, erkennt Doppelzählungen, trennt das Ergebnis mit Geschäftsführung von deiner eigenen Arbeit, gleicht Mittelherkunft und -verwendung beim Closing aus und vergleicht Finanzierungsstrukturen im selben Modell. Unternehmenskauf: Verkäuferzahlen prüfen tut das, und jede Zahl öffnet ihre Eingaben und Formel. Es ist ein Planungs- und Belegprüfungs-Tool, keine formale Unternehmensbewertung, keine Kreditzusage, keine rechtliche Due Diligence und keine Anlageempfehlung. Exakte Dezimalrechnung, keine KI-Schätzungen. Um Kreditangebote und Umschuldung zu vergleichen, sieh dir das Business Debt & Refinance Lab an.
Öffne die Demo mit der Prüfung oben — jeder Bildschirm, ohne Anmeldung — und trag dann die Zahlen ein, die du vom Verkäufer bekommen hast.
Weitere Ratgeber: soll ich Unternehmenskredite umschulden, wie viel Umsatz mit einem Kunden ist zu viel und wie du deinen Cashflow einem Stresstest unterziehst.
Häufige Fragen
Was sind Add-backs des Verkäufers?
Ausgaben, die der Verkäufer dem Gewinn wieder hinzurechnet, weil ein neuer Eigentümer sie angeblich nicht hätte — etwa das Gehalt des Inhabers, private Ausgaben oder einmalige Kosten. Jeder braucht Belege, bevor du ihn zählst.
Wie prüfe ich einen Add-back?
Verlang den Beleg dahinter — Lohnunterlagen, einen Leasingvertrag, eine Rechnung oder eine Vereinbarung — und prüf, ob die Kosten nach dem Verkauf wirklich wegfallen. Im Beispiel konnten $151,600 der $233,800 behaupteten Add-backs gezählt werden.
Warum werden nach dem Inhabergehalt wieder Ersatzkosten abgezogen?
Weil die Arbeit weitergeht. Im Beispiel kostet es $123,000, die weiterlaufenden Aufgaben des Inhabers zu ersetzen, und aus $336,300 normalisiertem EBITDA wird ein Ergebnis mit Geschäftsführung von $213,300.
Welchen DSCR brauche ich?
Das hängt von deiner Bank und deinem eigenen Puffer für ein schlechtes Jahr ab. Berechne ihn auf den Cashflow nach Ersatz des Inhabers, Erhaltungsinvestitionen und Working Capital — im einfachen Beispiel liegt er bei 1.07, was $5,000 im Jahr übrig lässt.
Das ist Entscheidungshilfe, keine Rechts-, Steuer- oder Anlageberatung und keine Unternehmensbewertung.
In diesem Leitfaden erwähnte Tools
 Interaktives Tool
Unternehmenskauf: Verkäuferzahlen prüfen
Prüfe die Ergebnisbereinigungen des Verkäufers, das Geld für den Abschluss und was dir das Unternehmen nach dem Schuldendienst lassen könnte.

