
Vérifier les retraitements du vendeur avant de racheter une entreprise
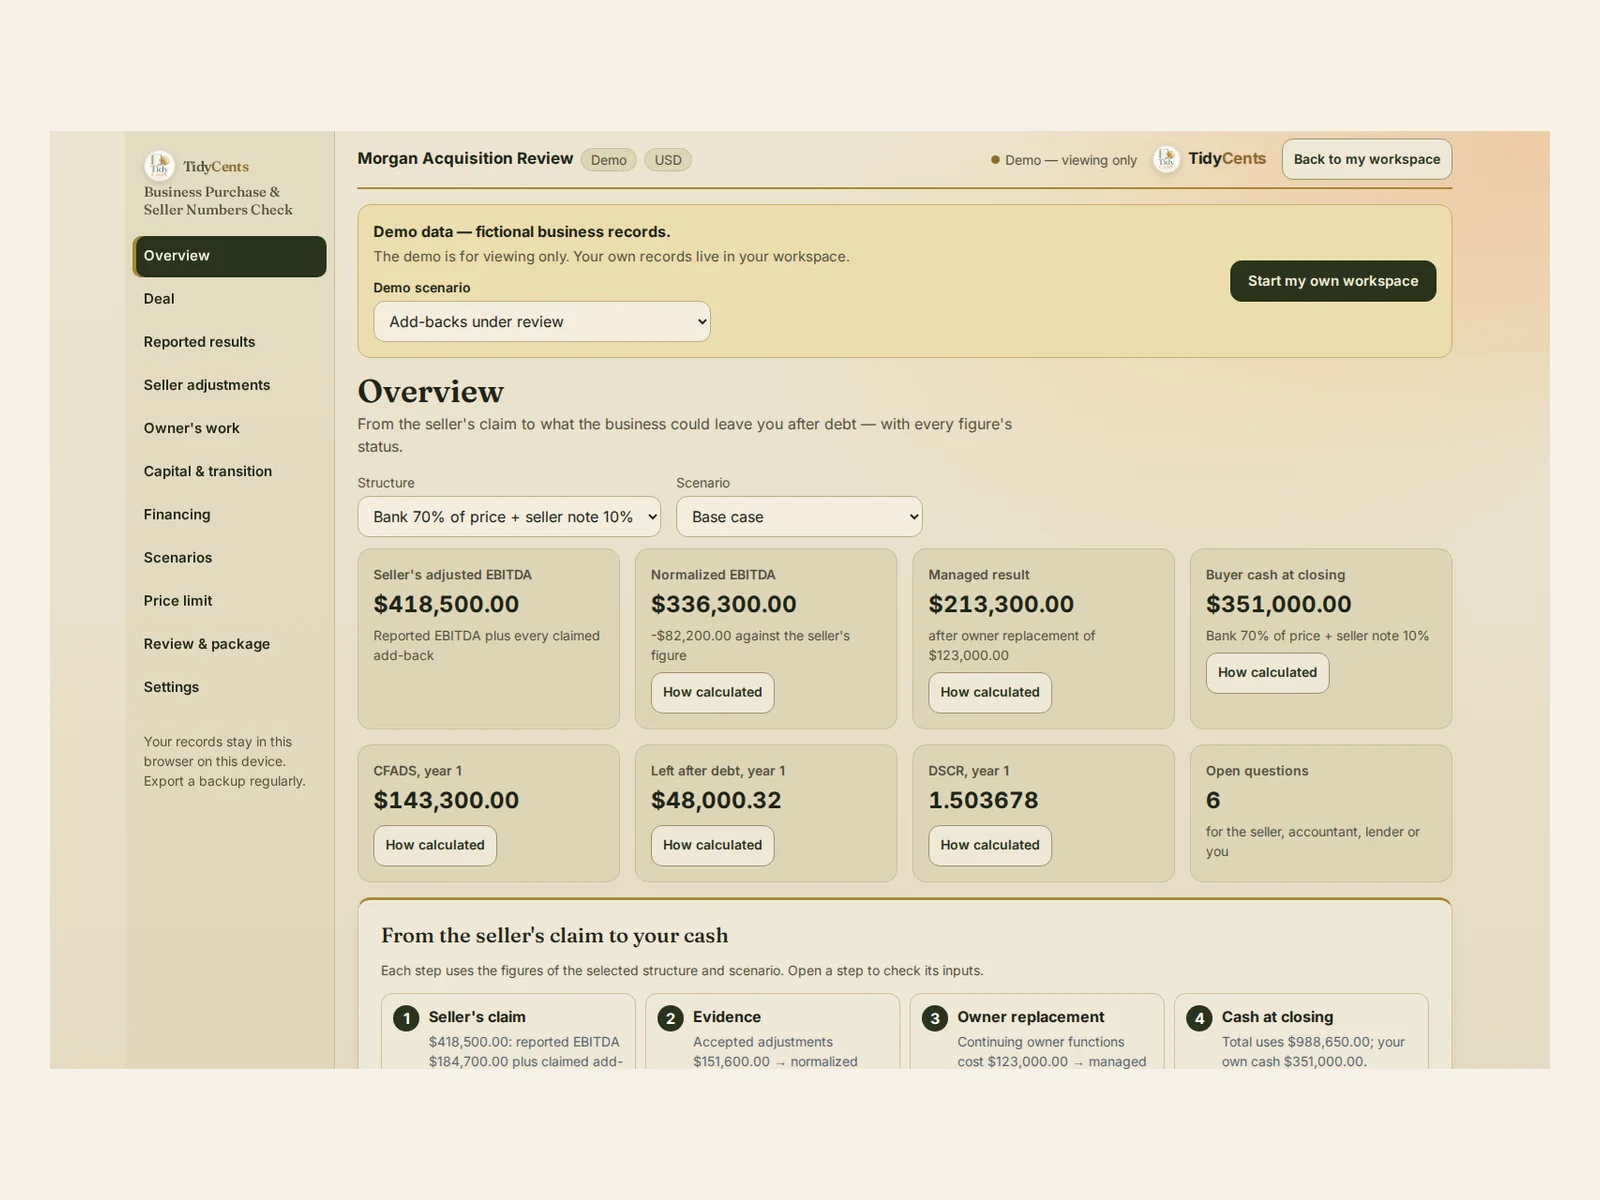
Pour vérifier les retraitements (add-backs) du vendeur, partez du résultat publié, acceptez, acceptez en partie ou refusez chaque retraitement selon ses justificatifs, comptez à zéro ceux qui sont en attente, refusés ou comptés deux fois, et retirez ce que coûtera le paiement de quelqu'un pour le travail que fait aujourd'hui le dirigeant. Ensuite seulement, testez le prix : la trésorerie nécessaire au closing et ce que l'entreprise laisse après le service de la dette. Dans l'exemple ci-dessous, le chiffre du vendeur de $418,500 devient $336,300 après l'examen des justificatifs et $213,300 après rémunération du travail du dirigeant.
Pourquoi le chiffre du vendeur n'est qu'un point de départ
Les retraitements sont des dépenses dont le vendeur dit qu'elles ne continueront pas avec un nouveau propriétaire. Certaines sont réelles, d'autres non :
- Le salaire du dirigeant est réintégré, mais le travail reste. Quelqu'un doit le faire, et cela coûte.
- Des coûts « exceptionnels » peuvent revenir. Une réparation « exceptionnelle » qui revient chaque année est un coût d'exploitation.
- Des postes sont comptés deux fois. La même dépense peut se cacher dans deux retraitements.
- Les salaires familiaux demandent des preuves. Sans documents, ils ne peuvent pas compter.
- Les conditions avec les parties liées changent. Le loyer versé au vendeur peut monter ou baisser après la vente.
La formule
- EBITDA normalisé = EBITDA publié + retraitements acceptés (ceux en attente, refusés ou comptés deux fois valent zéro).
- Résultat avec gérant = EBITDA normalisé − coût du remplacement du travail que le dirigeant continue d'assurer.
- Trésorerie au closing = prix + frais + besoin en fonds de roulement manquant + coûts de transition + votre réserve − prêts et autres ressources.
- CFADS (flux disponible pour le service de la dette) = résultat avec gérant − investissements de maintien − hausse du fonds de roulement − impôts payés.
- DSCR = CFADS ÷ service de la dette ; trésorerie après dette = CFADS − service de la dette.
Un exemple chiffré
Les chiffres viennent de la démo de Rachat d'entreprise : chiffres du vendeur : une société fictive avec un EBITDA publié de $184,700 et $233,800 de retraitements revendiqués, si bien que le vendeur présente $418,500.
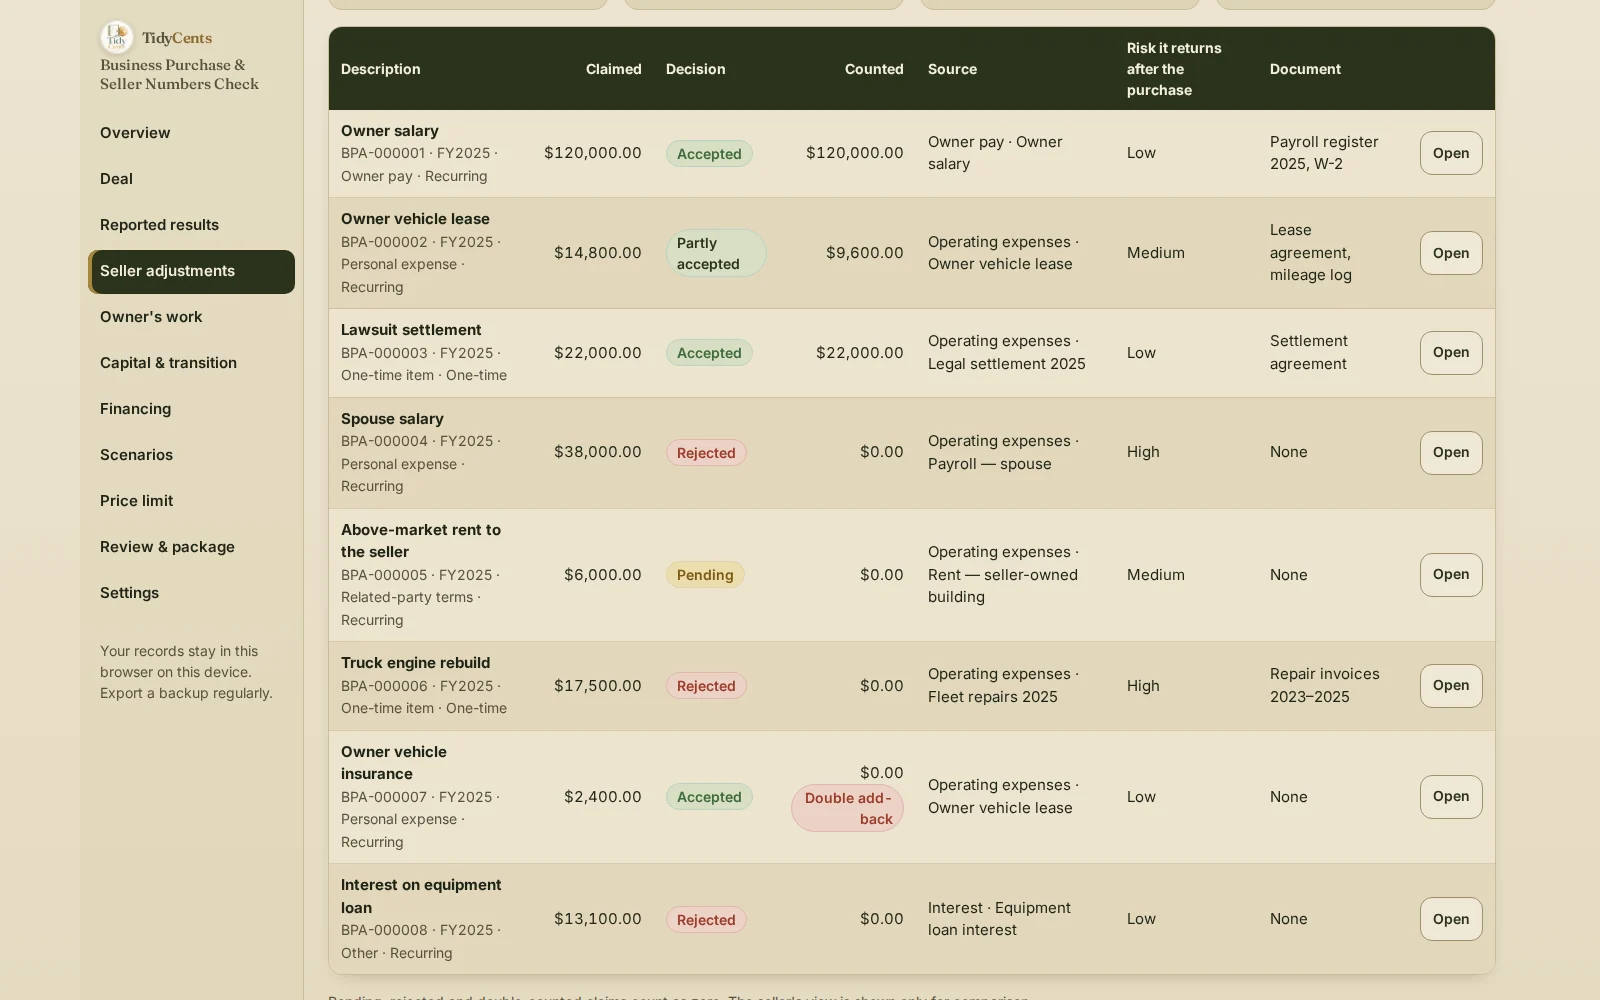
| Retraitement | Revendiqué | Décision | Retenu |
|---|---|---|---|
| Salaire du dirigeant | $120,000 | Accepté | $120,000 |
| Location du véhicule du dirigeant | $14,800 | Accepté en partie | $9,600 |
| Transaction sur un litige | $22,000 | Accepté | $22,000 |
| Salaire du conjoint | $38,000 | Refusé | $0 |
| Loyer au-dessus du marché versé au vendeur | $6,000 | En attente | $0 |
| Réfection du moteur du camion | $17,500 | Refusé | $0 |
| Assurance du véhicule du dirigeant | $2,400 | Double retraitement | $0 |
| Intérêts d'un prêt d'équipement | $13,100 | Refusé | $0 |
Les retraitements acceptés totalisent $151,600, l'EBITDA normalisé est donc de $184,700 + $151,600 = $336,300, soit $82,200 de moins que le chiffre du vendeur. L'assurance du véhicule figurait déjà dans la ligne de location, et les intérêts sont déjà hors de l'EBITDA : aucun des deux ne peut être ajouté à nouveau.
Remplacer les fonctions que le dirigeant continue d'assurer coûterait $123,000, le résultat avec gérant est donc de $213,300. Avec le financement de la démo — un prêt bancaire de 70% du prix et un crédit vendeur de 10% —, l'acheteur doit apporter $351,000 au closing. En année 1, le CFADS est de $143,300, il reste $48,000.32 après la dette et le DSCR est de 1.503678. L'examen laisse 6 questions ouvertes pour le vendeur, l'expert-comptable ou la banque.
Un contrôle plus simple de la trésorerie au closing et de la couverture. Prenez un rachat d'actifs à $300,000 avec $10,000 de frais, $20,000 de fonds de roulement nécessaire et $10,000 de réserve : les emplois s'élèvent à $340,000. Un prêt bancaire de $70,000 et un crédit vendeur de $130,000 couvrent $200,000, vous apportez donc $140,000. En année 1, un EBITDA de $150,000 moins $60,000 pour un directeur, $10,000 d'investissements de maintien et $5,000 de fonds de roulement supplémentaire, impôts fixés à zéro, donne un CFADS de $75,000. Pour garder le calcul lisible, le prêt bancaire est remboursé sur 12 mois à 0% d'intérêt et le crédit vendeur commence après 12 mois, donc le service de la dette de l'année 1 est de $70,000 : il reste $5,000 et le DSCR est de 1.07. Une baisse de plus de $5,000 du flux annuel ne vous laisserait rien.
Étape par étape : vérifier les chiffres du vendeur
- Saisissez les résultats publiés par période et nommez l'indicateur de départ : résultat net, EBIT, EBITDA ou flux de trésorerie d'exploitation.
- Listez chaque retraitement avec la déclaration du vendeur et le document qui l'appuie.
- Tranchez chacun : accepter, accepter en partie ou refuser, avec une raison ; laissez en attente ce qui n'est pas prouvé.
- Cherchez les doubles comptes entre retraitements et dans le passage à l'EBITDA.
- Chiffrez le travail du dirigeant : chaque fonction qui continue demande un salaire ou votre propre temps.
- Ajoutez les besoins du closing : frais, fonds de roulement, coûts de transition, investissements et votre réserve.
- Comparez les montages de financement sur l'apport au closing, le service de la dette, le DSCR et la trésorerie la plus basse.
- Testez des scénarios plus faibles, comme moins de ventes ou un client perdu, et exportez les questions ouvertes.
Erreurs fréquentes
- Prendre le chiffre retraité du vendeur pour un revenu. C'est une affirmation tant que les justificatifs ne sont pas vérifiés.
- Réintégrer le salaire du dirigeant sans remplacer le travail. Votre propre travail n'est pas gratuit.
- Compter une dépense deux fois. Vérifiez d'où vient chaque retraitement.
- Ignorer le fonds de roulement. Une entreprise avec stock et créances a besoin de trésorerie au closing.
- Oublier les investissements de maintien. Les équipements s'usent, quel que soit le propriétaire.
- Juger le prix sur un seul multiple. Vérifiez la trésorerie nécessaire et la couverture de la dette dans une année faible.
Quand un outil aide
Un tableur sait additionner des retraitements. Il enregistre rarement une décision et son justificatif pour chacun, repère les doubles comptes, sépare le résultat avec gérant de votre propre travail, équilibre ressources et emplois au closing et compare des montages de financement sur le même modèle. Rachat d'entreprise : chiffres du vendeur le fait, et chaque chiffre ouvre ses données et sa formule. C'est un outil de planification et d'examen des justificatifs, pas une évaluation formelle, un accord bancaire, un audit juridique ni une recommandation d'investissement. Arithmétique décimale exacte, aucune supposition d'IA. Pour comparer des offres de prêt et un refinancement, voyez le Business Debt & Refinance Lab.
Ouvrez la démo avec l'examen ci-dessus — tous les écrans, sans inscription — puis saisissez les chiffres que le vendeur vous a remis.
Ouvrir la démoRachat d'entreprise : chiffres du vendeur — $39
Guides associés : faut-il refinancer la dette de l'entreprise, quelle part du chiffre d'affaires un seul client peut-il peser et comment soumettre votre trésorerie à un test de résistance.
Questions fréquentes
Que sont les retraitements du vendeur ?
Des dépenses que le vendeur réintègre au bénéfice parce que, selon lui, un nouveau propriétaire ne les aurait pas — par exemple le salaire du dirigeant, des dépenses personnelles ou des coûts exceptionnels. Chacune doit être justifiée avant d'être comptée.
Comment vérifier un retraitement ?
Demandez le document qui l'appuie — registre de paie, contrat de location, facture ou accord — et vérifiez si le coût disparaît vraiment après la vente. Dans l'exemple, $151,600 sur $233,800 de retraitements revendiqués ont pu être retenus.
Pourquoi retirer un coût de remplacement après avoir réintégré le salaire du dirigeant ?
Parce que le travail continue. Dans l'exemple, remplacer les fonctions du dirigeant coûte $123,000, ce qui transforme $336,300 d'EBITDA normalisé en un résultat avec gérant de $213,300.
De quel DSCR ai-je besoin ?
Cela dépend de votre banque et de votre propre marge pour une mauvaise année. Calculez-le sur le flux après remplacement du dirigeant, investissements de maintien et fonds de roulement — dans l'exemple simple, il est de 1.07, ce qui laisse $5,000 par an.
Ceci est une aide à la décision, pas un conseil juridique, fiscal ou en investissement, ni une évaluation.
Outils cités dans ce guide
 Outil interactif
Rachat d'entreprise : chiffres du vendeur
Vérifiez les retraitements du vendeur, l'argent nécessaire au closing et ce que l'entreprise pourrait vous laisser après la dette.

