
Cómo revisar los ajustes del vendedor antes de comprar un negocio
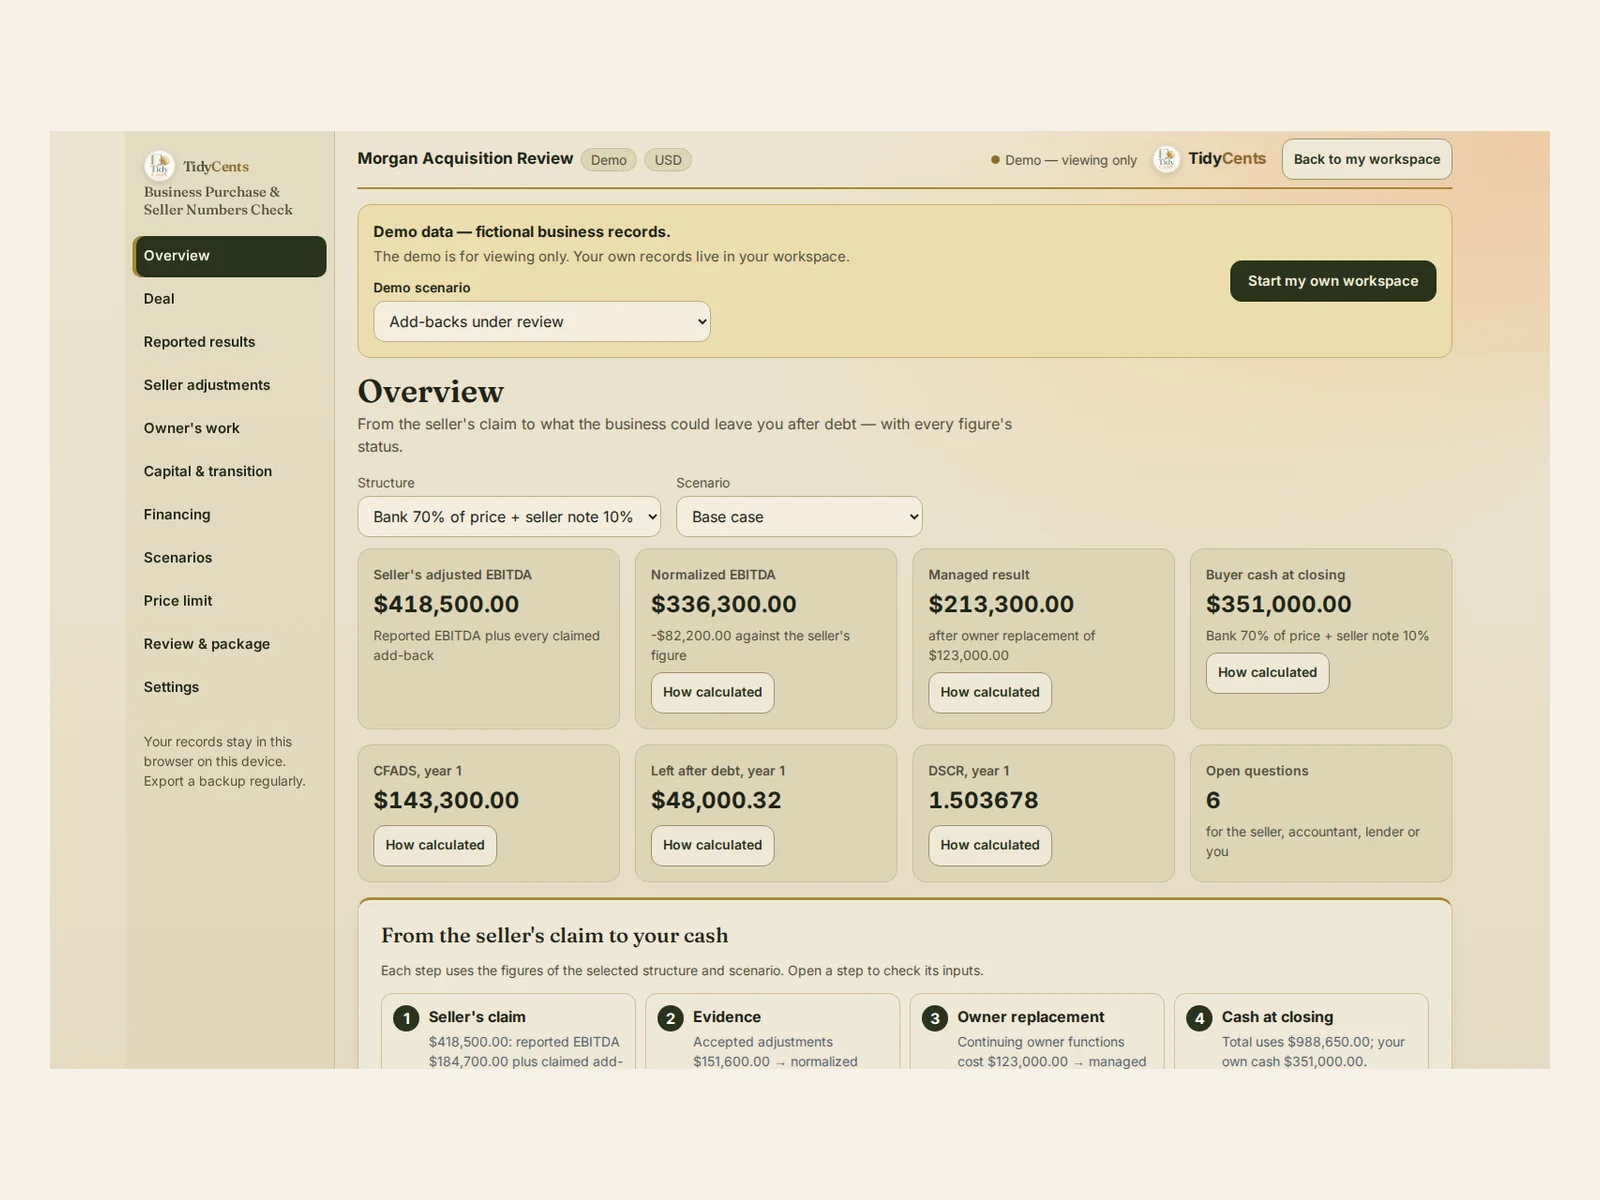
Para revisar los ajustes (add-backs) del vendedor, parte del resultado declarado, acepta, acepta en parte o rechaza cada ajuste según sus pruebas, cuenta como cero los pendientes, rechazados y duplicados, y resta lo que costará pagar a alguien por el trabajo que hoy hace el dueño. Solo entonces prueba el precio: el efectivo que necesitas al cierre y lo que deja el negocio después de pagar la deuda. En el ejemplo de abajo, la cifra del vendedor de $418,500 se queda en $336,300 tras revisar las pruebas y en $213,300 después de pagar el trabajo del dueño.
Por qué la cifra del vendedor es solo un punto de partida
Los ajustes son gastos que, según el vendedor, no seguirán con un nuevo dueño. Algunos son reales y otros no:
- El sueldo del dueño se suma de vuelta, pero el trabajo sigue. Alguien tiene que hacerlo, y eso cuesta dinero.
- Los gastos "únicos" pueden repetirse. Una reparación "única" que aparece cada año es un coste operativo.
- Hay partidas contadas dos veces. El mismo gasto puede esconderse en dos ajustes.
- Los sueldos familiares necesitan pruebas. Sin documentos no se pueden contar.
- Las condiciones con partes vinculadas cambian. El alquiler que se paga al vendedor puede subir o bajar tras la venta.
La fórmula
- EBITDA normalizado = EBITDA declarado + ajustes aceptados (los pendientes, rechazados y duplicados cuentan cero).
- Resultado gestionado = EBITDA normalizado − el coste de sustituir el trabajo que el dueño seguirá aportando.
- Efectivo al cierre = precio + comisiones + falta de capital circulante + costes de transición + tu reserva − préstamos y otras fuentes.
- CFADS (flujo de caja disponible para la deuda) = resultado gestionado − inversión de mantenimiento − aumento del capital circulante − impuestos pagados.
- DSCR = CFADS ÷ servicio de la deuda; efectivo tras la deuda = CFADS − servicio de la deuda.
Un ejemplo con números
Los números vienen de la demo de Compra de negocio: cifras del vendedor: una empresa ficticia con un EBITDA declarado de $184,700 y $233,800 de ajustes reclamados, así que el vendedor presenta $418,500.
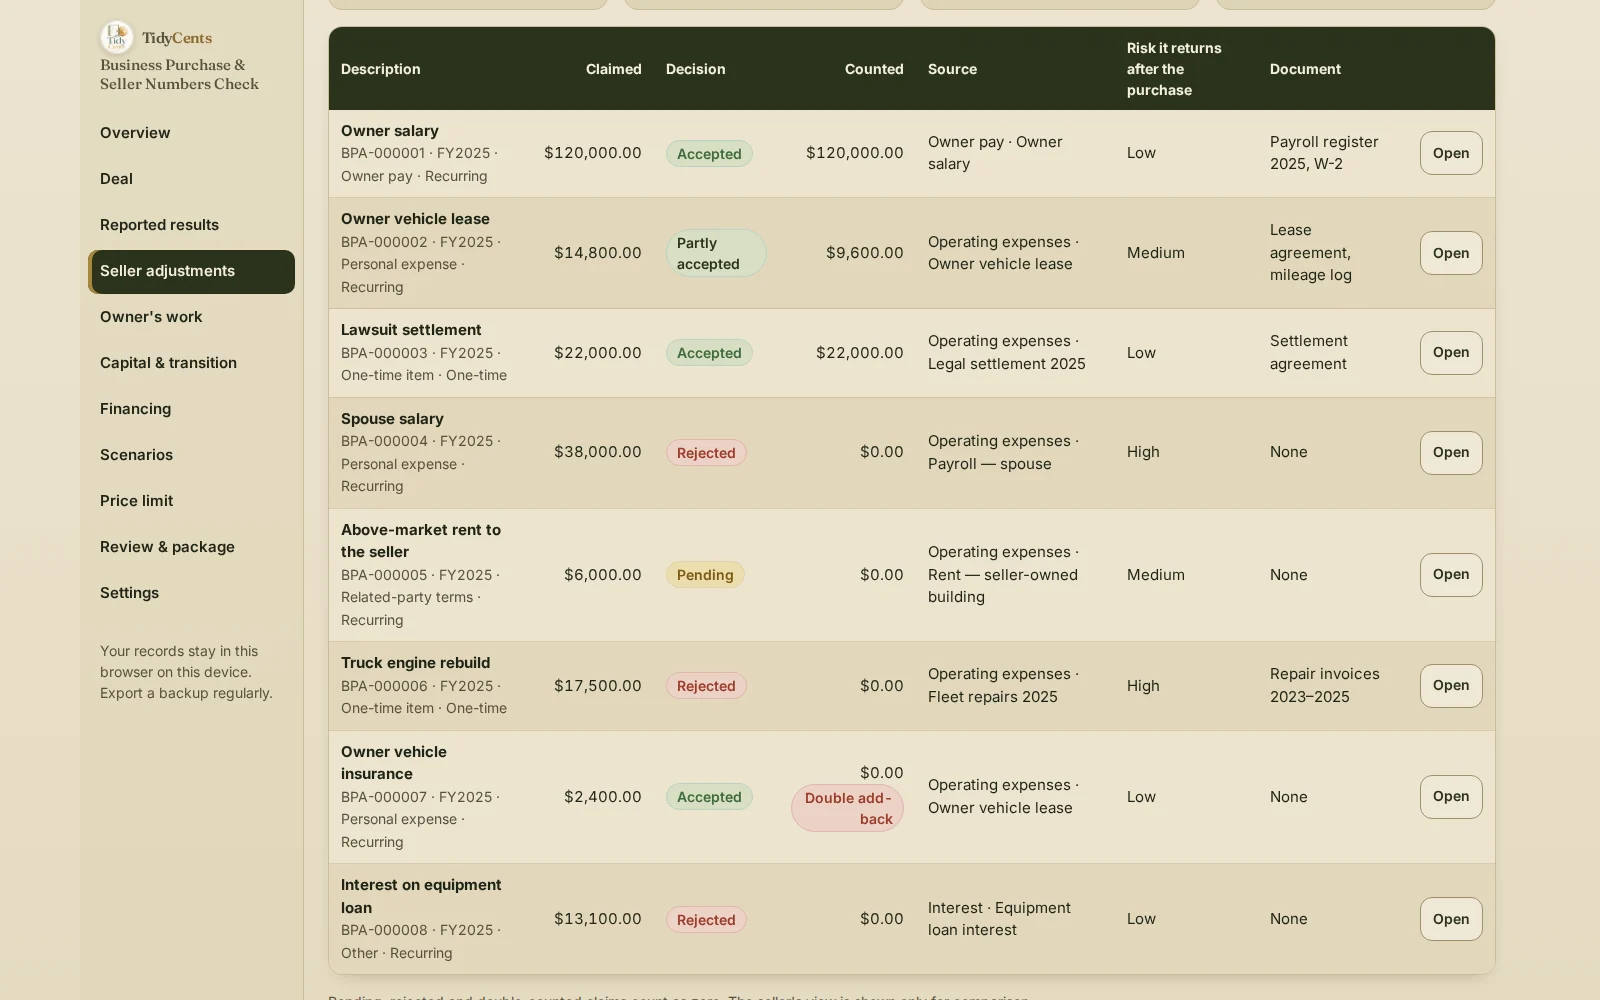
| Ajuste | Reclamado | Decisión | Contado |
|---|---|---|---|
| Sueldo del dueño | $120,000 | Aceptado | $120,000 |
| Renting del vehículo del dueño | $14,800 | Aceptado en parte | $9,600 |
| Acuerdo de un pleito | $22,000 | Aceptado | $22,000 |
| Sueldo del cónyuge | $38,000 | Rechazado | $0 |
| Alquiler por encima de mercado al vendedor | $6,000 | Pendiente | $0 |
| Reparación del motor del camión | $17,500 | Rechazado | $0 |
| Seguro del vehículo del dueño | $2,400 | Ajuste duplicado | $0 |
| Intereses de un préstamo de equipos | $13,100 | Rechazado | $0 |
Los ajustes aceptados suman $151,600, así que el EBITDA normalizado es $184,700 + $151,600 = $336,300, $82,200 menos que la cifra del vendedor. El seguro del vehículo ya estaba dentro de la línea del renting, y los intereses ya quedan fuera del EBITDA, así que ninguno puede sumarse otra vez.
Sustituir las funciones del dueño que continúan costaría $123,000, así que el resultado gestionado es de $213,300. Con la financiación de la demo — un préstamo bancario por el 70% del precio y un préstamo del vendedor por el 10% —, el comprador necesita $351,000 de efectivo propio al cierre. En el año 1, el CFADS es de $143,300, quedan $48,000.32 tras la deuda y el DSCR es 1.503678. La revisión deja 6 preguntas abiertas para el vendedor, el gestor o el banco.
Una comprobación más sencilla del efectivo al cierre y la cobertura. Toma una compra de activos de $300,000 con $10,000 de comisiones, $20,000 de capital circulante que el negocio necesita y $10,000 de reserva: los usos suman $340,000. Un préstamo bancario de $70,000 y un préstamo del vendedor de $130,000 cubren $200,000, así que aportas $140,000. En el año 1, un EBITDA de $150,000 menos $60,000 para un gerente, $10,000 de inversión de mantenimiento y $5,000 más de capital circulante, con impuestos a cero, da un CFADS de $75,000. Para que el cálculo se vea, el préstamo bancario se devuelve en 12 meses al 0% de interés y el del vendedor empieza a los 12 meses, así que el servicio de la deuda del año 1 es de $70,000: quedan $5,000 y el DSCR es 1.07. Cualquier caída de más de $5,000 en el flujo de caja anual te dejaría sin nada.
Paso a paso: revisar las cifras del vendedor
- Introduce los resultados declarados por periodo e indica la métrica de partida: beneficio neto, EBIT, EBITDA o flujo de caja operativo.
- Enumera cada ajuste con la explicación del vendedor y el documento que lo respalda.
- Decide cada uno: aceptar, aceptar en parte o rechazar, con un motivo; deja pendientes los no probados.
- Busca dobles conteos entre ajustes y en el puente hasta el EBITDA.
- Pon precio al trabajo del dueño: cada función que continúa necesita un sueldo o tu propio tiempo.
- Añade las necesidades del cierre: comisiones, capital circulante, costes de transición, inversiones y tu reserva.
- Compara estructuras de financiación por efectivo al cierre, servicio de la deuda, DSCR y saldo mínimo.
- Prueba escenarios más débiles, como menos ventas o un cliente perdido, y exporta las preguntas abiertas.
Errores comunes
- Tomar la cifra ajustada del vendedor como ingreso. Es una afirmación hasta que se revisan las pruebas.
- Sumar el sueldo del dueño sin sustituir su trabajo. Tu propio trabajo no es gratis.
- Contar un gasto dos veces. Comprueba de dónde sale cada ajuste.
- Ignorar el capital circulante. Un negocio con stock y cobros pendientes necesita efectivo al cierre.
- Olvidar la inversión de mantenimiento. Los equipos se gastan, sea quien sea el dueño.
- Juzgar el precio solo por un múltiplo. Comprueba el efectivo necesario y la cobertura de la deuda en un año flojo.
Cuándo ayuda una herramienta
Una hoja de cálculo puede sumar ajustes. Rara vez registra una decisión y su prueba para cada uno, detecta dobles conteos, separa el resultado gestionado de tu propio trabajo, cuadra orígenes y usos al cierre y compara estructuras de financiación en el mismo modelo. Compra de negocio: cifras del vendedor lo hace, y cada cifra abre sus datos y su fórmula. Es una herramienta de planificación y revisión de pruebas, no una valoración formal, una aprobación bancaria, una due diligence legal ni una recomendación de inversión. Aritmética decimal exacta, sin conjeturas de IA. Para comparar ofertas de préstamo y refinanciación, mira Business Debt & Refinance Lab.
Abre la demo con la revisión de arriba — todas las pantallas, sin registro — y luego introduce las cifras que te dio el vendedor.
Guías relacionadas: ¿debo refinanciar la deuda del negocio?, cuánta facturación de un solo cliente es demasiada y cómo hacer una prueba de estrés de tu flujo de caja.
Preguntas frecuentes
¿Qué son los ajustes (add-backs) del vendedor?
Gastos que el vendedor vuelve a sumar al beneficio porque, según él, un nuevo dueño no los tendría: por ejemplo el sueldo del dueño, gastos personales o costes únicos. Cada uno necesita pruebas antes de contarlo.
¿Cómo verifico un ajuste?
Pide el documento que lo respalda — nóminas, un contrato de renting, una factura o un acuerdo — y comprueba si el coste desaparece de verdad tras la venta. En el ejemplo se pudieron contar $151,600 de los $233,800 de ajustes reclamados.
¿Por qué restar un coste de sustitución después de sumar el sueldo del dueño?
Porque el trabajo continúa. En el ejemplo, sustituir las funciones del dueño cuesta $123,000, lo que convierte $336,300 de EBITDA normalizado en un resultado gestionado de $213,300.
¿Qué DSCR necesito?
Depende de tu banco y de tu propio margen para un mal año. Calcúlalo sobre el flujo de caja después de sustituir al dueño, la inversión de mantenimiento y el capital circulante: en el ejemplo sencillo es 1.07, lo que deja $5,000 al año.
Esto es apoyo para decidir, no asesoramiento legal, fiscal ni de inversión, ni una valoración.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Compra de negocio: cifras del vendedor
Revisa los ajustes del vendedor a sus ganancias, el dinero necesario al cierre y lo que el negocio podría dejarte después de la deuda.

