
Как проверить корректировки продавца перед покупкой бизнеса
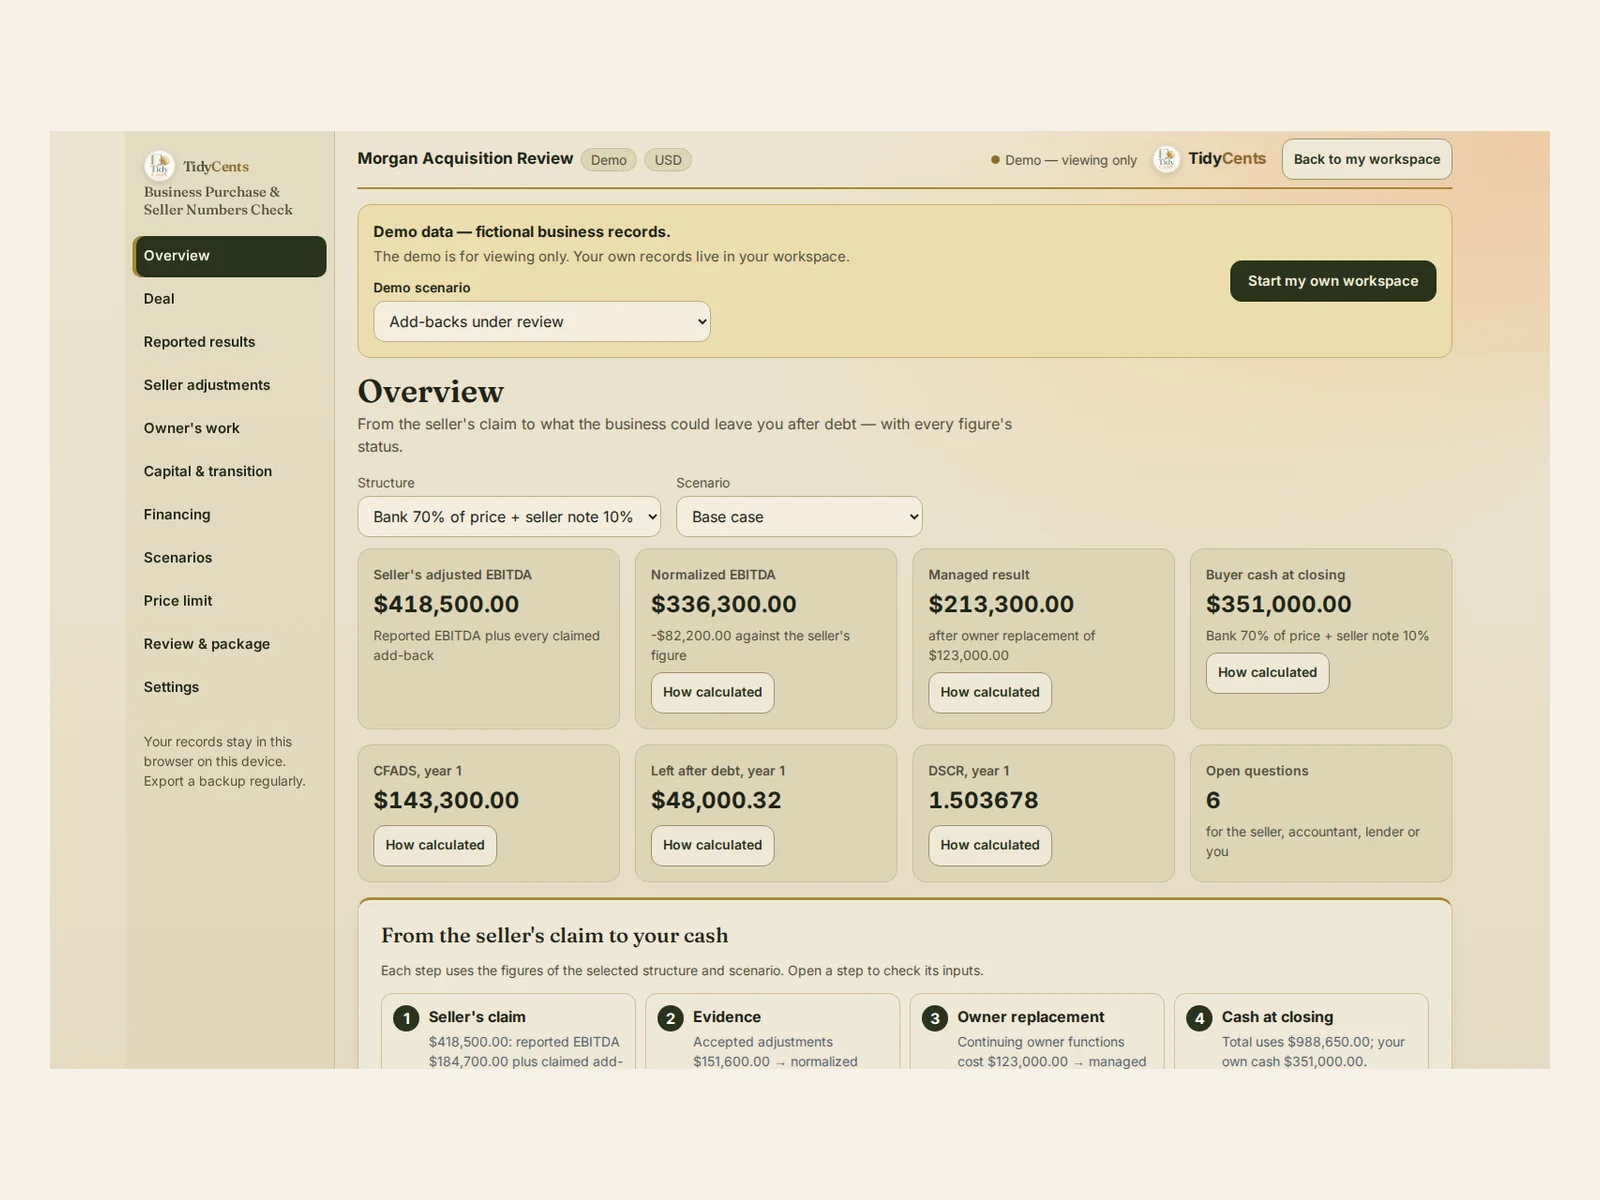
Чтобы проверить корректировки (add-backs) продавца, начните с отчётного результата, примите, примите частично или отклоните каждую корректировку по её доказательствам, считайте нулём ожидающие, отклонённые и задвоенные статьи и вычтите, сколько будет стоить оплата чужого труда за ту работу, которую сегодня делает владелец. Только после этого проверяйте цену: деньги, нужные на закрытие сделки, и то, что бизнес оставляет после обслуживания долга. В примере ниже цифра продавца $418,500 после проверки доказательств превращается в $336,300, а после оплаты работы владельца — в $213,300.
Почему цифра продавца — только отправная точка
Корректировки — это расходы, которые, по словам продавца, при новом владельце исчезнут. Одни реальны, другие нет:
- Зарплату владельца прибавляют обратно, но работа остаётся. Кто-то должен её делать, и это стоит денег.
- «Разовые» расходы могут повторяться. «Разовый» ремонт, который случается каждый год, — это операционный расход.
- Статьи считают дважды. Один и тот же расход может прятаться в двух корректировках.
- Зарплаты родственников требуют доказательств. Без документов их нельзя учитывать.
- Условия со связанными лицами меняются. Аренда, которую платят продавцу, после сделки может вырасти или снизиться.
Формула
- Нормализованная EBITDA = отчётная EBITDA + принятые корректировки (ожидающие, отклонённые и задвоенные считаются нулём).
- Результат с наёмным управляющим = нормализованная EBITDA − стоимость замены работы, которую продолжает выполнять владелец.
- Деньги на закрытие = цена + комиссии + нехватка оборотного капитала + расходы на переход + ваш резерв − кредиты и другие источники.
- CFADS (денежный поток для обслуживания долга) = результат с управляющим − поддерживающие инвестиции − рост оборотного капитала − уплаченные налоги.
- DSCR = CFADS ÷ обслуживание долга; остаток после долга = CFADS − обслуживание долга.
Пример расчёта
Цифры взяты из демо Покупки бизнеса: проверки цифр продавца: вымышленная компания с отчётной EBITDA $184,700 и заявленными корректировками на $233,800, поэтому продавец показывает $418,500.
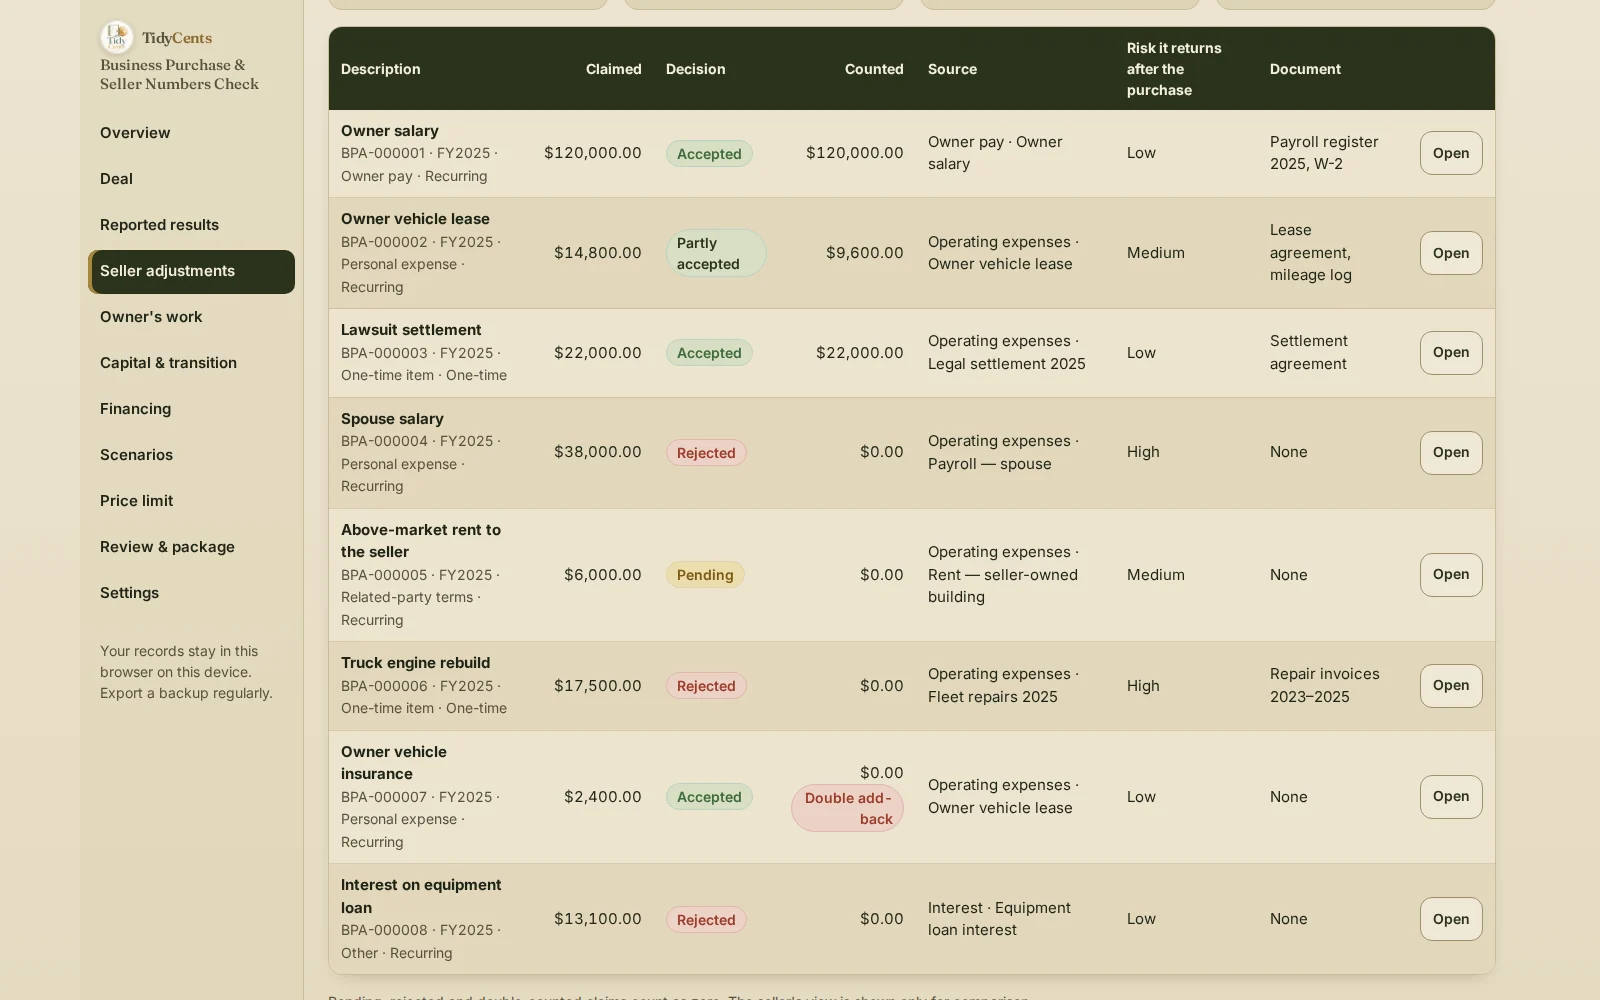
| Корректировка | Заявлено | Решение | Учтено |
|---|---|---|---|
| Зарплата владельца | $120,000 | Принята | $120,000 |
| Лизинг автомобиля владельца | $14,800 | Принята частично | $9,600 |
| Мировое соглашение по иску | $22,000 | Принята | $22,000 |
| Зарплата супруга владельца | $38,000 | Отклонена | $0 |
| Аренда выше рынка, уплачиваемая продавцу | $6,000 | Ожидает | $0 |
| Капремонт двигателя грузовика | $17,500 | Отклонена | $0 |
| Страховка автомобиля владельца | $2,400 | Двойная корректировка | $0 |
| Проценты по кредиту на оборудование | $13,100 | Отклонена | $0 |
Принятые корректировки дают $151,600, значит, нормализованная EBITDA — $184,700 + $151,600 = $336,300, на $82,200 меньше цифры продавца. Страховка автомобиля уже входила в строку лизинга, а проценты и так находятся за пределами EBITDA, поэтому ни то, ни другое нельзя прибавить повторно.
Замена функций, которые продолжает выполнять владелец, стоила бы $123,000, поэтому результат с наёмным управляющим — $213,300. При финансировании из демо — банковский кредит на 70% цены и рассрочка от продавца на 10% — покупателю на закрытие нужно $351,000 собственных денег. В году 1 CFADS составляет $143,300, после долга остаётся $48,000.32, DSCR — 1.503678. По итогам проверки остаётся 6 открытых вопросов к продавцу, бухгалтеру или банку.
Проверка попроще: деньги на закрытие и покрытие долга. Возьмём покупку активов за $300,000 с комиссиями $10,000, оборотным капиталом, нужным бизнесу, $20,000 и резервом $10,000: всего нужно $340,000. Банковский кредит $70,000 и рассрочка продавца $130,000 покрывают $200,000, значит, вы вносите $140,000. В году 1 EBITDA $150,000 минус $60,000 на управляющего, $10,000 поддерживающих инвестиций и $5,000 прироста оборотного капитала при нулевых налогах даёт CFADS $75,000. Чтобы расчёт был наглядным, банковский кредит гасится за 12 месяцев под 0%, а рассрочка продавца начинается через 12 месяцев, поэтому обслуживание долга в году 1 — $70,000: остаётся $5,000, DSCR — 1.07. Любое падение годового денежного потока больше чем на $5,000 не оставит вам ничего.
Пошагово: как проверить цифры продавца
- Введите отчётные результаты по периодам и назовите исходный показатель: чистую прибыль, EBIT, EBITDA или операционный денежный поток.
- Перечислите все корректировки с объяснением продавца и подтверждающим документом.
- Примите решение по каждой: принять, принять частично или отклонить, с причиной; недоказанное оставьте в ожидании.
- Ищите двойной счёт между корректировками и в переходе к EBITDA.
- Оцените работу владельца: каждой продолжающейся функции нужна зарплата или ваше собственное время.
- Добавьте потребности закрытия: комиссии, оборотный капитал, расходы на переход, инвестиции и ваш резерв.
- Сравните схемы финансирования по деньгам на закрытие, обслуживанию долга, DSCR и минимальному остатку.
- Проверьте более слабые сценарии, например меньше продаж или потерю клиента, и выгрузите открытые вопросы.
Типичные ошибки
- Принимать скорректированную цифру продавца за доход. Это утверждение, пока доказательства не проверены.
- Прибавлять зарплату владельца, не заменяя его работу. Ваш собственный труд не бесплатен.
- Учитывать один расход дважды. Проверьте, откуда взялась каждая корректировка.
- Игнорировать оборотный капитал. Бизнесу с запасами и дебиторкой нужны деньги на закрытие.
- Забывать о поддерживающих инвестициях. Оборудование изнашивается, кто бы им ни владел.
- Оценивать цену только по мультипликатору. Проверьте нужные деньги и покрытие долга в слабый год.
Когда помогает инструмент
Таблица умеет сложить корректировки. Но она редко фиксирует решение и доказательство по каждой, ловит двойной счёт, отделяет результат с управляющим от вашего собственного труда, сводит источники и использование средств на закрытие и сравнивает схемы финансирования на одной модели. Покупка бизнеса: проверка цифр продавца делает это, и каждая цифра раскрывает свои данные и формулу. Это инструмент для планирования и проверки доказательств, а не формальная оценка бизнеса, одобрение банка, юридическая проверка или инвестиционная рекомендация. Точная десятичная арифметика, никаких догадок ИИ. Чтобы сравнить предложения по кредитам и рефинансированию, посмотрите Business Debt & Refinance Lab.
Откройте демо с проверкой из примера — все экраны, без регистрации, — а затем введите цифры, которые вам дал продавец.
Связанные материалы: стоит ли рефинансировать долги бизнеса, какая доля выручки от одного клиента — слишком много и как провести стресс-тест денежного потока.
Вопросы и ответы
Что такое корректировки (add-backs) продавца?
Расходы, которые продавец прибавляет обратно к прибыли, потому что, по его словам, у нового владельца их не будет, — например зарплата владельца, личные расходы или разовые затраты. Каждая требует доказательств, прежде чем её учитывать.
Как проверить корректировку?
Запросите подтверждающий документ — платёжную ведомость, договор лизинга, счёт или соглашение — и проверьте, действительно ли расход исчезнет после сделки. В примере удалось учесть $151,600 из $233,800 заявленных корректировок.
Зачем вычитать стоимость замены после того, как зарплату владельца прибавили обратно?
Потому что работа продолжается. В примере замена функций владельца стоит $123,000, и $336,300 нормализованной EBITDA превращаются в результат с управляющим $213,300.
Какой DSCR мне нужен?
Это зависит от вашего банка и вашего собственного запаса на плохой год. Считайте его по денежному потоку после замены владельца, поддерживающих инвестиций и оборотного капитала — в простом примере это 1.07, что оставляет $5,000 в год.
Это поддержка решения, а не юридическая, налоговая или инвестиционная консультация и не оценка бизнеса.
Инструменты из этого руководства
 Интерактивный инструмент
Покупка бизнеса: проверка цифр продавца
Проверьте корректировки прибыли продавца, деньги, нужные при закрытии, и то, что бизнес может оставить вам после обслуживания долга.

